
美国通胀超预期,金银暴跌,市场预期美联储加息幅度可能加大
 总管理员 · · 阅读 24
美国通胀超预期,金银暴跌,市场预期美联储加息幅度可能加大——Kitco下午报告
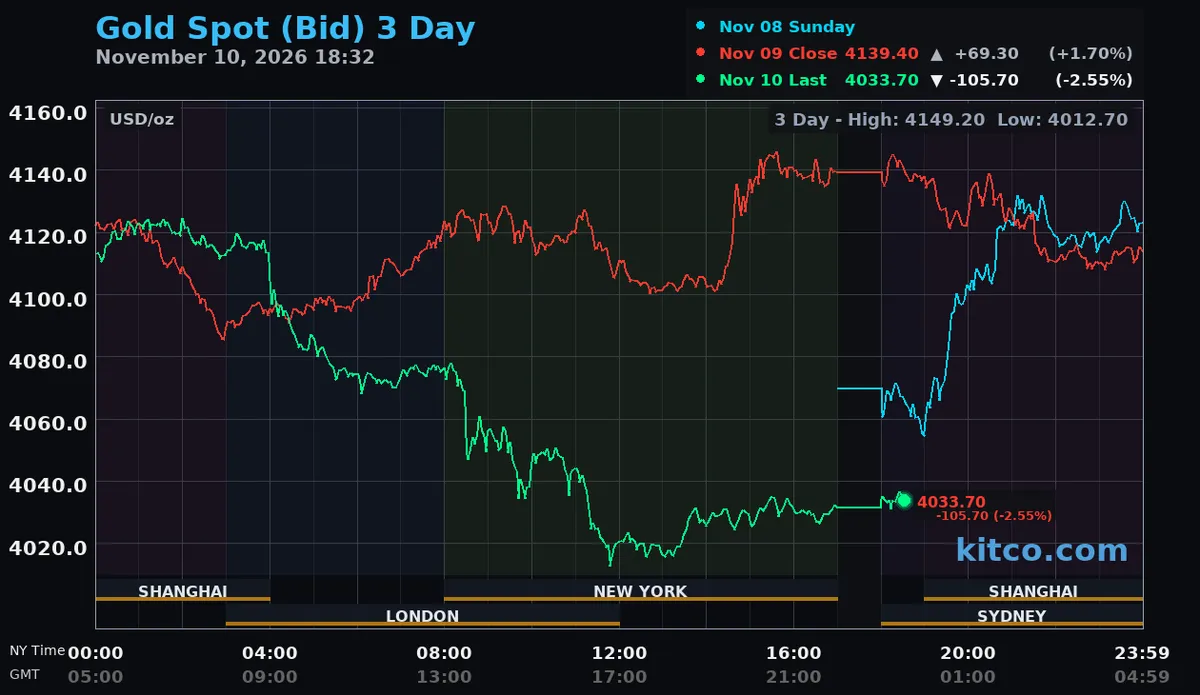
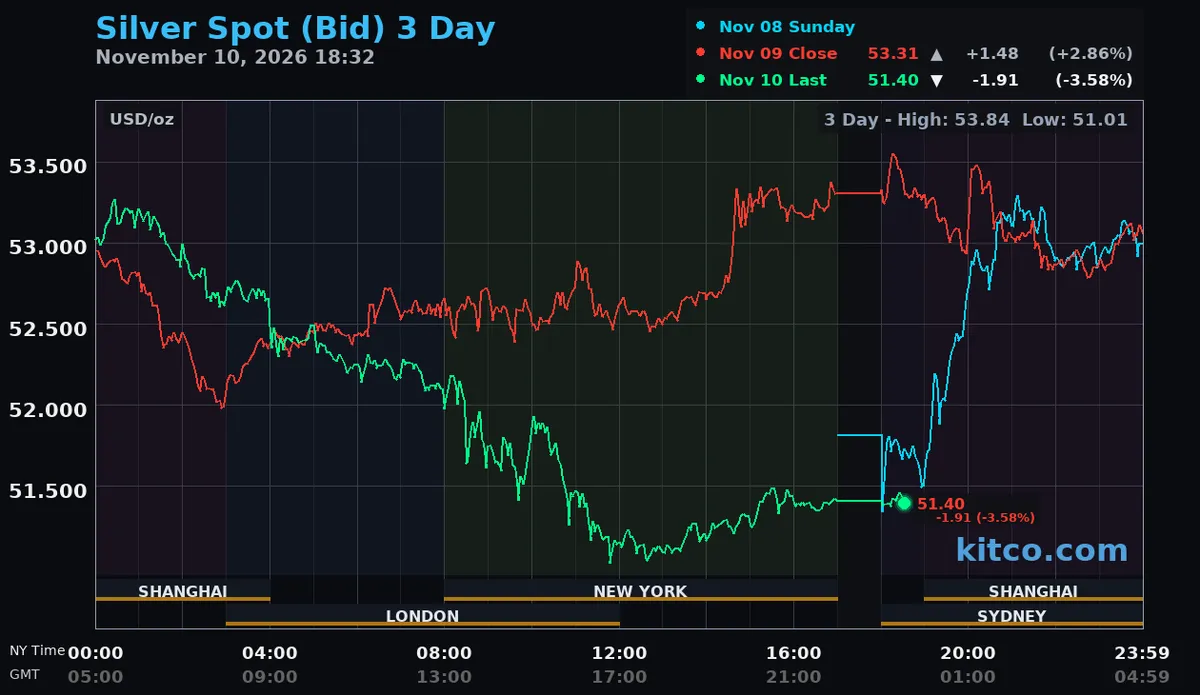
(Kitco NewsWire)周二美国交易时段尾盘,现货黄金和白银价格大幅下跌。美国消费者通胀数据强于预期,强化了市场对美联储12月再次加息的预期,并提高了更大幅度政策调整的可能性。通胀报告公布后,国债收益率和美元走强,对贵金属构成新的压力,尽管原油价格再次下跌,且对涉及伊朗的即时军事升级担忧有所减弱。现货黄金交易价格接近每盎司4031.80美元,下跌107.60美元,跌幅2.60%;现货白银交易价格接近51.410美元,下跌1.894美元,跌幅3.55%。
美国劳工部周二报告称,10月消费者价格指数经季节调整环比上涨0.4%,超过经济学家预期的0.3%涨幅。这一增幅低于9月的0.6%,但显示通胀压力依然持续。剔除食品和能源的核心消费者价格上涨0.3%,高于预期的0.2%,并与8月和9月的月度涨幅持平。更强的潜在读数强化了市场对美联储可能需要在更长时间内维持限制性货币政策的担忧。
劳工统计局未发布大多数10月年度通胀率,因为2025年10月联邦政府关门阻止了可比数据的收集。因此,最新报告没有提供直接可比的10月年度总体或核心通胀读数。这一限制增加了月度数据和潜在价格组成部分在评估近期通胀前景中的重要性。
10月住房成本上涨0.3%,占消费者价格月度涨幅的30%以上。食品价格上涨0.5%,其中杂货价格上涨0.4%,能源指数在9月飙升5.2%后上涨0.7%。汽油价格上涨1.0%,电力成本上涨0.9%,天然气价格下降0.8%。核心指数还反映了娱乐、医疗护理、机动车保险和家庭用品成本的上涨,而二手车价格下降。多个类别价格持续上涨表明,通胀压力超出能源领域,使市场对近期原油价格下跌将迅速转化为更广泛去通胀的预期变得复杂。
周二的通胀意外促使市场对美联储利率预期进行大幅重新评估。期货市场定价显示,美联储12月8-9日会议加息25个基点的概率为88.2%,加息50个基点的概率为11.8%。这些数据与早些时候的预期相比发生了显著转变,当时最可能的结果是加息四分之一点,更大幅度的调整受到的关注较少。美联储在10月会议上将基准目标区间维持在3.75%至4.00%不变,两名政策制定者支持立即加息。
美联储理事克里斯托弗·沃勒周二加剧了市场担忧,他表示即使通胀有所缓和,央行也应在12月加息,如果潜在价格压力仍然高企,更大幅度的加息可能是合适的。10月核心通胀读数达到了他认为考虑加息50个基点的门槛。里士满联邦储备银行行长汤姆·巴金周一采取了更为谨慎的立场,强调需要评估即将到来的信息后再决定12月政策。不同评估凸显了下一次潜在加息幅度的不确定性,尽管周二的通胀数据强化了进一步收紧的理由。
美国国债收益率大幅攀升,投资者重新评估货币政策前景。基准10年期收益率一度突破5.00%,而更敏感于政策的2年期收益率接近4.75%。2年期收益率随后交易在4.725%附近,盘中上涨约18个基点,而10年期收益率上涨约12个基点。美元对主要货币也走强,对以美元计价的黄金和白银构成额外压力。更高的名义收益率、对限制性货币政策预期的上升以及更坚挺的美元,抵消了能源价格下跌和持续地缘政治不确定性可能带来的支撑。
上周五强于预期的美国就业报告强化了周二通胀数据的含义。10月非农就业人数增加16.5万,而预期约为增加6.5万,失业率从4.2%降至4.1%。平均时薪环比上涨0.4%,超过预期的0.3%。8月和9月就业数据合计上修8.4万。有韧性的就业、更强的工资增长和持续的消费者通胀,为美联储在科技股近期波动和企业投资担忧的情况下,仍有更多空间专注于价格稳定提供了支持。
市场定位现在反映出非收益贵金属面临更困难的环境。黄金在上周民主党中期选举胜利后的反弹,得到了国债收益率下降以及预期分裂政府可能限制额外财政扩张的支撑。周二的通胀意外逆转了部分债券市场涨势,并表明即时美联储前景对通胀和就业比对国会控制更为敏感。白银面临更大的抛售压力,因为更高的借贷成本、更弱的股票以及对工业需求的担忧,加剧了贵金属的整体下跌。
本周剩余的美国经济日历包括周四的每周初请失业金报告和周五的10月生产者价格指数,两者均定于美国东部时间上午8:30发布。投资者将审视生产者价格,以寻找持续投入成本通胀及其向消费者价格传导的证据。美国国债市场将因退伍军人节于周三休市,但股票市场将保持开放。国债市场流动性下降可能影响交易条件,而美联储评论和下一次通胀报告仍将是黄金、白银、美元和债券收益率的重要催化剂。
周二,霍尔木兹海峡和美伊局势仍是全球能源市场的主要影响因素,尽管在唐纳德·特朗普总统和国务卿马尔科·卢比奥发表评论后,对额外美国军事行动的预期有所缓和。特朗普周一表示,在包括卡塔尔在内的地区政府呼吁后,他将推迟对伊朗的进一步打击,而卢比奥周二表示,美国制裁和海军封锁正在施加足够压力,无需进行重大战斗行动。这些评论鼓励交易商降低原油价格中的部分地缘政治风险溢价,延续了周一的大幅下跌。
然而,对近期外交解决的预期仍不确定。伊朗高级安全官员莫森·雷扎伊周二表示,德黑兰与华盛顿之间没有进行正式谈判,这挑战了早些时候关于协议取得进展的暗示。主要争端仍是制裁减免、伊朗核活动、美国海军封锁以及恢复通过霍尔木兹海峡正常商业航运的条件。地区调解仍在继续,但双方均未确认具有约束力的解决方案或无限制海上通行的时间表。
周二原油期货收低,尽管在伊朗官员质疑谈判前景后,价格从盘中更深跌幅中有所回升。布伦特原油下跌1.08美元,跌幅1.17%,收于每桶91.49美元;纽约商品交易所WTI下跌0.81美元,跌幅0.93%,收于86.04美元。两个基准均录得自8月31日以来的最低收盘价,能源价格持续下跌,交易商重新评估中东石油供应威胁。
周二北美股市收低,强于预期的通胀报告推动国债收益率走高,并重新引发对货币政策前景的担忧。道琼斯工业平均指数下跌157.86点,跌幅0.30%,收于52231.89点。标普500指数下跌29.01点,跌幅0.38%,收于7520.93点;纳斯达克综合指数下跌187.26点,跌幅0.74%,收于25065.87点。罗素2000指数下跌19.44点,跌幅0.68%,收于2821.38点。这些跌幅发生在周一广泛市场反弹之后,当时较低的原油价格和科技股重新买盘支撑了从上周大幅抛售中的复苏。
加拿大标普/TSX综合指数周二收低,下跌275.81点,跌幅0.76%,收于36170.45点,从周一自9月4日以来的最高收盘水平回落。材料股领跌,下跌约3.9%,较弱的贵金属和铜价对矿业公司构成压力。非必需消费品股下跌0.8%,对利率敏感的房地产板块下跌0.7%。能源股上涨约1.1%,尽管原油价格下跌,仍对更广泛市场疲软提供了部分抵消。加拿大基准指数的下跌反映了市场担忧更紧缩的美国货币政策可能对加拿大最大出口市场的经济活动和大宗商品需求构成压力。
周二欧洲股市大多收高,较低的原油价格缓解了通胀和企业成本担忧,抵消了部分来自美国消费者通胀意外的压力。泛欧斯托克600指数上涨0.27%,收于658.32点;德国DAX指数上涨0.31%,至26347.45点。法国CAC 40指数上涨0.55%,至8278.59点;意大利富时MIB指数上涨0.69%,至51755.08点。英国富时100指数表现落后,下跌0.29%,收于10751.59点。投资者还评估了英国央行副行长克莱尔·隆巴德利的评论,她暗示英国利率可能需要维持在一些政策制定者预期的更高水平。
关键外部市场方面,纽约商品交易所WTI原油期货在收于每桶86.04美元后走低,布伦特原油期货收于91.49美元。基准10年期美国国债收益率大幅上涨,一度超过5.00%,而2年期收益率攀升至接近4.75%,随后交易在4.725%附近。美国消费者通胀数据公布后美元走强,随着对美联储进一步收紧的预期上升,对贵金属构成额外压力。(Kitco全球指数显示今日黄金走势中有多少来自美元,有多少来自黄金市场本身。)
技术面
现货黄金多头的下一个上行价格目标是推动价格重新回到先前确定的4051.45美元至4088.51美元阻力区间之上,持续突破上边界后目标指向4147.62美元,然后是4200.09美元。空头的下一个短期下行价格目标是跌破4020.00美元至4000.00美元支撑区间,更深的下行目标在3910.00美元,然后是3890.00美元。第一阻力位见于4051.45美元,然后是4088.51美元。第一支撑位见于4020.00美元,然后是4000.00美元。
现货白银多头的下一个上行价格目标是推动价格重新回到53.420美元至54.640美元阻力区间之上,持续突破上边界后目标指向55.000美元,然后是更广泛的56.000美元至57.000美元阻力区域。空头的下一个下行价格目标是跌破51.000美元,更深的下行目标在50.010美元,然后是48.000美元。第一阻力位见于53.420美元,然后是54.640美元。下一支撑位见于51.270美元,然后是51.000美元。
作者:Kitco NewsWire
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章