
科技出口越猛,再平衡越不急:中国为何绕不开这道选择题?
 初级编辑 · · 阅读 29
中国出口与制造业强劲,日本化叙事站不住脚。真正的风险是出口韧性消解了内需再平衡的紧迫感。
2024年11月,中国30年期国债收益率首次跌破日本同期限国债收益率,金融市场为此议论纷纷。一年后,10年期基准收益率也跟上了这一步调。尽管两国收益率趋同很大程度上是因为日本打赢了对抗通缩的三十年之战,但"中国经济的日本化"还是成了过去几年经济学家和投资者最热衷的话题之一。2023年8月,摩根大通在报告里列出过一些令人不安的相似之处:两国房地产危机的结构性成因、金融失衡扩张的规模与速度,以及严峻的人口压力。但同一份报告也点明了关键差异——中国有更大的国内市场、更低的城镇化率和更多后发增长空间,可用的调控杠杆更多;国家主导的金融体系也让"债务危机突然爆发的可能性更小"。
三年过去,争论没有平息,反而随着内需恶化的迹象越烧越旺。今年前九个月,社会消费品零售总额年化增长率仅1.1%,固定资产投资下降7.2%,房地产投资跌幅达20.6%。花旗在10月7日的报告里直言中国"国内经济正处于衰退边缘",其内需指标已跌破疫情时期低点,且"疲软态势广泛存在,波及居民、政府和企业三大主体"。信贷增长 collapsed 到有记录以来最慢,家庭和企业都不愿举债;10年期国债收益率去年一度接近2%,如今回落到1.6%的历史低位。单看这些数字,"日本化"的叙事似乎找到了土壤。
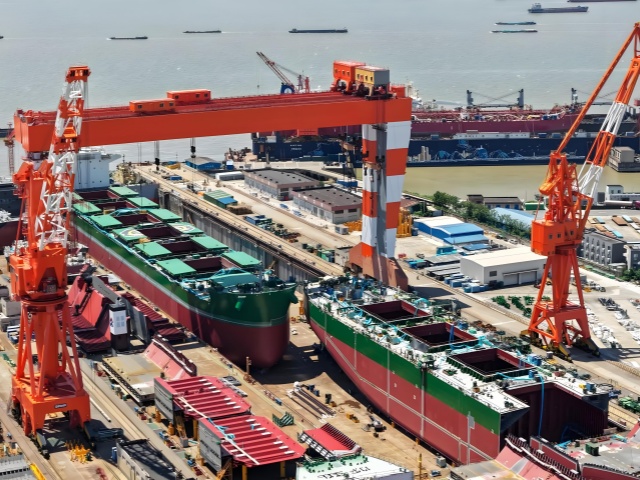
可把镜头拉远,画面就变了。如果世界第二大经济体真在经历"失去的十年",上个月出口增长36%、高科技产品出口增长64%又该怎么解释?后者几乎占了中国出口总增长的一半。日本泡沫破裂后,曾经雄厚的制造业日渐萎缩,其在全球制造业增加值中的占比从1995年的23%跌到2010年的11%;中国这一占比到2024年已升至28%。自2021年房地产危机爆发以来,中国制造业资本支出增长了45%。麦格理6月的报告提供了一个对照:1990年至2010年日本制造业资本支出下降14%,这"有助于解释为何日本错过了互联网和半导体领域随后的大部分技术变革浪潮";中国制造业则受益于人民币贬值、劳动力成本大幅下降、信贷持续扩张和研发支出不断增加。
这正是两个经济体最根本的分野。日本在泡沫破裂后是一个单一增速的经济体,停滞了数十年;中国则是不折不扣的双速经济体。用国际货币基金组织的话说,中国"强劲的出口增长缓解了国内需求不足的问题",进而推动了"技术进步和国际市场份额的提升"。上季度,中国汽车制造商首次在整个季度内销量超过日本竞争对手,占欧洲总销量的12.7%。AI热潮又添了一把火,进一步凸显中国作为AI建设制造中心的地位,巴克莱预计AI出口今年将为经济产出增加0.5个百分点。出口这台发动机的马力,远超当年日本所能倚仗的东西。
问题恰恰出在这里。出口越强,越显得内需疲弱是个可以缓一缓的问题。麦格理说中国消费股"估值低迷,这意味着中国将出现日本式的'失去的十年'局面",但消费持续疲软在很大程度上是政策导向的结果——北京正引导经济从房地产驱动的扩张转向科技驱动的自立自强。摩根士丹利的判断更直接:"尽管国内需求疲软,但出口的韧性为中国政府维持其科技优先的政策框架提供了空间。"换句话说,AI驱动的出口繁荣充当了弱消费的对冲,而这道对冲恰恰消解了再平衡的紧迫感。
所以真正的风险不是中国会不会日本化——制造业的表现差异已经让这个类比站不住脚——而是出口繁荣的国内后果,正在让"日本化"这场争论被不必要地拖延下去。当外部需求足够强劲,结构转型的痛苦就被暂时掩盖,改革的窗口也就没那么急迫地被推开。将泡沫破裂后的日本与今天的中国相提并论并不恰当,部分原因正是两国制造业走势的尖锐分化;但中国出口繁荣带来的国内影响,恰恰是这场争论迟迟不退场的部分原因。一个双速经济体最微妙的地方在于,快的那台引擎越有力,慢的那台就越容易被容忍。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章