
AI估值被杀后,新云还能走出阴霾吗?
 总管理员 · · 阅读 29
算力需求仍强,但高债务和融资压力让CoreWeave等新云股价承压,财报能扭转吗?
AI估值这波杀得挺狠。前段时间大家还觉得算力不够用,新云公司的股票能涨多少就涨多少,结果利率一抬、债务成本一高,市场立刻翻脸,把这些靠借钱扩产能的公司先打了一顿。CoreWeave一个月跌了大概四成,债券被抛得收益率一度冲上16%,就是这种情绪最直接的体现。
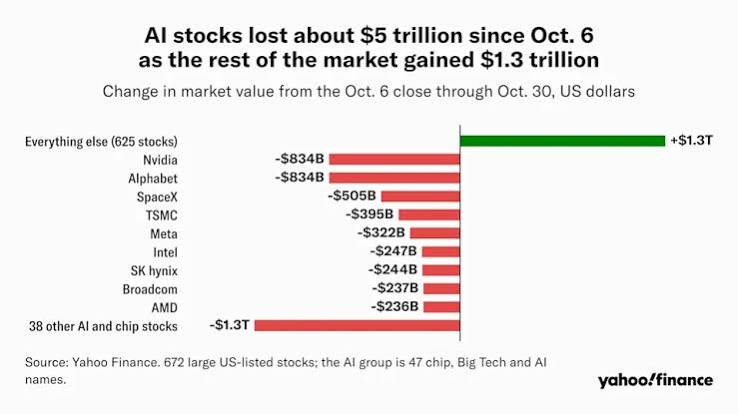
问题不在需求。第三季度营收还是涨了168%,指引也上调了,积压订单更是到了1300多亿美元。客户要算力的意愿还在,预付款也在进来。真正让人担心的是钱从哪来。公司债台高筑,利息支出大,母公司层面再发无担保债的话成本太高,管理层自己也说不打算在2027年前大量发。资产层面的担保债还算稳定,但整个市场对高杠杆AI基建的耐心明显不如以前了。
黄仁勋那边的事又添了一层。英伟达是这些新云最主要的芯片来源,也投了钱、给过背书。现在出了丑闻,调查在进行,股价跟着跌,大家自然会想:万一供货优先顺序变了,或者融资支持没那么痛快,这些高度依赖英伟达的公司会不会更难受。目前看还没到实质断裂的地步,更多是情绪传染,但确实让本来就脆弱的融资叙事更紧张。
Anthropic下周上市是个变量。估值如果能稳住,说明大客户还在大把花钱建数据中心,对CoreWeave这种订单可见度高的公司是利好。成功上市能帮市场重新相信“需求是真的”,至少短期内能给股价喘口气。反过来,如果上市表现一般,市场可能又觉得AI估值水分还没挤干,新云继续承压。
这些股票能不能走出阴霾,关键看两件事能不能同时发生。一是客户预付款和资产担保融资真能撑住后面的资本开支,不用再去市场高价借无担保钱;二是GPU供给依然紧,价格跌不下来,让现有产能的回报率保持好看。如果这两点做到,好业绩加上订单落地,股价有机会慢慢修复。做不到的话,债务成本就会一直压着,再好的营收增长也只能让人觉得“赚的钱先还利息了”。
现在市场已经把很多乐观预期打掉了,估值没以前那么贵。但融资环境没明显好转之前,这些新云大概率还是会跟着利率和风险偏好波动,很难一下子回到之前那种只看需求、不管成本的行情。有机会,但需要时间,也需要后面几季真的把现金流和债务结构改善给大家看。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章