AI摘要: 美团二季度营收同比增13.9%至1046亿元,核心本地商业利润率转正至7.9%,但巴克莱维持减持评级,目标价10美元,称其“防御有余,弹性不足”。美团面临三大困境:此前的垄断红利不再,遭阿里强势入局即时零售挤压;硬成本高企,销售营销费用大增且新工伤保险推高骑手保障成本;缺乏AI叙事难获估值溢价。虽新业务亏损收窄、出海盈利,但核心外卖业务承压,2026年EBITDA预测被砍超五成,股价距目标价仍有下行空间。
美团的核心业务好不容易扭亏为盈了,但华尔街投行却浇了一盆冷水,甚至把未来的利润预测硬生生砍掉了一半。
最近,美团交出了今年二季度的成绩单。大盘子看着其实挺唬人,总收入同比增长了13.9%,达到了1046亿元人民币。最让大家松了一口气的是,美团的核心本地商业在连续亏了三个季度之后,利润率终于转正,达到了7.9%。
听起来是不是有种熬过寒冬、春暖花开的感觉?
但国际大投行巴克莱的分析师团队却有点泼冷水。他们在最新的报告里,直接给美团维持了减持评级,目标价死死按在10美元,并且放出了一句扎心的评价:“防御有余,弹性不足”。
为什么明明赚钱了,资本市场却不买账呢?其实扒开这份财报的底裤,你会发现美团正面临着三座难以逾越的大山。
第一座大山,叫回不去的暴利时代。
7.9%的利润率虽然转正了,但跟当年补贴大战爆发前、动辄20%的利润率相比,简直是腰斩再腰斩。这就好比以前你在这个地盘上占了80%的份额,躺着就能收高额佣金。但现在阿里巴巴非常强势地杀回了即时零售赛道,而且短期内根本不在乎赚不赚钱。面对这种手里挥舞着支票簿、疯狂抢地盘的巨头,美团以前那种舒服的垄断红利,已经一去不复返了,盈利的天花板被死死地压低。
第二座大山,是居高不下的硬成本。
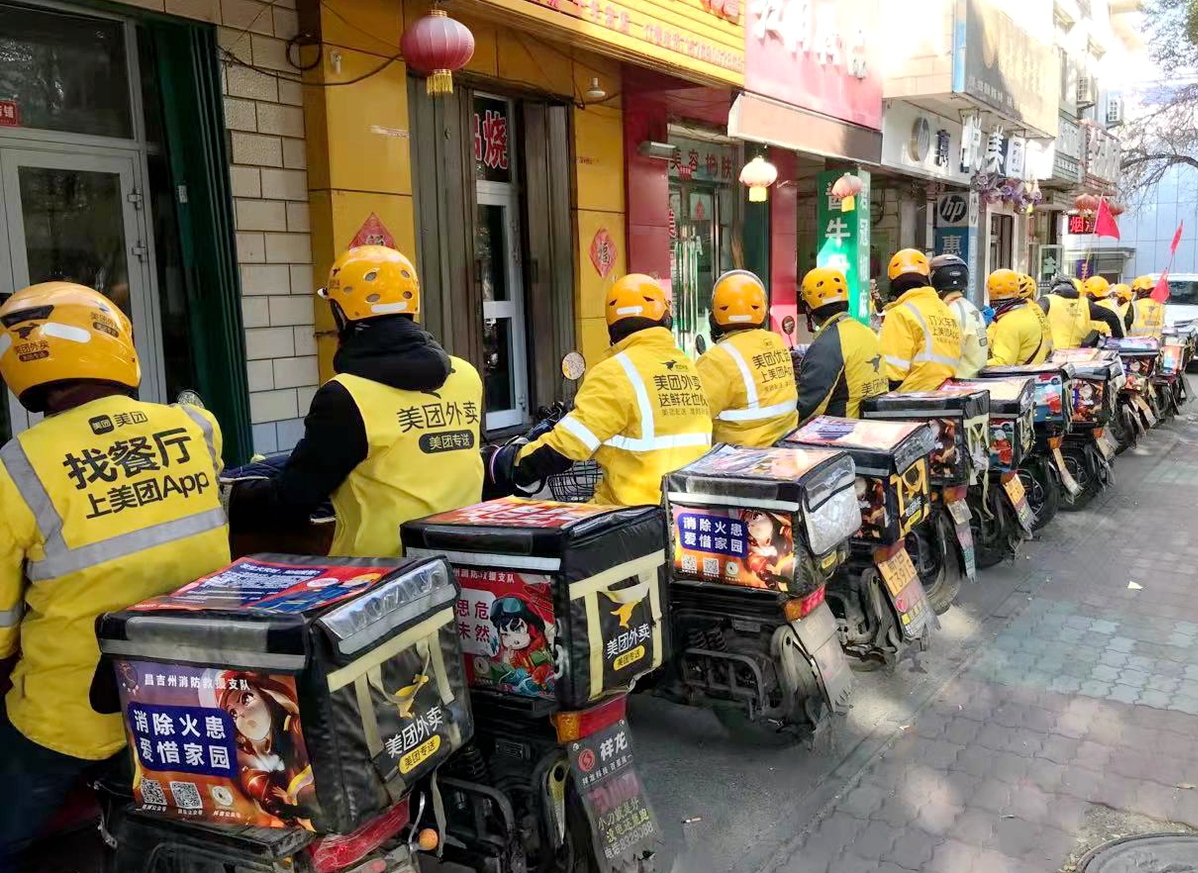
二季度美团的调整后净利润只有25亿元,比巴克莱的预期低了足足41.1%。钱花哪去了?全砸在销售和营销费用上了。更让管理层头疼的是,从今年7月1号开始,全国推行了新的工伤保险制度,这意味着几百万外卖小哥的保障成本将实打实地推高美团的支出结构。一边要应对旺季的骑手激励,一边是躲不掉的合规成本,这利润想大幅涨起来,难如登天。
第三座大山,你绝对想不到,竟然是没有故事可讲了。
现在的资本市场有多疯狂?大家都在满世界寻找能被AI赋能的超级标的。但在这种AI狂欢的主题下,美团却没能给自己塑造出一个让市场兴奋的AI叙事。这就像大家都在炒作能飞上天的汽车,而你依然在踏实地蹬着一辆老式自行车。 哪怕你的车再结实、再能抗风险,资金也不愿意给你更高的估值溢价。
当然了,美团也不是在坐以待毙。
它的新业务亏损正在明显收窄。而且出海的步伐非常生猛,香港的Keeta业务在去年10月就已经盈利,今年7月,上线还不到一年的沙特阿拉伯业务也实现了转盈。在国内,小象超市已经在北京、杭州、深圳等68个城市铺开,社区生鲜店快乐猴也开到了40家。
但在巴克莱的分析师看来,美团的管理层虽然执行力非常出众,但这些新业务的增量,依然无法掩盖核心外卖业务被阿里围剿、利润率承压的致命软肋。所以,巴克莱把美团2026年的EBITDA(税息折旧及摊销前利润)预测,大幅下调了54.5%,只剩下78亿元人民币。截至8月28号,美团股价报10.40美元,距离他们给出的目标价还有下行空间。
可以说,在惨烈的补贴退潮和阿里强势回归的双重夹击下,美团正在经历一场痛苦的挤水分之战。


 陆一夫
2026/09/03 14:15
 流动的沙
2026/06/04 12:41
 币海独步者
2025/12/27 16:36
 股海柠檬精
2025/09/10 15:09