
香港AI数据中心为何落后?出路又在哪?
 初级编辑 · · 阅读 30
香港数据中心排名下滑,受芯片管制、土地和电价制约。出路不在追赶新加坡,而在做内地算力与海外数据之间的推理应用枢纽。
香港在数据中心这件事上,曾经站在前排。仲量联行2023年把香港评为全球第四大数据中心市场,政府也把它称作“数据中心的首选之地”。
可到了今年,同一家机构的报告里,香港连亚太前十大市场都没进去,柔佛、悉尼、上海跑到了前面。
创新科技及工业局援引市场数据说,香港现有61个数据中心,与2022年基本持平;经合组织的数据集显示,香港有9个可用商业云区,其中仅4个、也就是44%配备先进AI芯片。新加坡同样地域受限,却有19个可用区域,74%具备高水平AI能力。数字摆在这里,落差不是感觉,是结构。
制约来自三处,彼此咬合。美国对先进芯片的出口许可对香港实行驳回推定,工业和安全局要求发往其认为构成国家安全风险目的地的先进AI芯片需获许可证,香港本地高性能芯片可能是老旧版本。
阿尔托大学的莱东维尔塔说得很直白,即便那44%的比例,也可能高估了香港的地位。土地稀缺和高昂电价则是另一重约束,高力国际2024年把香港剔出全球十大成熟数据中心市场,理由正是成本高、土地少。
香港目前数据中心容量为750兆瓦,新加坡已拥有14亿瓦装机容量,约为香港两倍,还计划再扩三分之一。这些是硬约束,短期内改不了。
但香港并非没有牌可打。莱东维尔塔的建议是,与其在规模上跟区域对手硬拼,不如深化与中国大陆的技术联系,优先发展实用AI应用和模型部署,而不是在高能耗的基础大语言模型训练上发力。
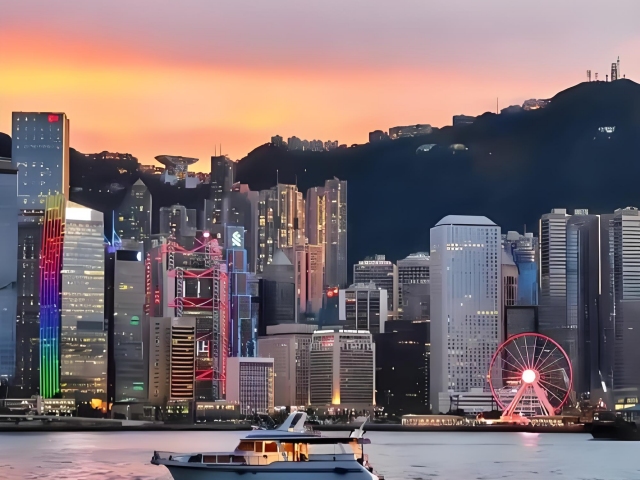
这个判断有道理:香港电价高、土地贵,训练基础模型是烧钱烧电的活,成本结构天然不占优;可应用层和推理环节,拼的是场景、数据和合规便利,香港的金融、贸易、医疗、物流恰恰是传统强项。
创新科技界议员邱达根也持类似看法,他说香港不是运营数据中心成本最低的地方,训练基础模型是否有利有待观察,但基础模型之下有许多应用层可以在香港开发,本地企业和科研项目对AI应用有强劲需求。他还提醒不要过快扩张,设备折旧快,扩张速度应与市场需求匹配。
商汤科技的动作提供了一个观察窗口。它正与政府控股的香港科技园公司合作,计划2030年全面投入运营时推出一座主要由中国制造显卡驱动的数据中心,目标提供40艾可拉浮点运算算力。
商汤港澳及澳门业务董事总经理冯立仁说,教育、金融、物流等行业都在大量消耗代币,当前供给根本不够;本地专业服务机构和在港设立据点的非本地公司,为避免跨境数据流动的合规负担,有动力把数据存放在香港。
但冯也点出瓶颈:国产芯片供应不稳定,内地需求也高;变压器短缺阻碍向更大规模数据中心供电;他呼吁供应商与内地大型制造商合作提前采购,政府提供政策支持获取稳定电力供应和优惠电价。
我的看法是,香港的出路不在“追赶新加坡”,而在“定义自己的位置”。桑迪岭集群毗邻大陆、面积11万平方米,预计2032年完工,届时提供每秒180艾次浮点运算算力,是当前全市算力水平的36倍,中国大陆运营商是这类最大新项目的幕后推手,但如今持股比例不足十分之一。
这说明香港的增量资本和算力来源正在变化,与其纠结外资观望,不如把离岸数据枢纽和推理应用中心做成制度优势。莱东维尔塔提到,香港法律体系因国安法变得复杂,外国投资者处于观望;可他也说,对大陆AI公司而言,香港是绝佳的离岸地点,能实现更优质的国际数据连接。
这两句话合起来就是香港的定位:不是全球AI训练中心,而是连接内地算力与海外数据、专注推理和行业应用的中间层。
这条路的规模未必最大,但契合香港的成本结构和制度禀赋。真正的风险不是落后,而是用别人的赛道标准衡量自己,然后在追赶中丢掉唯一的长处。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章