
英伟达崩了 黄金也崩了:美股在震荡中下跌
 站内编辑 · · 阅读 33
这场突如其来的人事变动,恰好和中东地缘冲突升温、通胀预期反弹、美债拍卖走弱、美联储官员释放鹰派信号集中碰撞。
英伟达董事会在开盘前发布公告,黄仁勋辞去总裁、首席执行官以及董事职务,CFO 科莱特・克雷斯出任临时首席执行官,哈维・琼斯担任新设的董事会主席。
这是这家自1993年成立以来始终由黄仁勋执掌的企业第一次更换最高负责人,公司没有成熟的接班方案,外部候选人储备十分有限。
消息落地之后,英伟达盘中最大跌幅超过14%,市值短暂跌破4万亿美元,创下2025年7月之后的低位,收盘回落至166.19美元,跌幅4.34%,距离历史高点回撤幅度已经超过三成。
这场突如其来的人事变动,恰好和中东地缘冲突升温、通胀预期反弹、美债拍卖走弱、美联储官员释放鹰派信号集中碰撞,形成一股横跨股票、债券、大宗商品、加密资产的同步抛售浪潮,美元则连续第三个交易日走强。
最终,周四收盘标普500下跌0.36%,纳指下跌0.39%,道指下跌0.36%;罗素2000报跌1.66%,费城半导体指数跌0.54%。
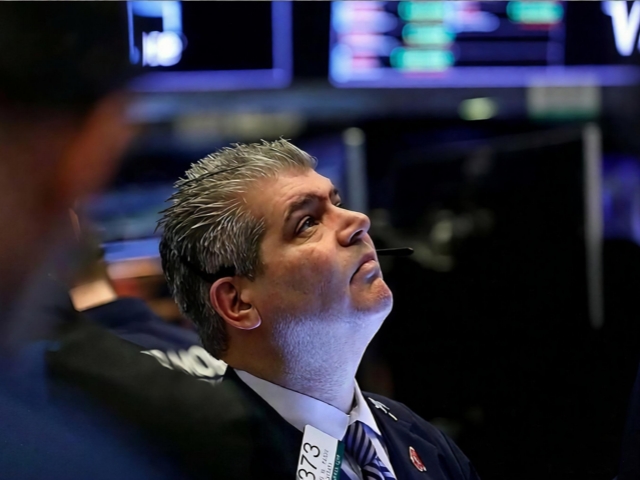
市场对这次人事震荡的解读本身存在巨大分歧。一部分机构偏向冷静,认为英伟达核心客户采购算力基础设施依靠自有现金流,长期算力订单不会因为管理层变动立刻撤销,芯片本身的刚需属性不会随着掌舵人的更迭消失。Edward Jones 的分析师同样认为,公司基本面没有发生实质性改变,战略能否持续落地仍需要时间验证。
但空头阵营的警告同样清晰,“大空头”Burry 认为,虽然急跌本身存在短线交易机会,但事件可能诱发针对英伟达商业模式、出口合规的监管调查,AI 资本开支过热的隐患将加速压缩其长期护城河。
伯恩斯坦直接下调评级至同步大盘,目标价腰斩,提醒投资者,当负面风险开始暴露,后续往往还有更多问题浮出水面,不适合急于抄底。硅谷内部也出现分化声音,马斯克公开声援黄仁勋,称愿意向其抛出橄榄枝,这一表态也侧面印证黄仁勋在全球 AI 算力生态里不可替代的影响力。
盘面的资金流向给出了最直接的答案,AI 板块没有集体崩盘,而是出现剧烈内部再分配,AMD、博通同步大涨超过5%,增量资金快速转向英伟达的替代方案,两家企业的上涨几乎抵消英伟达对大盘的拖累,费城半导体指数跌幅明显小于主要宽基指数。
与之对应,高风险算力云标的遭遇重挫,Nebius 下调营收指引、上调资本开支,股价大跌16.62%,CoreWeave、超微电脑同步走弱,存储板块美光、闪迪同步收跌,资金从高弹性 AI 成长标的撤离,转向能源这类防御和商品板块。埃克森美孚、雪佛龙收涨,油气细分板块成为当日少数稳定的避风港,对利率敏感的中小盘资产承受了最沉重的抛压。
搅动全局的第二条主线来自霍尔木兹海峡的地缘变局。特朗普公开表态放弃与伊朗达成协议,声称相关谈判阶段已经结束,美方掌控伊朗资金与海峡通道。
伊朗高层随即强硬回应,否认正在和美方谈判,同时放出警告,如果美军战机从欧洲基地起飞发动打击,伊朗将直接打击欧洲境内美军设施,并且重申在七项诉求满足前维持海峡管控。
地缘紧张直接点燃原油行情,WTI 12月合约上涨2.55%收于88.74美元每桶,布伦特1月合约上涨3.30%站上95.82美元。虽然能源库存数据原本偏利空,原油库存增幅远超市场预期,汽油、成品油库存同步上行,油价一度短暂回吐涨幅,但地缘风险压倒供需数据,重新推升报价。
天然气市场同步跟涨,美国天然气期货上涨4.45%,欧洲天然气盘中涨幅超过5.2%,寒冷天气预期和库存消耗支撑能源资产走强。油价上涨的宏观意义远不止能源板块行情,它直接重新点燃市场对于通胀反弹的担忧,成为美债抛售的重要推手。
美债市场在退伍军人节休市一天之后集中释放压力,把前期超预期 CPI 和油价上行的双重利空一次性计价。30年期美债拍卖结果不及预期,中标利率高于预发行水平,投标倍数下滑,加剧市场抛售情绪。
收盘时10年期美债收益率上行12.09个基点,站稳5.10%上方,2年期收益率上行幅度更大,短端利率上行快于长端,期限利差进一步收窄。
克利夫兰联储主席哈玛克再次发表鹰派讲话,这名上月 FOMC 会议上的异议票委指出通胀改善进程停滞,政策需要维持限制性,倾向以小幅、高频加息的方式管控物价。
即便同期出炉的经济数据偏弱势,10月成屋销售年化375万户,环比下滑5.5%,创下16年新低,首次申领失业救济人数维持20万,地产需求在高利率之下持续萎缩,也没能扭转债券抛售趋势。
实际收益率快速抬升,直接改变无风险资产定价基准,彭博美元指数走高,欧元、英镑同步走弱,日元维持在159.86附近,交易机构已经开始重新评估日元干预窗口。
实际利率上行,直接压制所有无息风险资产。现货黄金大跌接近2.8%,回落至3874.38美元每盎司,比特币跌幅更深,下挫4%,跌到8月以来低点,以太坊同步下行。黄金和加密资产的下跌,证明这一轮行情不是单一板块的情绪冲击,而是宏观折现率抬升主导的全局重定价。
资产价格的底层逻辑清晰:更高的美债实际收益率,意味着所有远期现金流资产的现值都要打折,AI 成长股、贵金属、加密资产,都处在这一估值框架之下。英伟达的人事风波放大成长板块的风险偏好收缩,而油价与美联储鹰派表态决定折现率上行的方向,两条主线共振,形成了这一轮跨品类同步下跌。
同期全球 AI 一级市场的消息,和二级市场的震荡形成耐人寻味的对照。Anthropic 的 IPO 传出六倍超额认购,机构测算上市首日散户买入规模有望刷新纪录;另一边 OpenAI 新一轮融资规模不及最初目标,募资计划从300亿美元收缩至150亿美元,估值也同步下调。
算力资本开支的矛盾持续显现,SpaceX 计划投入740亿美元在美国两地建设大型数据中心,而 Anthropic 和 SpaceX 之间的算力租赁协议存在续约变数,马斯克公开表示乐意收回闲置算力。CoreWeave 交出超预期季报,订单积压规模巨大,但头部投行依旧维持卖出评级,担忧长期融资缺口。
中国方面,中芯国际三季度利润大幅增长,但毛利率存在下行压力;鸿海净利润创出新高,AI 服务器业务成为增长核心;长鑫科技高管提出算力周期进入分层时代,存储赛道转向全场景竞争;中国新能源重卡渗透率突破五成,电动化持续向干线物流延伸。
下周,英伟达将如期公布三季度财报,这将成为市场判断“黄仁勋溢价”究竟值多少的关键窗口。而 Anthropic 将于11月19日正式挂牌纳斯达克,目标估值最高约1.4万亿美元,七家科技巨头将按 IPO 同价认购260亿美元私募股份。
一边是 AI 龙头的权力真空,一边是 AI 新贵的天价上市:资本市场正在用两种截然不同的方式,给同一个时代定价。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章