
“护城河”失守?中国LNG船单月反超韩国
 站内编辑 · · 阅读 26
全球新签7艘大型液化天然气运输船订单中,中国船厂获得5艘,韩国船厂获得2艘。
中国造船业在高附加值船舶领域拿下一个标志性节点。
2026年10月,全球新签7艘大型液化天然气运输船订单中,中国船厂获得5艘,韩国船厂获得2艘,中国在单月接单量上首次超过韩国。
这一变化之所以引发市场高度关注,是因为LNG运输船长期被视为韩国造船业最坚固的护城河,也是其高利润订单的主要来源。
从全年累计看,韩国仍保持领先。今年前10个月,全球共下单76艘大型 LNG 船,韩国承接44艘,占比57.9%;中国承接32艘,占比42.1%。
但对比2025年全年中国仅承接3艘,今年的跃升幅度极大。若把各型LNG船全部纳入统计,2026年上半年中国船厂接单量已经达到52艘,韩国为37艘。这意味着,在更宽口径下,中国已经取得阶段性领先。
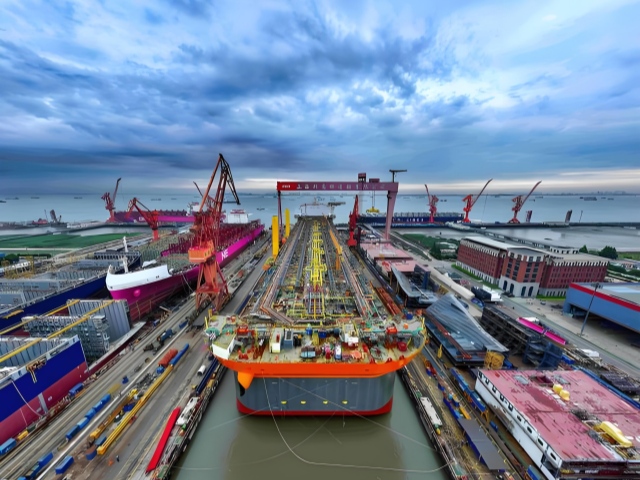
10月订单的核心推动力来自沪东中华。10月16日,沪东中华与马来西亚航运公司 MISC 签署5艘17.4万立方米 LNG 船合同;今年以来,MISC 已在沪东中华累计下单十余艘。
江南造船也在今年获得新加坡东方太平洋航运、阿布扎比国家石油旗下航运公司等海外客户订单。韩国船厂方面,三星重工承接了2艘来自日本川崎汽船的订单。
中国船厂份额快速提升,并非单纯靠低价,而是多重因素叠加。
第一,韩国船厂产能受限。韩国三大船企订单已排至2028至2029年,船坞资源紧张,且同时背负油轮、汽车运输船、集装箱船等订单,扩张空间有限。
第二,中国船厂正在扩大产能。沪东中华长兴岛新厂区投产后,规划将大型 LNG 船年建造能力从约6艘提升至10艘以上。
第三,中国船厂报价更具竞争力,同时交付周期持续缩短,部分17.4万立方米 LNG 船建造周期已缩短至16个月。
第四,中国作为全球最大 LNG 进口国,国内船东和能源项目为本土船厂提供了稳定订单基础,这部分订单至少占中国船厂 LNG 船订单的四分之一。
但也要看到,韩国并未失去技术优势。韩国三大船企预计2026年营业利润将明显增长,利润率有望进入10%至15%区间,这主要得益于前期高价订单进入交付期。
韩国在 LNG 船建造经验、核心设备配套、全球客户信任和后续运营维护方面仍有深厚积累。韩国进出口银行研究人员也认为,中国份额提升是现实,但韩国整体技术可靠性优势短期内难以被完全逆转。
但需要警惕的是,LNG 航运市场本身并非一路高歌。2026至2027年将迎来 LNG 船交付高峰,全球船队规模快速扩张,而液化产能释放节奏相对滞后,运费已从历史高位回落。这意味着,中韩船厂未来竞争不仅是谁能拿到订单,更是谁能把订单转化为稳定利润。
对中国船厂而言,真正考验在于能否持续按期高质量交付、维持毛利率,并提升关键配套国产化水平;对韩国而言,考验在于能否在产能饱和和海外投资压力下守住高端定价权。
从产业链角度看,LNG 船订单向中国集中,对沪东中华、江南造船及其配套企业构成中期利好;对韩国三大船企而言,短期利润仍受高价订单支撑,但中长期订单结构压力正在上升。
未来两到三年的交付节奏、船价走势和运费变化,将决定这场高附加值造船博弈的最终走向。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章