
LME铝遭遇30年最强逼空:现货溢价冲高147美元,两巨头控盘库存
 总管理员 · · 阅读 31
LME铝现货溢价创30年新高,库存跌至1990年低位,两交易商控盘60%-80%。
伦敦金属交易所的铝市场,这周把几十年没见过的紧张感又拉了回来。
周三,现货铝合约相对三个月期货的溢价,一度冲到每吨147美元,有的盘中报价甚至到了151美元。这个数字在超过30年的数据里是最高的。前阵子它还是贴水,从10月中旬开始一路拧上来,短短几周就从负的变成了历史级别的正溢价。
溢价飙这么高,说白了就是“现在就要铝”的人,比“三个月后再要”的人急得多。在期货市场里这叫现货升水,或者backwardation。正常时候铝是现货贴水,因为持有库存有成本,远期价格通常更高。现在反过来,说明仓库里真正能马上交出来的铝,已经少到买家愿意多付钱也要抢。
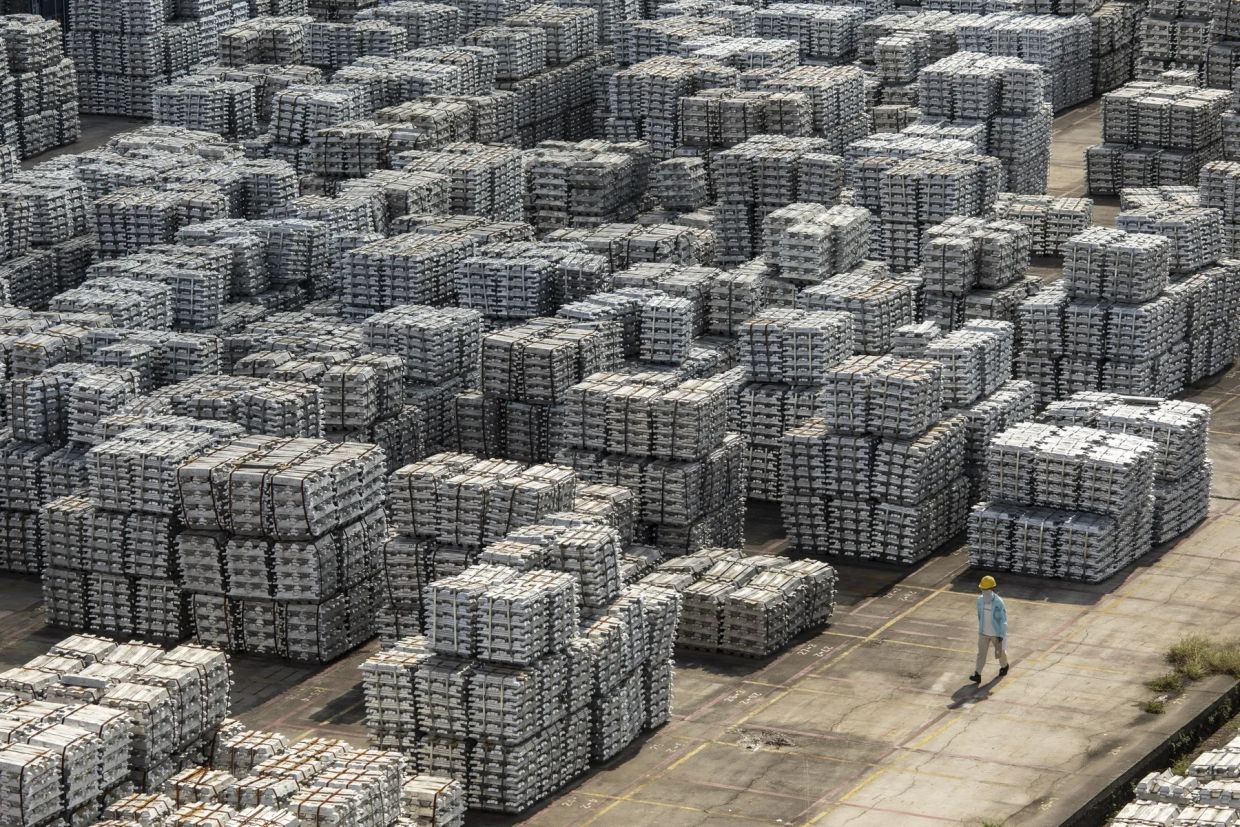
库存数字印证了这一点。LME铝库存今年累计掉了大约56%,掉到了1990年以来最低的水平,大概只剩22万吨出头。这么点库存撑着整个交易所的交割,本身就已经很薄。更关键的是,交易所数据显示,两家交易商手里攒着的多头头寸(包括仓单和现货合约),加起来占了这些现成可交割库存的60%到80%。也就是说,大部分能交的铝,都集中在极少数几个人手里。其他人想在市场上找到卖家,几乎找不到。流动性一下子就拧紧了。
这种局面不是突然出现的。往前看,今年2月底中东那边打起来以后,波斯湾地区的铝生产和出口就受到了很大冲击。那边大概占全球铝产量的9%,冶炼厂有的受损,有的运输路线变得更贵、更慢、风险更高。后来虽然找到了一些替代路线,但成本上去了,恢复也慢。与此同时,中国对电解铝产量有硬性上限,欧美市场又因为贸易壁垒,本地供应也偏紧。实物市场本来就没有太多多余的铝能往交易所里送。
印尼那边新上的产能确实在放量,未来几年有可能把全球铝市场从短缺推向过剩。可问题是,这些新铝大部分还没完成LME的交割注册,暂时进不了交易所仓库。所以现货端紧得要命,远期曲线却还是在反映供应会逐步宽松。再加上仓库里剩下的铝几乎全是俄罗斯品牌,很多西方买家因为制裁或偏好直接回避,能真正流通的量就更少了。
对市场参与者来说,这种结构很不舒服。空头如果到期要交铝,或者想平仓,就得要么把合约高价买回来,要么真的交出实物。一日价差Tom/next(“明天交割”相对“后天交割”的价格差)一度冲到2021年以来的高位,说明为了推迟交割义务,有人愿意支付很高的代价。后来这个价差回落了一些,但三个月以上的曲线仍显示到2028年都可能维持升水,说明市场预期紧张不会很快结束。
LME本身有规则,大持仓的多头如果占比太高,会被要求按一定条件把头寸借出去,防止出现1980年代末那种极端挤压——当时Marc Rich把溢价推到过每吨1000美元以上。现在还没到那个程度,但交易所已经在盯着这些头寸,必要时会要求管理。
总的来说,这是一次由库存枯竭、中东供应中断、头寸集中共同推出来的挤压。短期买家为了拿到即期铝不得不多付钱,长期则要看印尼新产能什么时候真正进得了交易所仓库,以及中东那边的修复进度。现在这个价差已经是30多年来的高位,接下来还能再冲多高,或者什么时候开始回落,就取决于这些实物铝什么时候真的能重新流进市场。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章