AI摘要: 美国中期选举民主党“蓝色浪潮”落地后,高盛、摩根士丹利、摩根大通集体看多中美后市:标普500年底目标共识8000点,强调AI盈利驱动;A股方面建议逢低买入,看好AI与硬科技,预计10%-15%上涨空间。新能源板块因IRA税收抵免政策风险下降而反弹,但属情绪修复而非基本面拐点。投行看多受商业模式驱动,目标宜作共识参考上限,盈利兑现仍是关键。
2026年11月3日至4日,美国中期选举结果尘埃落定:民主党同时拿下参众两院控制权,形成“蓝色浪潮”。选举结果公布后,美股当日大幅反弹(标普500上涨约1.6%,道指创近44年来中期选举后最佳单日表现),波动率显著下降。市场解读为“确定性回归”与“政策对峙可能抑制极端政策”的利好。
在此背景下,高盛、摩根士丹利、摩根大通三大投行对中美股市的后市展望保持积极,且相关观点在选举前后已逐步明确。
美股:年底目标共识指向8000
三家投行对标普500的年底目标高度一致,均指向8000点左右(从11月初约7700点水平计算,仍有上行空间)。
- 高盛:首席美国股票策略师Ben Snider维持年底8000目标,并给出未来12个月(至2027年底)8700的展望。核心逻辑是盈利驱动而非估值扩张,预计2026年标普500 EPS增长约36%,其中AI基础设施相关贡献约占一半。该目标在5月底从7600上调后一直维持,并在选举前再次确认。
- 摩根士丹利:首席美国股票策略师Mike Wilson此前明确指出,短期可能回撤至7100–7200区间(约8–9%),但年底基准目标仍为8000。他认为中期选举是重要“出清事件”,历史上选举后6–12个月市场通常强劲反弹。选举落地后,这一判断得到市场验证。
- 摩根大通:策略团队(Dubravko Lakos-Bujas主导)在8月已将年底目标上调至8000,强调AI资本开支正转化为云业务收入与订单积压,盈利预测上修至2026年约365美元EPS。选举后观点未转向谨慎。
这些目标的共同点在于:强调盈利(尤其是AI相关)而非单纯估值扩张,并将选举不确定性清除视为短期风险出清、中期上行的催化剂。
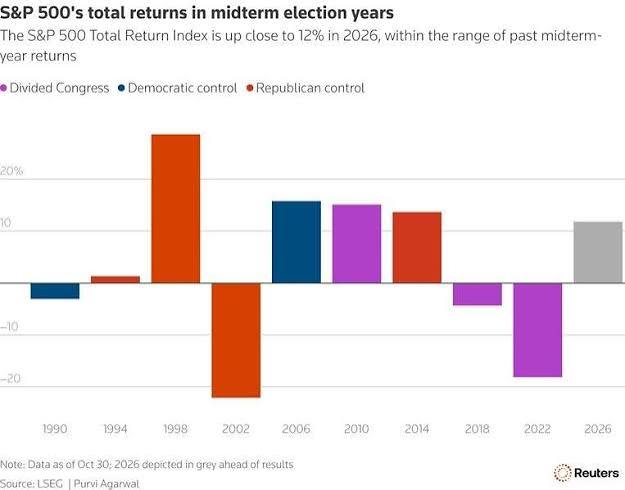
标普500在中选后的往年回报
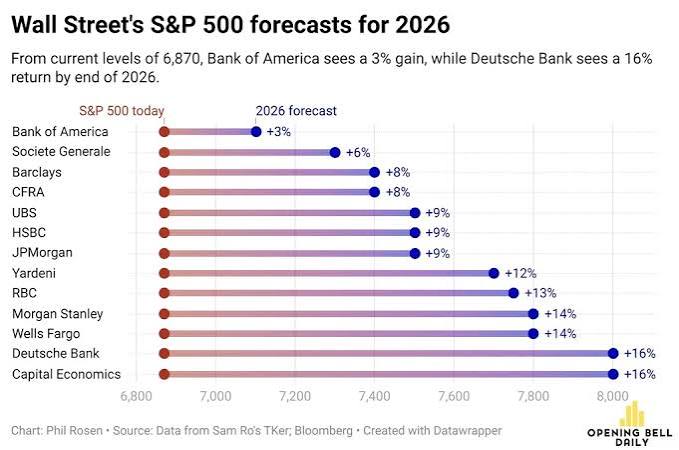
华尔街多数几个看多中选后的标普500指数
中国股市:逢低买入A股AI与硬科技
选举后,外资投行对中国股市的表述更加直接。
- 高盛:11月4日前后,亚洲团队发布《China: Buy The Dip?》(中国:逢低买入?)报告,指出中国国内AI相关标的从夏季高点回调近55%后,远期市盈率已从约53倍回落至约25倍,接近2025年夏季启动前水平,具备反弹条件。首席中国股票策略师刘劲津团队此前在《AI改写格局:中国崛起》中强调,自DeepSeek时刻以来中国AI相关上市公司创造近5万亿美元市值,AI股票占A股+港股总市值约42%、成交额约57%。报告看好出口导向AI供应链与本土AI领军企业两条主线,并关注国家队资金流入(前十大相关ETF近期净流入显著)。
- 摩根大通:11月5日明确表示,估值与仓位重置、政策托底及资金轮动将支撑A股进一步反弹,预计仍有10%–15%上涨空间,维持A股优于港股的判断,重点关注境内科技股与券商。此前CSI 300年底目标曾设在5200左右。
- 摩根士丹利:策略师Laura Wang等此前认为离岸市场可能还有进一步下行空间,但强调国家队资金仍有弹药,底部可能在1–2个月内出现,并偏好A股。选举后相关判断未出现明显转向。
中期选举结果落定后,中国新能源板块上涨
11月5日,民主党同时掌控参众两院的结果落地后,A股新能源方向出现明显反弹。光伏设备与电池/储能板块领涨,相关指数和ETF涨幅居前,板块整体呈现“低开高走、资金集中流入电新”的特征,与油气、煤炭等高股息方向的调整形成对比。这是选举结果明确后的首个完整交易日,市场对政策环境变化的定价反应较快。
这个板块受益于美国蓝色浪潮? 主要因为政策预期的边际改善。此前市场担忧共和党继续主导会进一步削弱《通胀削减法案》(IRA)框架下的清洁能源税收抵免与项目支持,相关不确定性压制了板块估值。对新能源油耗的民主党胜选后,投资者预期相关激励政策更有望保持完整或受到保护,美国新能源装机与融资环境的政策风险下降。中国企业在全球光伏和储能供应链中占据主导地位,因此被视为间接受益者;同时,隔夜美股新能源板块同步上涨,也形成了情绪映射。
花旗在选举后明确指出,按照历史经验,民主党中期选举胜利后,中国可再生能源股未来两个月有上行空间。路透社等外媒亦报道,中国清洁科技股因押注美国政策转向(强化清洁能源支持、降低进一步收缩的风险)而出现上涨。部分分析认为,这更多是低预期、低持仓下的情绪修复与技术性反弹,叠加国内Q3装机数据改善和行业反内卷推进,而非基本面彻底拐点;现有对华关税也未立即改变,实际政策落地节奏仍需观察。
总体来看,选举结果为新能源板块提供了明确的短期催化剂,市场交易的是“政策不确定性下降”而非立即的需求爆发。
重仓长鑫等硬科技
从三季报数据看,这些观点并非纯口头表态。截至三季度末,高盛进入918家A股十大流通股东,合计持仓约443.6亿元,第一大重仓为长鑫科技(约100.8亿元);大摩与小摩同样以长鑫科技位居前列,并布局多家半导体公司。多家外资在存储/半导体方向形成共识,既反映对国产替代与AI存储周期的判断,也与中国科技企业出海融资需求相匹配。
如何理解华尔街“看多”
这些投行的看多,并非纯粹“真心看好市场”,也非简单“阴谋收割”。更准确的表述是:商业模式决定了它们有强烈动机维持并放大多头叙事。当基本面(盈利增长、AI资本开支转化、中国估值回落至有吸引力水平、跨境业务回暖)能够支撑该叙事时,它们会积极放大;当叙事开始破灭时,转向往往滞后。
当前阶段,美股盈利与AI故事仍在推进,中国AI相关估值已显著压缩、政策支持信号出现,同时投行交易台正从相关杠杆交易与中国跨境股权融资中获得收入增长。这些因素共同支撑了它们放大多头叙事的行为。对投资者而言,这些目标更适合作为当前行业共识的参考上限,而非独立的买入信号。基本面能否持续兑现,仍是后续市场走向的关键。



 以太坊信徒
2026/11/05 12:47
 鲁克
2026/11/02 16:47
 陆一夫
2026/09/29 14:29
 Vicky
2026/08/04 12:25