AI摘要: 民主党中期选举大胜,特朗普负面效应致红州翻蓝,市场先跌后稳,纳指期货一度跌超2%后收窄。最大不确定性被“开盒”,政治制衡明确,利空出尽逻辑占优。AI数据中心监管担忧部分定价,但资本开支核心驱动未变。短期情绪宣泄而非趋势反转,中期偏向修复。关键词:特朗普、美国中期选举、纳指期货、AI数据中心、利空出尽。
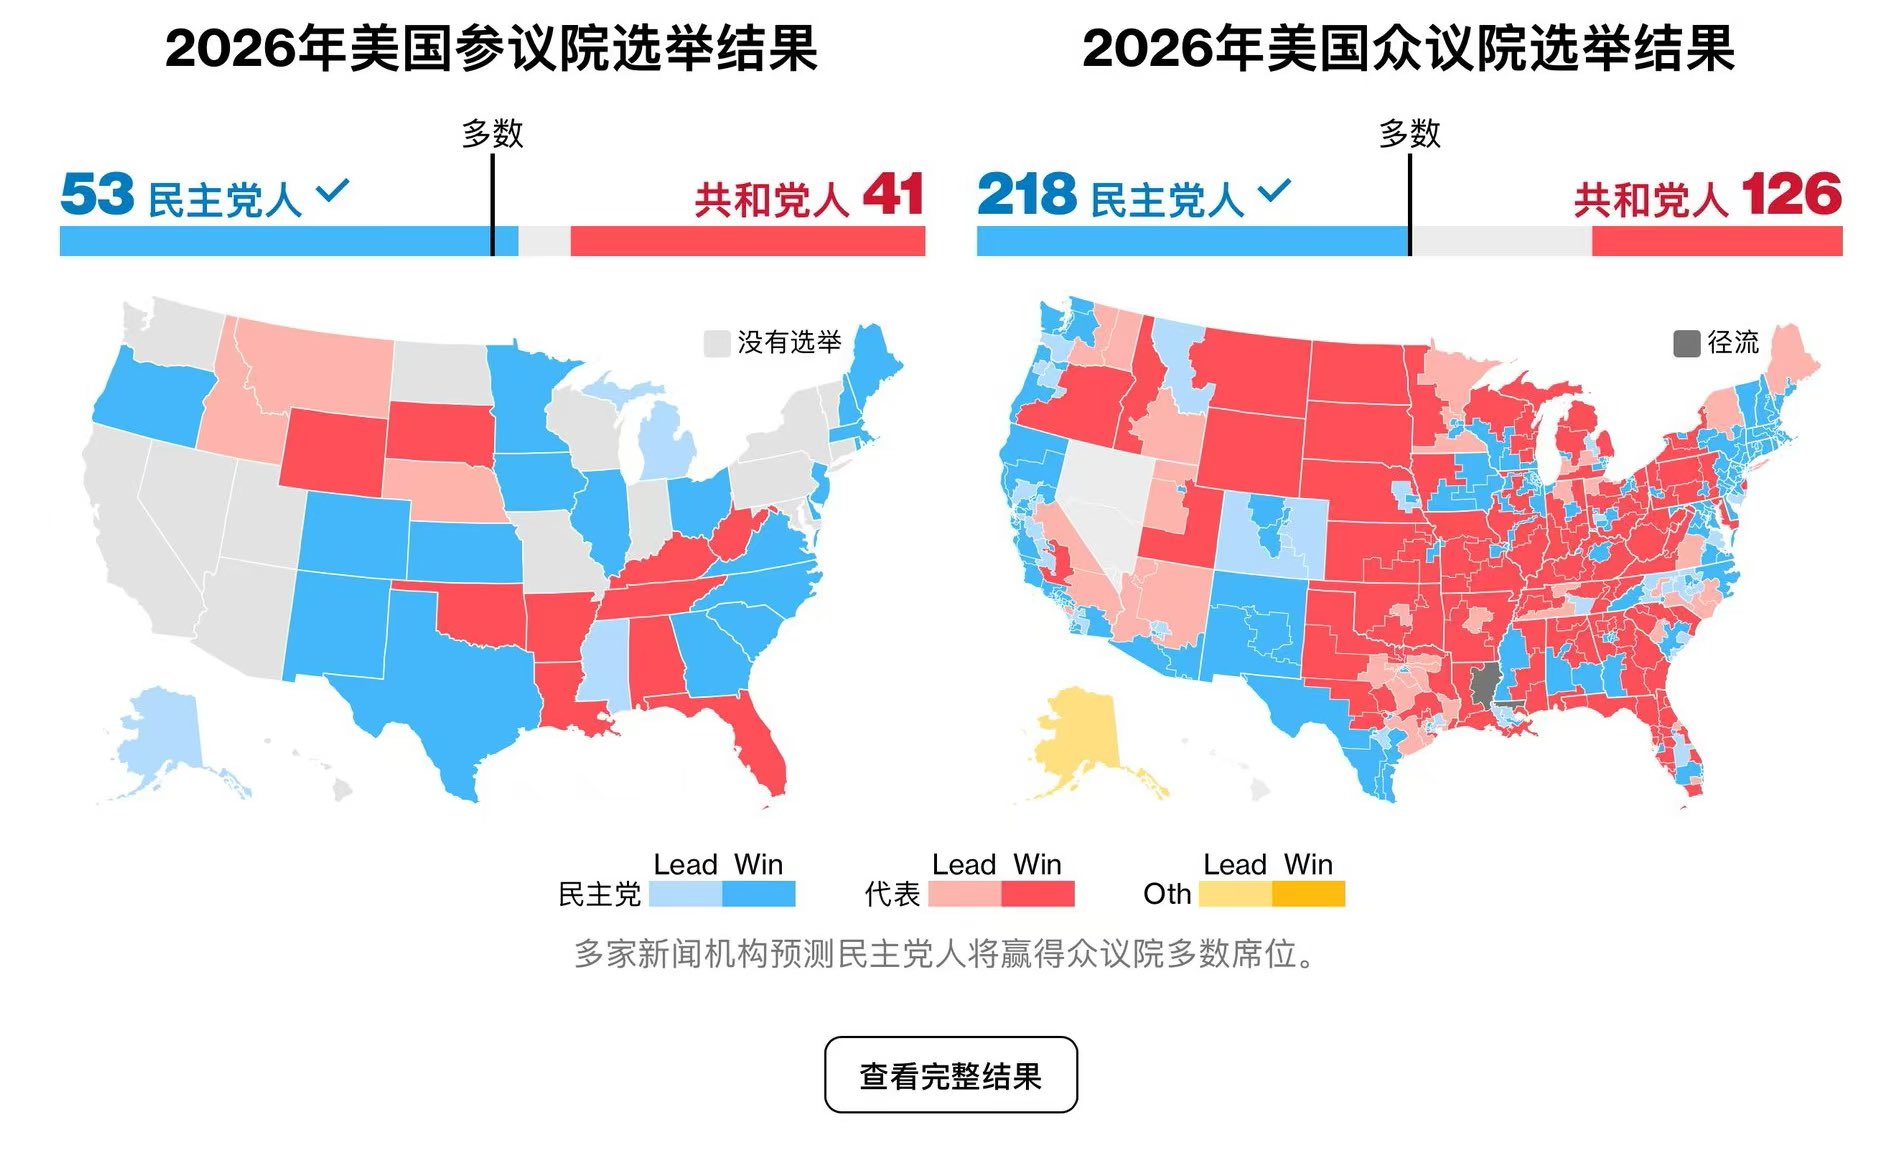
2026年中期选举落幕,民主党以远超预期的幅度拿下参众两院。红州翻蓝、摇摆州全面倒向蓝色、大量中间选民转向民主党,德州、堪萨斯、南卡罗来纳、俄亥俄、爱荷华等地都出现了历史性翻转。这不是因为民主党候选人或左翼意识形态突然变得有多好,而是特朗普这几年积累的负面效应太重:关税战持续推高成本、伊朗相关冲突反复扰动能源与通胀预期、ICE执法争议持续发酵。选民投的是对现状的不满,而不是对替代方案的热情。
市场早前已对共和党失利有所定价,但结果幅度之大仍引发隔夜抛售。纳指期货一度跌超2%,AI相关股票与数据中心主题承压尤其明显,德州州长选举结果进一步强化了地方层面对数据中心落地可能加严限制的担忧。亚洲科技股同步走弱,避险情绪推高美债、压低美元。这符合“利空出尽”前的典型反应:坏消息落地,但幅度超出共识预期时,先砸再看。
真正值得关注的不是短期波动,而是不确定性的结构性变化。
市场最怕的从来不是“坏结果”,而是“薛定谔的猫”。过去几年,特朗普在关税、伊朗战与和谈之间反复横跳,每一次表态都像没有开盒的猫——市场无法定价最终状态,只能反复交易情绪与尾部风险。关税政策本身已有法律与政治约束,伊朗局势虽仍有反复,但中期选举的结果至少明确了一件事:未来两年国会将由民主党主导,行政与立法之间将出现更明确的制衡。新国会要到2027年1月3日才正式就职,眼下仍是跛脚期,政策不会瞬间反转,但方向已不再是完全不可预测的单边行动。特朗普也表示,接受选举结果,以后会配合民主党。这与几年前特朗普否定选举并支持民众起来抗争,以至于后面的发生攻占「国会山」,大不相同。说明,『特朗普输不起』的政治动荡,可能不会重演。
对AI芯片与数据中心主题而言,监管与地方限制的担忧确实存在,且已被部分定价。国会换届并非即刻生效,联邦层面的大规模立法与执法调整仍需时间,州级阻力(如德州)虽现实,但全国范围内的数据中心扩张并非一夜之间被叫停。更重要的是,AI资本开支的核心驱动力仍是企业端的实际需求与技术迭代,而非单一政治周期。短期估值压缩可能提供重新评估的窗口,而不是趋势终结。
我的判断偏向乐观。
选举结果落地后,最大的不确定性来源被暂时“开盒”。市场从交易“会不会发生”转向交易“发生后会怎样”,后者通常更可定价。历史经验显示,中期选举后若出现明确的政治制衡,政策极端化的概率下降,市场波动率往往回落,资金重新关注基本面与流动性。当前美债收益率下行已在提供一定缓冲,若后续通胀与能源价格因地缘预期缓和而稳定,企业盈利韧性仍有支撑。
当然,风险并未消失:AI资本开支回报率仍需持续验证,财政与债务上限谈判可能成为新的博弈点,地缘冲突也未彻底结束。但这些风险从“不可知的黑箱”变成“可观察、可交易的变量”,本身就是对风险溢价的压缩。
民主党大胜结果成定局后,纳指期货早盘一度跌超2%,标普期货跌约1.2%,主要受AI监管和数据中心担忧驱动。但随后回落幅度明显收窄。
标普500期货(ES,12月合约):大约 7,580 附近,涨跌幅在 +0.06% 到 -0.2% 之间,基本走平,没有明显抛售。
纳指100期货(NQ,12月合约):大约 28,180–28,215,相对前收盘约 28,306,跌幅约 -0.3% 到 -0.45%。
股指期货几乎没有大跌,纳指有小幅承压但已回落;比特币先跌后弹,目前也站稳。市场更多是把“选举不确定性落地”当成利好消化,而不是持续抛售。
整体来看,坏消息落地后,并没有引发恐慌式下跌,反而有修复迹象。科技股和加密仍有压力,但幅度有限。
如果北京时间今晚开盘后的抛售如果进一步扩大,更可能是情绪宣泄而非趋势反转。当不确定性的最大制造者被约束时,市场往往更愿意重新定价确定性,而不是继续为薛定谔的猫支付过高溢价。对中期而言,我选择站在“利空出尽后的修复”这一边。



 匡一瑶
2026/11/04 11:41
 Vicky
2026/11/03 11:09
 鲁克
2026/10/26 16:30
 币海独步者
2021/07/19 08:51