
黄金不避险了,谁在抛?
 初级编辑 · · 阅读 104
金价自高点跌三分之一,避险标签失灵,反成流动性提款机;央行购金仍撑长期底部。
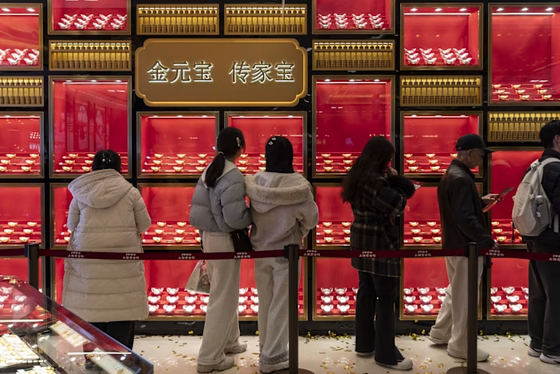
黄金的避险标签正在被市场重新定价。自1月创下每金衡盎司5595美元的历史新高后,金价已经跌了三分之一,周三跌到3742美元的低点,是2025年9月以来最低。
从华尔街股票指数10月初见顶算起,黄金跌了约10%,科技股最近几周也大幅下跌。一直看涨黄金的人原本指望它在市场动荡、通胀上升或主权债务担忧时充当避险资产,结果却很失望。
黄金现在的表现更像风险资产,而不是风险对冲工具。这话点到了要害:黄金不是没有价值,而是在这一轮宏观环境里,它丢了原来的角色。
过去几年的黄金牛市靠两条腿走路,央行购金,加上投机者通过ETF涌进来,价格从2024年初约2000美元一路涨到今年峰值。涨得快,参与者结构就变了。
今年黄金疲软主要是西方杠杆投机者和短期交易者造成的,他们在金价快速上涨时入市,经济形势一变就迅速离场。更值得注意的信号是,有基金经理已经发出警告,黄金不再被视为股票投资组合的多元化资产,因为它与风险资产呈正相关,过去12个月金价大幅波动,也不再真正具备避险属性。
说到底,避险从来不是黄金的天然属性,而是宏观环境的函数。一旦持有黄金的机会成本上升,美元走强,利率预期压过通胀叙事,黄金就会从避险资产变成高波动资产。
压制金价的因素并不神秘。自2月伊朗战争爆发以来,新一轮加息周期开启,美国国债收益率和利率上升,对不提供收益的黄金构成压力,美元走强也不利于以美元计价的黄金。
作为今年通胀关键推动因素的油价,走势和黄金反向。所谓贬值交易,也就是抛售美元等政府背书货币、买入黄金等实物资产来抵御通胀和保护财富,同样让投资者失望。
去年推动金价上涨的货币贬值交易和去美元化进程并没有真正消失,只是光芒被伊朗冲突的影响掩盖了,能源价格上涨、通胀上升、利率走高和利率预期攀升削弱了涨势。
更麻烦的是,即便黄金与利率预期之间的关联近期也似乎失效了,利率预期走软的时候金价依旧低迷。一位对冲基金投资者把近期表现形容为令人挠头的难题。这说明短期定价权已经不在传统宏观模型手里,而在流动性和仓位调整手里。
一些分析师把近期人工智能类股的疲软归咎于此,认为这迫使部分投资者抛售黄金来弥补股市头寸。黄金目前有两大作用,一是作为流动性提供者,这一点在科技行业动荡和股市回调期间表现得更明显;二是重新跟随实际收益率和名义收益率走势,这在短期内提高了持有黄金的机会成本。
这个判断很关键。黄金现在更像一个流动性来源,而不是避风港。当股市需要补保证金、补头寸,黄金反而被卖出,它的避险功能让位给了变现功能。
长期前景仍有支撑。各国央行需求持续旺盛。货币贬值相关交易已经平息,但这种情况还会再次出现,因为政府债务水平不断上升。对黄金长期前景仍可保持乐观,但黄金需要摆脱流动性提供者的角色,才能重拾上涨势头。
金价回升可能还需要一段时间,但从地缘政治、美国财政债务、央行购金以及中国等国家增持黄金储备的意愿来看,买盘力量依然存在。真正的问题在于,黄金的长期叙事没有破产,短期定价逻辑却换了主角。
央行和主权买盘决定底部,投机资金和流动性需求决定波动。投资者如果还把黄金当成股票组合的稳定器,就会继续失望;把它当成一种高波动、强流动性、受利率和美元压制的资产,反而更接近现实。黄金要重新赢得避险之名,先得摆脱被当成提款机的命运。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章