
黄金跌破3650美元,白银大幅下挫,美联储加息担忧打压贵金属
 总管理员 · · 阅读 133
黄金跌破3650美元,白银大幅下挫,美联储加息担忧打压贵金属——Kitco午后报告
周四美国交易时段尾盘,现货黄金与白银价格大幅下跌,延续近期抛售走势。市场对美联储进一步加息的预期、美元走强以及北美股市再次大幅下挫,共同打压贵金属。黄金跌破每盎司3650美元,创14个月新低;白银跌幅更大,同时受到工业商品疲软和全球经济增长担忧的拖累。美国劳动力市场和制造业数据偏弱,几乎未能提供支撑,而持续的美伊紧张局势也未能带来持续的避险买盘。
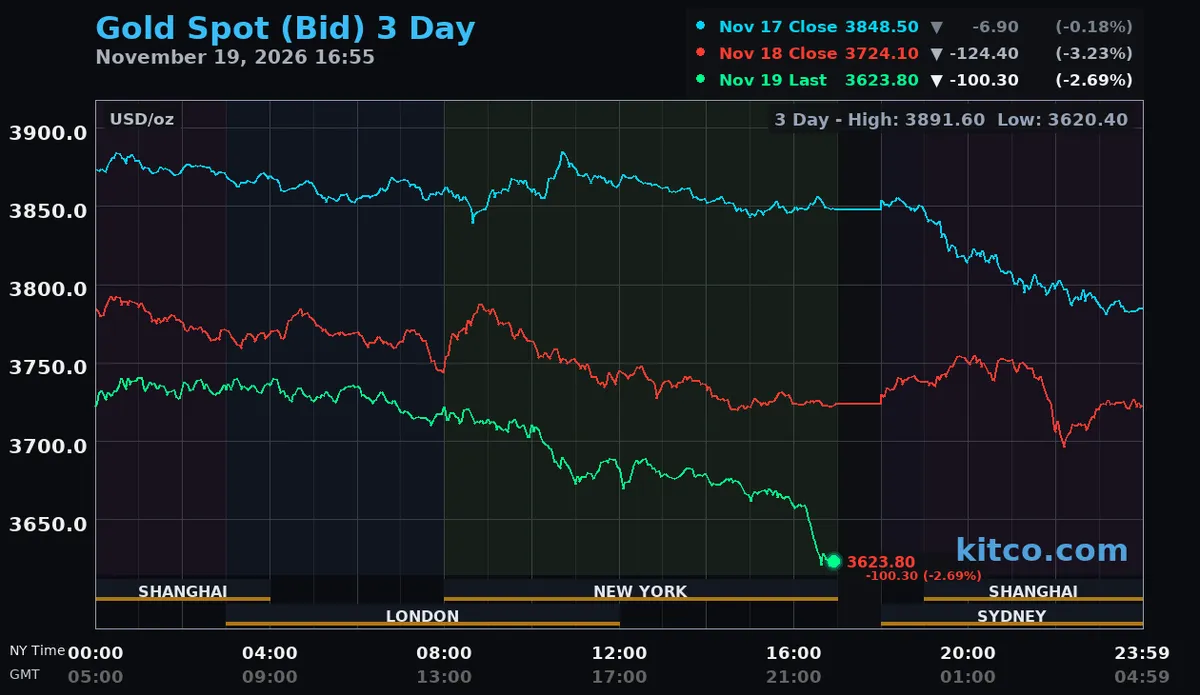
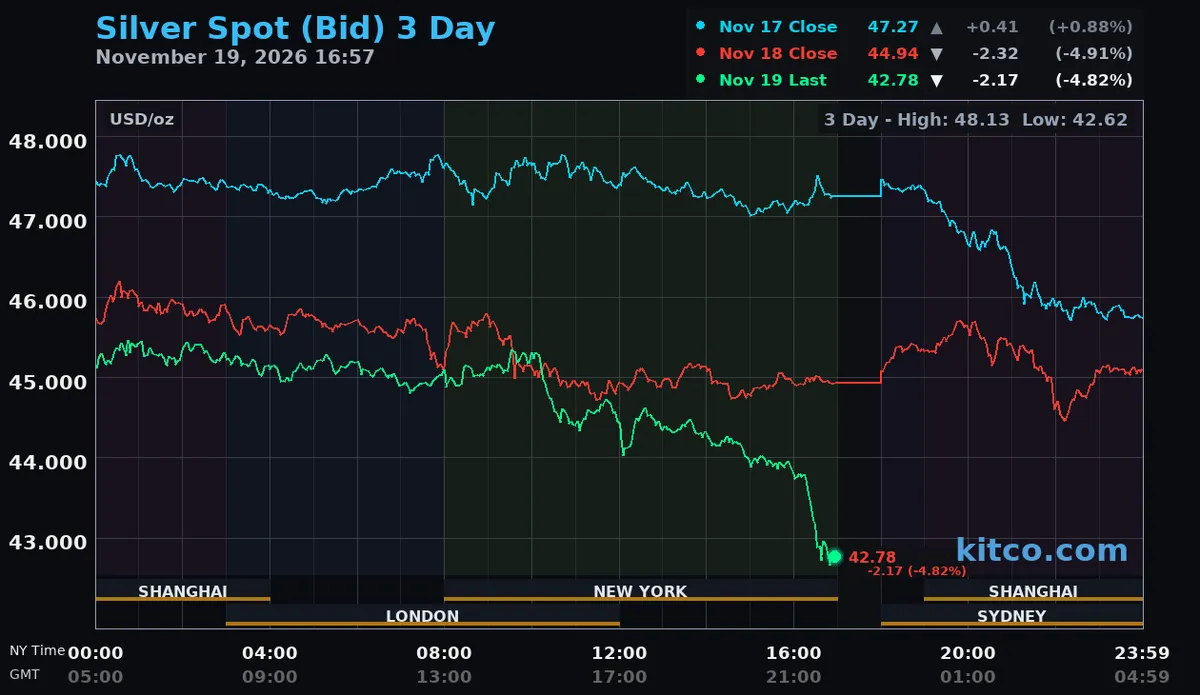
截至美东时间下午4:37:58,现货黄金报每盎司3625.50美元,下跌98.60美元,跌幅2.65%;白银报每盎司42.830美元,下跌约2.120美元,跌幅4.71%。盘中黄金最低触及3625.30美元,白银最低触及42.830美元。
周四美国经济数据进一步显示经济动能走弱:劳动力市场指标疲软、地区制造业活动放缓、领先经济指标下降。截至11月14日当周,初请失业金人数升至20.3万,高于预期的19.7万,也高于前一周上修后的20.2万;续请失业金人数升至176.3万,高于预期的171万。费城联储11月制造业指数从10月的20.9大幅降至6.3,远低于预期的约20.0,但正值仍表明地区工厂活动继续扩张。美国咨商会10月领先经济指数下降0.3%至99.3,此前9月持平。这些数据强化了增长放缓的迹象(继周三住房数据偏弱、周二工业产出下降之后),但持续通胀和韧性的底层消费支出仍使美联储货币政策前景复杂化。
市场头寸仍高度偏向美联储将在12月8-9日会议上再次加息。周三公布的10月会议纪要显示,几乎所有决策者都认为进一步收紧政策可能是适当的,少数与会者甚至提出,若后续通胀数据仍不理想,加息幅度可能超过25个基点。最新期货定价显示,12月加息25个基点的概率约为90%,市场仍在评估2027年初进一步收紧的可能性。周四偏弱的劳动力和制造业数据推动国债需求上升,基准10年期美债收益率从周三约5.07%回落至接近5.04%。然而,美元仍接近19个月高位,继续对贵金属构成压力。
投资者现在关注周五上午10点(美东时间)公布的密歇根大学11月最终消费者信心调查,以及更多美联储官员讲话,以进一步判断通胀预期和货币政策前景。经济活动走弱最终可能降低对限制性利率的预期,但最新美联储沟通仍强调持续通胀带来的风险。
霍尔木兹海峡与美伊局势周四仍不稳定。对商业航运的袭击和停滞的外交谈判继续威胁通过这一战略水道的石油出口。阿布扎比国家石油公司运营的三艘船只遭袭后,海上交通急剧放缓。船舶追踪数据显示,上周六仅有5艘商品船通过海峡,周日则无记录(此前一个周末为31艘)。部分船只可能在关闭追踪信号的情况下继续航行,但这一下降仍凸显商业航运面临的风险。美国维持对伊朗港口的海上封锁,而围绕制裁、海事安全及更广泛军事对抗的谈判仍停滞不前。伊朗威胁及近期涉及美国军事设施的交火继续支撑能源市场的地缘政治溢价,但地区其他地区石油产量恢复限制了供应冲击的即时影响。对黄金而言,持续不稳定仍保有避险需求潜力,但美元走强、限制性货币政策预期以及广泛的金融市场抛售,继续压过贵金属对地缘不确定性的传统反应。
原油期货周四在波动交易后基本持平,中东航运风险与全球石油供应过剩预期相互抵消。Nymex WTI原油期货下跌0.05美元(约0.06%),结算价为每桶83.21美元;布伦特原油上涨0.03美元至91.98美元。早盘涨幅因美元走强和商品市场重新抛售而消退。周三美国石油库存数据继续打压情绪:截至11月13日当周,商业原油库存增加340万桶至4.178亿桶;汽油库存增加520万桶,馏分油库存增加160万桶。库存上升强化了全球供应恢复的预期,尽管霍尔木兹海峡的军事活动和航运中断仍可能带来新的价格波动。能源成本下降最终可能缓解通胀预期,但最新美联储沟通显示决策者仍对更广泛的价格压力感到担忧。
北美股市周四大幅收低,人工智能相关公司和科技股的新一轮抛售蔓延至华尔街。道琼斯工业平均指数下跌1101.11点(2.19%),收于49097.06点;标普500指数下跌2.02%至7175.83点,连跌六日;纳斯达克综合指数下跌2.25%,收于23879.20点,标普500成分股中逾90%下跌。英伟达早盘上涨后反转,收跌3.3%;其他人工智能基础设施公司也因估值、借贷成本和大规模数据中心投资盈利能力担忧而承压。Anthropic备受期待的上市最初提振科技情绪,股价大幅高于83美元发行价,最终收于97.17美元,涨17.1%,但未能阻止大盘下跌。国债吸引防御性买盘,但黄金和白银仍随股市一起下跌,表明投资者在风险情绪再度恶化的情况下仍在减少商品敞口。
加拿大S&P/TSX综合指数周四大幅收低,延续周三2.09%的跌幅,贵金属、科技和金融股疲软拖累多伦多市场。基准指数下跌549.32点(1.59%),收于34028.73点,为逾五个月最低收盘。材料板块持续承压,黄金和白银价格下跌拖累矿业公司;信息技术板块下跌3.27%,工业板块下跌1.39%。Shopify下跌5.22%,Franco-Nevada下跌2.51%,Wheaton Precious Metals下跌3.17%。能源股也走弱,但电信股表现突出,Telus大涨13.72%,Quebecor上涨7.53%。广泛下跌反映出北美市场风险情绪恶化,多伦多上市证券中有1981只下跌,仅335只上涨。
欧洲股市周四收低,延续近期跌势,人工智能估值、限制性货币政策和全球增长疲软担忧打压投资者情绪。泛欧Stoxx 600指数下跌约0.6%,收于接近638.41;德国DAX下跌1.06%至25463.81;法国CAC 40下跌约0.81%;英国富时100指数下跌0.93%至10452.68,为约六周最低。科技股最初因Anthropic上市需求强劲而反弹,但随着整体风险情绪恶化而涨幅回吐。部分半导体公司表现突出,银行、消费相关股和能源公司则面临重新抛售压力。疲软反映出市场对借贷成本高企和人工智能基础设施大规模投资可能限制企业盈利的担忧日益加剧,尽管欧洲经济活动仍不均衡。
关键外围市场方面,Nymex WTI原油期货结算价83.21美元后基本持平,布伦特原油收于91.98美元。基准10年期美债收益率回落至接近5.04%,反映出股市抛售期间对政府债券的重新需求。美元仍接近近期高位,尽管经济数据偏弱且地缘政治不确定性持续,仍对黄金和白银构成压力。限制性美联储政策预期、工业商品价格下跌以及风险资产广泛清算,共同维持了贵金属近期的看跌环境。
技术面
现货黄金多头下一步上行目标是将价格推回3678.00至3707.00美元阻力区,持续复苏则目标3755.00美元,再看3791.00美元。空头近期下行目标是跌破盘中低点3625.30美元,更长期技术前景将3500.00美元视为更深潜在下行目标。首要阻力看3640.51美元,其次为3678.00美元。首要支撑为3625.30美元,更深支撑可能在3500.00美元附近形成。
现货白银多头下一步上行目标是将价格推回44.340至45.550美元阻力区,持续复苏则目标45.700美元,再看46.060美元。空头下一步下行目标是持续跌破42.830美元,下一个潜在下行区域接近42.500美元(基于对应白银期货技术前景)。首要阻力看44.340美元,其次为45.550美元。下一支撑为42.830美元,随后为42.500美元区域。
作者:Kitco NewsWire
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章