
美联储开始推演 AI 的三种结局:红利、失业、泡沫破灭
 总管理员 · · 阅读 213
沃什列出AI三种路径:红利共享、增长伴失业、预期落空泡沫破裂,打破单向乐观叙事。
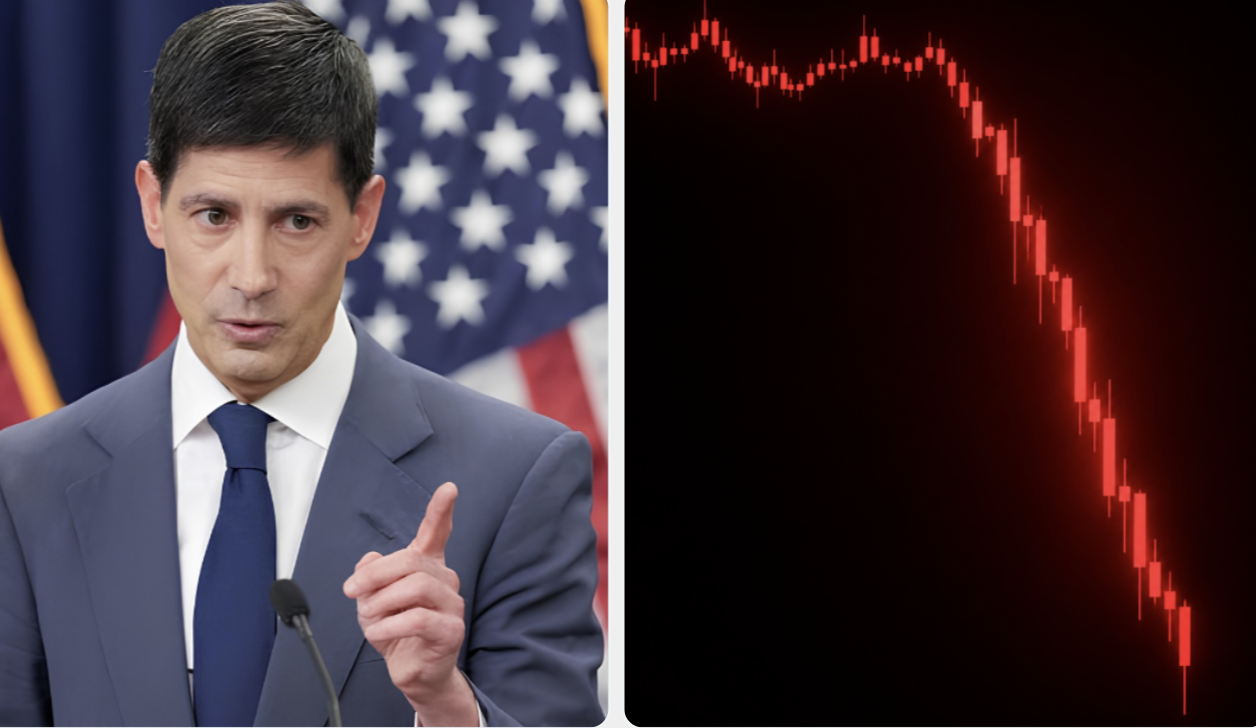
这几年,市场主要在炒AI,纳指和标普大部分时间上涨,但市宽很窄,资金高度集中在AI和科技股上。
AI投资者习惯把AI当成单向向上的故事:算力持续扩张、生产率抬升、长期打开增长天花板,是未来十年确定的主线。
直到最近,几件事叠加对这套叙事形成压力:民主党中期选举大胜,反对AI数据中心的民意被放大;随后黄仁勋婚外情丑闻爆发并导致其辞去英伟达CEO,费半指数出现明显回调。这些因素共同推动了AI和科技股的持续下跌。
11月16日,美联储主席凯文·沃什在旧金山联储生产率与就业工作组会议上,给出了不同于市场乐观主线的视角。
美联储内部已经开始用模型推演超级智能(SI)对美国经济的冲击路径。沃什明确这些只是情景预案,不是预测,也不是美联储对未来的定调,央行是在做风险沙盘。
过去华尔街对AI的叙事基本收敛在乐观主线:AI持续抬升全要素生产率,供给增加、成本下行,带来长期供给侧红利,甚至压制通胀,为未来降息打开空间。这套逻辑是支撑英伟达、算力产业链和AI资本开支行情的核心底层。
沃什这次把三条不同路径摆上台面,对应完全不同的资产定价、就业结构和通胀环境,最终会倒逼货币政策做出不同选择。
第一种是资本市场最熟悉的乐观情景:生产率红利广泛共享。AI与劳动力互补,企业用它降低重复劳动、优化生产,全要素生产率持续走高,实际GDP稳定高于长期趋势,同时劳动者也能分享收益,工资合理上涨,劳动力市场接近充分就业。
这种情景下,潜在增速抬升,同样就业水平下通胀压力更小,美联储可以容忍更高增长,利率中枢有机会下移。这是过去多头押注AI的底层假设,但沃什并没有说它一定会发生。
第二种是很多人回避的情景:经济在增长,但就业被冲击。GDP和产出仍在扩张,但AI与人从互补变成强替代,大量岗位被自动化接管,叠加劳动力市场摩擦,被替代的人难以快速匹配新岗位,结果是经济增长与失业率上升并存。
这会直接戳中美联储“物价稳定+最大化就业”的双重使命矛盾:一边资本开支火热、通胀有支撑,另一边结构性失业抬升。降息保就业可能推高通胀,维持高利率则失业问题持续发酵,比单纯衰退更棘手。
第三种是当下高估值市场最需要警惕的:预期落空。前期巨量资本涌入算力中心、芯片和大模型,股市提前计价了几十年的生产率红利,但落地后真实回报远低于预期,商业化速度和降本效果都不及想象。估值快速回调,信用收缩,经济放缓,失业率明显上行。
关键在于,一轮轰轰烈烈的投资周期走完,全社会并没有拿到预想中的生产率提升。这对现在押注算力需求永续增长的逻辑,是最沉重的打击。
沃什强调,美联储既不鼓吹也不反对AI,本职是识别它带来的经济扰动并提前备好预案。AI的麻烦在于三个核心变量都无法精准预判:影响幅度、扩散范围和落地时间。
讲话中还有一句分量很重的表态:在AI与美国全球领导力这件事上,美联储无法保持中立。技术不只是经济工具,也是国力筹码,后续政策、监管和产业扶持都会掺杂地缘考量。
沃什把“预期落空后估值回调、经济放缓”明确列为第三种情景。这与「新美联储通讯社」尼克此前的观察是相符的——美联储在评估金融条件时,会考虑AI相关资产价格显著回调可能带来的紧缩效应。
整篇讲话没有给出近期利率路径指引。他做的是把中长期结构性风险放进央行观察清单,而不是调整当下的利率判断。情景推演不等于政策转向。
这套沙盘推演,和当年次贷前的地产压力测试、石油冲击时期的能源价格推演本质相同。央行对足以重塑经济结构的大变量,会提前排演各种剧本。把AI正式纳入模型框架,本身说明监管层已把它视为会持续影响通胀、就业和金融稳定的核心宏观变量。
沃什这次也把他此前更偏乐观的叙事进一步打开。他之前多次强调AI是深远变革、长期供给红利会带来通缩压力;这次把不同路径完整摊开,也呼应了他之前提到的时间差:AI资本开支短期是需求端刺激,会拉动投资、推升通胀,中长期才谈供给端降本红利。这个时间差,正是货币政策最难把握的地方。
市场反应偏谨慎,是因为讲话打破了“只有乐观一条路”的共识,把尾部风险摆上台面。当前AI板块估值已经price in很强的长期增长预期,一旦生产率提升慢于预期,或岗位替代速度快于转型速度,第三种情景的阴影就会重新笼罩。
后续跟踪主线很清晰:不要盯口号,要看真实数据。
一是美国生产率数据能否持续抬升;二是就业结构变化,新增岗位能否覆盖被替代的岗位;三是AI资本开支的可持续性与回报兑现情况;四是年底工作组报告会否被FOMC吸收,成为后续政策讨论的固定框架。
对投资者来说,最大启示是不要单向押注AI叙事。
AI不是天然的永续增长故事,它有三种不同的宿命:红利普惠是最好结局;增长与失业并存是痛苦的结构性转型;投入巨大却回报落空,是当前高估值资产最大的风险。
美联储已经开始为三种结局准备预案,市场参与者同样不能只准备乐观这一套剧本。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章