
AI“皇帝”没有新衣?避险情绪下 芯片股遭抛售
 站内编辑 · · 阅读 16
Anthropic 史诗级 IPO 与英伟达财报两大重磅事件悬而未决,风险偏好先行收缩。
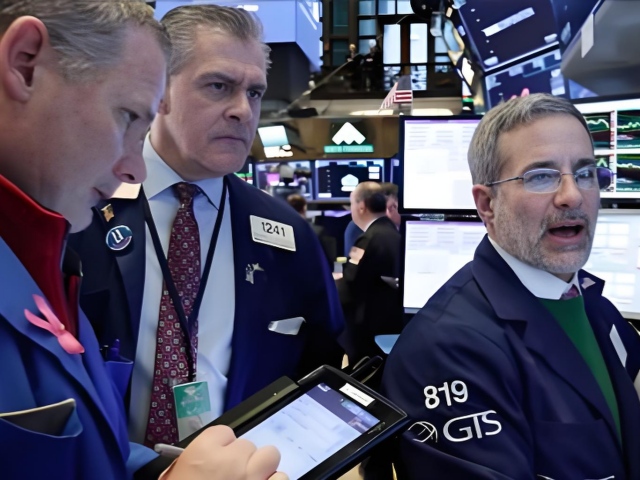
Anthropic 史诗级 IPO 与英伟达财报两大重磅事件悬而未决,风险偏好先行收缩,美股周一迎来一轮猛烈抛售,标普500指数录得近三个月最大的三连跌。
市场选择提前降低敞口,在答案揭晓之前主动离场,AI 产业链首当其冲,芯片板块成为抛压集中宣泄口,曾经被资金抱团的科技巨头们,这一次也没能成为避风港。
标普500收盘下跌1.92%,纳指重挫2.49%,纳斯达克100跌幅进一步扩大至2.67%,道指收跌1.41%,MSCI 全球股指同步走低。
全市场之中,只有必需消费品板块逆势收红,科技、能源两大高弹性板块遭遇集体出清,费城半导体指数单日大跌5.3%,AI 交易的去风险化已经扩散至整条链条。
芯片龙头的走势最能直观反映当下的情绪,英伟达收跌4.1%,创下2025年7月以来收盘新低,并且已经连续六周收跌,走出2012年10月之后最长的周线连跌行情,相比历史高点,市值已经缩水三分之一。
美光、AMD、Arm 跌幅更深,算力租赁服务商同样被资金抛弃,超微电脑、博通、谷歌、亚马逊同步大幅下挫。高盛 AI 股票篮子全线走弱,即便剔除 AI 标的,标普大盘依旧收跌,意味着卖盘已经不再局限于芯片赛道,而是蔓延到整个风险资产。
依赖高息债务扩建数据中心的新云厂商压力格外突出,加息预期持续抬升融资成本,这类企业利息支出占收入比重居高不下,超大规模算力运营商的 CDS 重回450基点上方,信用市场同步收紧,风险定价持续走高。
美股七巨头也未能形成抱团防御,微软、苹果、Meta、特斯拉悉数收跌,传统科技蓝筹的抗跌属性消失,指数失去重要支撑。
野村资管策略师提到,AI 概念早已渗透到各行各业,投资者很难厘清自己持仓背后真实的 AI 风险,就连婚纱零售商都计划拆分 AI 业务单独上市,赛道泛化进一步放大了市场的疑虑。
本周两场核心事件,被市场视作本轮 AI 行情的压力测试。Anthropic 预计周三定价、周四登陆纳斯达克,有望成为史上规模最大的 IPO。
但市场已经生出警惕,瑞讯银行分析师提醒,不少资金会卖出存量科技股,换取资金参与新股申购,就算 IPO 定价火爆,也未必能带动其余 AI 标的反弹。
对市场更深层的拷问,并不只是业绩与估值能不能兑现,而是资金究竟是持续新增入场,还是仅仅在 AI 板块内部轮换筹码。
这场上市也承载着一层产业叙事的转折:市场期待 Anthropic 证明 AI 浪潮已经跨过卖算力的基础设施阶段,真正进入应用变现周期,这份期待同样压在创始人 Dario Amodei 身上。
OpenAI 的奥特曼在公开场合表态,他相信行业需求依旧强劲,可以承受本轮震荡,同时坦言黄仁勋在推动整个产业向前的进程里,有着无可替代的作用。
围绕黄仁勋的博弈还在持续发酵。特朗普公开表态不反对黄仁勋复职,认为不少市场参与者都期待他回归;消息传出时英伟达股价一度短暂翻红,但随即英伟达董事会澄清,当下重心聚焦调查工作,并没有讨论其重返管理层的方案,股价再度回落。
另一边,黄仁勋已经和盟友商讨重返 CEO 的方案,硅谷内部组建协调团队,寻求白宫层面支持,马斯克等人联署公开信,签名人数突破十万。
财政部长贝森特立场截然相反,敦促英伟达引入外部 CEO,并且要求企业十天之内对芯片合规销售问题给出答复。投资人段永平则给出偏中性的判断,他认为英伟达的护城河依旧扎实、底层需求强劲,黄仁勋回归并非零概率事件,暂时不会轻易放弃持仓。
产业层面英伟达依旧在推进技术布局,发布面向科学计算的 Rubin HPC GPU,瞄准天体物理、新药研发等场景,配套光子互联、量子计算调度框架,同步推进 Vera CPU 机架落地,硬件研发节奏并未停下。
大宗商品市场走出独立行情,地缘冲突的冲击意外失效。霍尔木兹海峡接连出现油轮遇袭、美军基地遭无人机打击的消息,油价不涨反跌,WTI 原油大跌3.5%至85.5美元,布伦特原油徘徊在93美元附近。
背后的核心是供需基本面转向,IEA 数据显示冲突之后全球供给首次超过需求,高盛预警2027年将出现每日200万桶的过剩产能,海湾地区原油出口基本恢复。
航运企业主动绕行高危海域,供给缺口并未真实出现,叠加美国第三支航母打击群进驻波斯湾,地缘风险溢价快速消退,美国柴油零售价自9月之后回落至6美元以内。美股、商品同步走弱,美债市场却波澜不惊,10年期美债收益率持平于5.13%,长端几乎没有波动。
美联储官员密集释放偏鹰信号,打破了投资者逢跌买、等待央行托底的固有习惯。沃什透露美联储已经为 AI 发展制定三套预案,分别对应生产力提升、大规模失业、泡沫破裂三种结局,并且重点警示 AI 估值崩塌之后,会拖累经济与就业。
堪萨斯城联储行长直言通胀水平依旧偏高,方向不及预期,驳斥了通胀仅来自供给冲击、AI 基建不受加息影响的观点。Barr 则提出新的金融风险,自主 AI 代理能够在极短时间内完成存款划转,银行挤兑可能被压缩至分钟级别,同时点名科技企业循环融资、表外负债的隐患。
短端市场对于12月加息25基点已经完全计价,更远期2027年的加息预期反而抬升,彭博策略师指出,过去市场下跌,美联储宽松预期是安全垫,如今通胀顽固,这套逻辑已经失效,这对习惯博弈政策转向的散户来说冲击显著。
美元指数持续走强,刷新18个月新高,欧元、英镑走弱,去美元化的讨论暂时退潮,AI 资本流动成为支撑美元的主线。黄金承压下行,跌至一年多低位,比特币抹平8月以来全部涨幅,此前押注债务货币化、买入加密资产对冲贬值的交易宣告失败。
全球其他市场同样传来诸多信号。印尼收紧矿业收益分配规则,要求七成采矿收益归国家,必要时直接控股矿企;加州正式起诉 OpenAI,指控模型失控、疏于管控;三星、美光、SK 海力士的 DRAM 价格操纵诉讼继续推进,法官驳回企业撤案申请。
伯克希尔、桥水、索罗斯家族办公室同步调整仓位,伯克希尔加仓地产、航空,减持银行股;桥水重仓英伟达、博通,增持存储标的;索罗斯在风波之前减持英伟达锁定收益。
中国10月经济数据出炉,社零、投资增速有所回落,地产压力仍存,但高技术产业、新能源设备、工业机器人、3D 打印维持高增;阿里、腾讯推出新一代低成本大模型,DeepSeek 因算力紧张对免费用户设置额度,百度 AI 云收入大幅增长,AI 商业化加速但资本开支压力沉重。
这场抛售的本质,是 AI 产业从“共同做大蛋糕”阶段进入“分蛋糕”阶段的必然阵痛。当增量故事讲不动时,存量博弈就会撕开所有伪装。黄仁勋的困境不是一个人的危机,而是整个 AI 帝国从内部开始裂解的信号:那个曾经开放的 AI 生态正在被一道道围墙切割。
本周英伟达财报和 Anthropic IPO 将是关键检验。市场要回答的问题不是它们能否兑现预期,而是投资者究竟在注入新资金,还是仅仅在赢家之间做轮换。如果答案是否定的,那么这场抛售才刚刚开始。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章