
日本经济失速 日本央行不肯刹车?
 站内编辑 · · 阅读 18
按常理,经济收缩,央行该踩刹车。但市场仍在押注日本央行12月加息25个基点,概率高达75%以上。
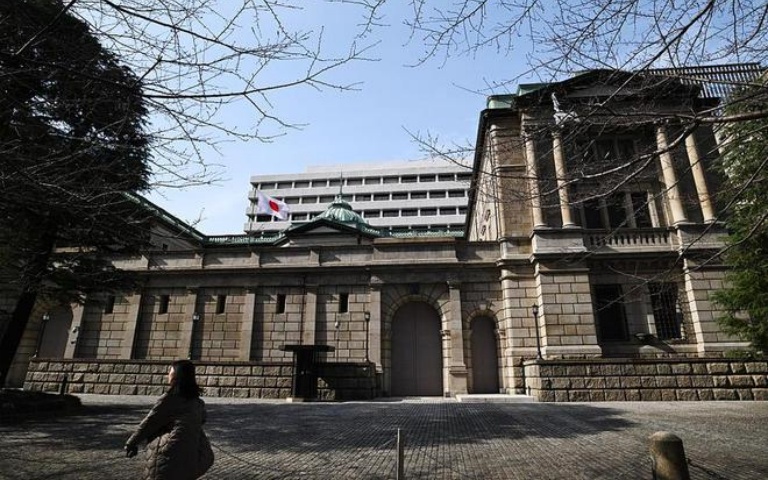
日本第三季度 GDP 年化萎缩0.1%,市场原本预期增长0.3%,二季度则是1.4%的增速。数据出来,日经225指数应声下跌,日元兑美元在159.76附近徘徊。
按常理,经济收缩,央行该踩刹车。但市场仍在押注日本央行12月加息25个基点,概率高达75%以上。这看起来反直觉,但如果拆开看,逻辑并不矛盾。
拖累增长的矛头指向能源。日本家庭能源补贴9月到期,中东局势推高油价,进口账单变重,净出口对 GDP 形成0.6个百分点的负向拉动。私人消费环比下降0.3%,连续两个季度负增长。
工资在涨——7月实际工资同比增2.4%,连续7个月正增长——但物价涨得更快,收入增量被生活成本吞噬,居民没有把多赚的钱花出去。天气也是帮凶:东京从8月下旬到10月初连续降雨37天,创纪录,旅游、餐饮、实体零售全部受挫。
但企业端没有躺平。资本支出环比增长1.6%,超出预期,AI 和自动化投资是主要支撑。内需整体贡献了0.6个百分点的正向拉动,说明经济疲软集中在贸易和短期冲击,而非全面恶化。这也是为什么市场没有把这份 GDP 解读为衰退信号。
真正让日本央行无法退缩的是通胀。9月核心 CPI 同比2.1%,核心-核心 CPI 同比2.4%,双双站上2%以上。10月底的会议上,日本央行13年来首次正式认定基础通胀已达到2%目标。
这是加息一方最硬的底牌。更麻烦的是,央行预计2027财年核心 CPI 将升至2.6%-2.7%,通胀压力没有消退迹象。
这就构成了日本央行的两难:消费疲弱,加息会进一步压制内需;但通胀高企,不加息物价可能失控。日本央行选择站在通胀这一边。行长植田和男多次表态,必须警惕通胀上行偏离风险。
委员高田创甚至在10月会议上投下反对票,主张立即加息至1.5%。 在日本央行的框架里,当前通胀更多由进口成本和食品涨价推动,加息压不住这类成本推动型通胀,但放任不管,通胀预期一旦固化,代价更大。
市场的反应验证了这一逻辑。日元没有因为 GDP 萎缩而大幅贬值,说明外汇市场没有把这份数据解读为加息推迟的信号。日本国债收益率上行,30年期升至4.025%,投资者在减持债券,押注更高的政策利率。日股下跌反映的是盈利预期承压,而非货币政策转向。
分歧确实存在。道富投资管理的经济学家认为,实际最终销售额年化大跌2.1%,这是除疫情和2022年一季度外最大降幅,增长动能明显走弱,不支持12月加息。
凯投宏观则反过来认为,通胀即将飙升,日本央行可能需要比预期更激进地收紧。大和证券的判断居中:数据不会打乱加息路径,日本央行仍专注于通胀风险。
真正的风险在于政策委员会内部的分化。如果四季度消费继续负增长,鸽派可能获得更多话语权,加息节奏可能放缓。但如果通胀继续上行,日本央行几乎没有退路。
在全球主要央行中,日本是最后一个走出零利率的,政策正常化的政治和经济成本已经积累了数十年,现在掉头,意味着承认过去三十年的通缩叙事彻底破产,这个代价比短期压制消费更大。
日本经济的问题从来不是“要不要加息”,而是“如何在通胀和增长之间走钢丝”。能源价格、中东局势、日元汇率,这些变量都不在日本央行的控制范围内。
它能做的只有调整利率,而利率只能影响国内需求,压不住进口油价。这就像一个司机,油门和刹车同时失灵,只能靠微调方向盘维持平衡。
12月18日的议息会议将是下一个关键节点。加息25个基点至1.5%仍是基准情景,但之后的路径取决于两个变量:四季度消费能否回补,以及通胀是否继续上行。
如果消费回暖、通胀稳定,加息节奏可能延续每三到四个月一次;如果消费继续萎缩,日本央行可能被迫在通胀和增长之间做出更痛苦的选择。
对全球市场而言,日本央行正常化的溢出效应不容忽视。日元是全球最重要的融资货币之一,利率上升意味着套利交易成本增加,资金可能从新兴市场回流日本。日本国债收益率上行也会推高全球无风险利率基准。
一个萎缩的日本经济加上一个加息的日本央行,这个组合本身就是一种张力:它提醒市场,全球货币政策的分化正在进入深水区。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章