
奔驰连工厂都快养不起了?当“德国制造”成为负资产
 站内编辑 · · 阅读 25
同样的工序、同样的产能,在欧洲西部完成和在东欧完成,账面差距悬殊到足以改变投资决策的方向。
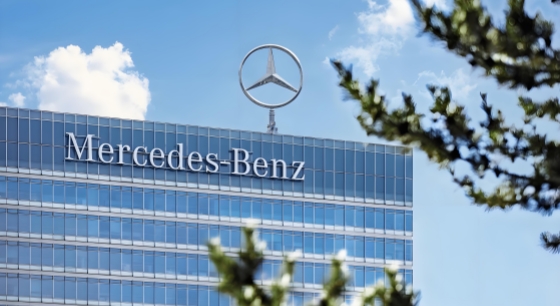
一份从内部网络流出的备忘录,把德国汽车工业最不愿摆上台面的问题摊在了明处。梅赛德斯-奔驰已经冻结对德国本土工厂的新增投资,并开始认真评估关闭部分国内生产基地的可能性。
压垮这家豪华车巨头的并不是某一次突发事件,而是长期积累的成本结构和竞争格局,在高成本与来自中国的激烈竞争双重夹击下,本已处境艰难的德国汽车工业再添一层寒意。
备忘录由负责生产的董事签署,措辞直白:以现有的成本结构,在德国继续追加投资已经不具备可行性。这句话并非情绪表达,而是算账的结果。行业数据显示,德国本土制造业的劳动力成本,最高可达该公司东欧工厂的五倍。
同样的工序、同样的产能,在欧洲西部完成和在东欧完成,账面差距悬殊到足以改变投资决策的方向。企业不是不愿意在本土投入,而是每投一笔钱都要先回答“这笔钱投在别处会不会更划算”。
围绕降低人力成本的方案,管理层与员工代表已经拉锯数月,始终没能谈成共识。负责人的董事在备忘录中发出警示,公司现在不得不一项一项、具体而详细地审视,究竟还有哪些德国工厂是自己能够长期负担得起的。
管理层仍将关厂列为最后选项,希望尽一切代价避免走到那一步,但这一方案已经被正式纳入考量范围,不再是不可触碰的禁区。劳资谈判的僵持,本质上是转型成本由谁承担的分歧,而当双方都无法让步时,产能布局本身就成了可以被调整的变量。
需要说明的是,投资冻结并不等于生产线立刻停摆,短期内工厂仍会照常运转。但它切断的是工厂升级改造、产线扩建,以及为未来车型做前期筹备的资金通道。
一座不被继续投入的工厂,设备会老化、工艺会落后、新车型的技术适配会被推迟,几年之后它在集团内部的排序自然下滑。眼下的冻结不会立刻带来停产,却给这些工厂的长期前景蒙上了一层厚重阴影,也让“关厂”从一句话变成了一条可执行的路径。
德国制造业的成本困境并非始于今日。自2022年俄罗斯管道天然气供应中断、引爆欧盟范围内的能源危机之后,德国工业就一直没有真正恢复过来。
尽管能源价格已从峰值回落,但与美国、中国等其他市场相比依然显著偏高,对能源密集型的制造企业而言,这是一笔持续存在、无法通过管理优化抹平的负担。叠加本已高企的人力成本,德国本土生产的竞争力被一层层削弱,出口导向型的商业模式也随之变得脆弱。
真正让这家车企失去平衡的,是中国市场的失速。作为全球最大的汽车市场,中国本土制造商近年的强势崛起持续挤压外资品牌的空间。2026年第三季度,该公司在华销量同比暴跌31%,而同期在欧洲和美国的销量分别增长5%和6%。
同一家企业,同一个季度,三个市场走出完全相反的曲线。去年10月,公司已经下调年度利润率预期,给出的理由正是中国市场环境恶化与成本上升。一边是本土制造成本居高不下,一边是最重要的增量市场快速流失,双向挤压之下,盈利空间被压到极窄。
这也不是孤例。就在这份备忘录流出的前一天,另一家德国汽车巨头大众已经放弃了位于沃尔夫斯堡旗舰工厂的一项大型生产现代化改造项目。该公司正在推行全面重组计划,其中包括在集团内部裁员十万人,以及四家德国工厂前景至今不明朗。
当两家最具代表性的德国车企先后收缩本土投资、把关厂与裁员摆上桌面,所谓“个案”的说法已经站不住脚,这更像是一场行业性的结构性收缩。
监管机构的判断同样不乐观。德国联邦银行在报告中警告,由于本国经济严重依赖出口与制造业,因此极易受到能源价格冲击、贸易壁垒以及供应链中断的影响。该机构指出,经济不确定性仍然接近历史高位,而这种环境会进一步抑制投资与生产。
奔驰冻结投资,本质上是把“关厂”从谈判筹码变成了可执行选项。但真正关厂远比放话困难:2025年3月奔驰与职工委员会达成的协议承诺2034年前不在德国强制裁员,覆盖约9.1万名员工。即便工厂停产,人力成本仍要支付或买断。
德国工业的黄昏不是突然降临的,它是一点一点被侵蚀的。当所有的变量同时作用在一个曾经不可一世的产业上时,“德国制造”从护城河变成了负资产。
奔驰今天还能用“评估”二字给彼此留个体面,但体面救不了利润率。当一家豪华车巨头开始逐座工厂核算“还养不养得起”,被重新定价的就不只是几处产能,而是整个德国汽车工业的增长模型。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章