
这一周,油价没稳 利率没回 美股承压走势分化
 站内编辑 · · 阅读 35
周五美股走出分化行情。英伟达本周累计重挫约11%,创2025年4月以来最大单周跌幅。
周五美股走出分化行情。标普500跌0.41%,纳指跌0.90%,道指涨0.10%,罗素2000跌0.31%,费城半导体指数跌3.43%。标普逾半数成分股上涨,指数仍然收跌,原因是科技板块的集中抛压。这个结构本身就说明问题:不是市场整体在跌,是资金在从一类资产里出来。
英伟达本周累计重挫约11%,创2025年4月以来最大单周跌幅,市值跌破4万亿美元。创始人黄仁勋因婚外情丑闻辞职。
英伟达对外澄清,仍在遴选猎头机构,尚未与任何潜在候选人接触;媒体报道董事会已接触英国芯片设计公司安谋的负责人。临时首席执行官由资深财务高克雷斯管出任,将于11月17日主持财报电话会议。
黄仁勋牵头搭建的5000亿美元 AI 基础设施融资平台,8月高调宣布至今未促成一笔交易,部分客户与华尔街合作方要求提高剩余价值支持协议的兜底比例,其25%的上限明显低于博通向 Anthropic 相关交易提供的约72.5%。
而临时首席执行官克雷斯此前曾把对 OpenAI 的2500亿美元数据中心担保砍半。这三件事指向同一处:这家公司过去靠创始人动用自身资产负债表为整个 AI 扩张提供隐性担保,这套安排正在被重新审视。
半导体链条同步失血。博通跌4.76%,安谋跌4.63%,超威半导体跌8.75%,费城半导体指数跌幅远大于三大指数。思科与应用材料11月12日盘后发布财报,双双超出市场预期,13日股价却同步下挫,思科跌6.24%,应用材料跌2.74%。
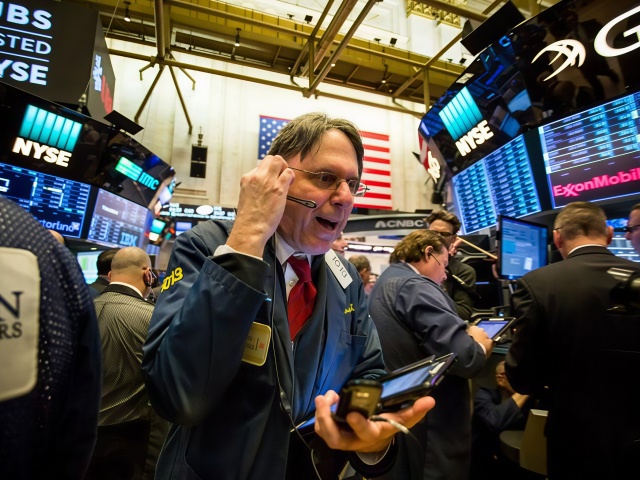
思科营收同比增24%、全年指引上调,但非公认会计准则毛利率下滑250个基点至65.6%,公司停止单独披露超大规模云厂商的 AI 订单。
AI 云厂商同样走弱,CoreWeave 跌6.13%,Nebius 跌9.92%。这套反应有一个共同特征:业绩超预期不再是买入理由,市场开始为资本开支强度与利润率斜率定价。增速还在,愿意为增速付的钱变少了。
经济数据方面,美国10月生产者价格指数同比涨6.5%,高于9月的6.3%,为2022年11月以来最快年增速,略低于市场预期;环比涨0.3%,也低于预期;核心同比持平于5.0%。中间需求价格涨幅超过最终需求的两倍,成本压力仍在向下游传导。
美联储官员本周接连表态:达拉斯联储主席称至少还需加息两次、每次25个基点;旧金山联储主席称倾向于进一步收紧;波士顿联储主席称收紧势在必行;芝加哥联储主席警告,美联储正逐步进入一个历史上对任何央行都颇为棘手的区域。
高盛把加息预测延伸至2027年3月,届时联邦基金利率峰值达到4.25%至4.50%,首次降息推迟到2027年12月。市场定价12月至少加息25个基点的概率几近锁定,押注50个基点的可能性约10%至15%。
真正决定定价的,不是通胀预期,是实际利率。10年期通胀保值债券收益率连续第五日走高,盈亏平衡通胀率变动有限,这个组合说明市场定价的是更紧的货币政策,不是更高的通胀。2年期本周累计上行约35个基点,创2024年10月以来最大单周涨幅;10年期上行约28个基点至5.15%,30年期上行约20个基点至5.48%。
供给端也在加压。财政部本周三次附息债券拍卖均出现尾差,10年期拍卖中间接投标人认购比例从80.3%骤降至61.2%,为2023年10月以来最低;30年期拍卖同样冷淡,主承销商被迫吸收大量余量。
美国10月财政赤字4040亿美元,创历史同期最高,单月利息支出1155亿美元,占联邦财政收入比例升至28.2%;过去12个月利息支出1.4万亿美元。
财政与利率互相推高,形成一条闭环:赤字扩大需要更多发债,发债需要更高的期限溢价,利息支出又扩大赤字。这条闭环解释了为什么长端利率在通胀数据略低于预期时仍然上行。短端跟政策预期,长端跟供给与财政,两者同时向上,曲线压缩,小盘股与高估值资产承担最重的抛压,罗素2000跌0.31% 就是这个位置上的读数。
资产端,美元指数涨0.23%,升至2025年5月以来高位,本周录得近18个月最大两日涨幅;美元兑日元一度突破160。现货黄金报3875.66美元,日内一度上探3900美元上方后回吐,本周累跌约4.7%,跌破4000美元;现货白银报48.59美元,跌2.59%,收于逾三个月最低。
比特币跌3%,跌破70000美元,失守200日均线,以太坊本周跌约10%。无息资产与实际利率反向,这一周它按教科书运行。
有意思的是通胀成因的争论。美国财长在电视采访中称,当前通胀源于伊朗战争引发的能源供应冲击,这些数据本质上是噪音,美联储本应着眼未来。
芝加哥联储主席随即在同一节目回应,服务业通胀、医疗费用上涨、AI 数据中心建设带动的需求过热都是推高物价的独立因素,关税通胀与油价冲击本该消退却没有,服务业通胀无论油价怎么变都不会消失。
油市方面,国际能源署月报称四季度全球石油市场转向供应过剩,10月供应环比增230万桶,为中东战事爆发以来首次超过需求,可观测库存增加5200万桶。
地缘同时在做反向拉扯:霍尔木兹局势升温令油价从周中低点大幅反弹,最终仍以周跌收尾,布伦特收于96美元附近,WTI 约89美元。过剩是基本面,海峡是期权,两者轮流给价格定价,谁占上风取决于消息而非供需。
与此同时,Anthropic 拟于11月18日定价、19日开始交易,IPO 估值约1万亿美元,认购倍数据报已达约六倍。
美国国内方面,联邦航空管理局13日对全国机场发布地面停飞令,源于空管通信频率故障,交通部长确认影响所有航路交通管制中心。美联储发布半年度金融稳定报告,把资产估值压力列为持续处于高位的脆弱性,称股票估值指标居高不下、部分原因是市场对超级智能的预期,AI 相关资产价格与投资扩张可能放大波动。
中国方面,10月社融增量1.15万亿元,较9月的3.55万亿明显回落,人民币贷款单月减少1000亿元,M1 与 M2 剪刀差收窄至2.7个百分点。中芯国际全年收入预计超120亿美元,管理层称客户对 AI 配套芯片的提拉快于预期。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章