
美联储的AI困境:当利率工具面对一场无法定价的革命
 站内编辑 · · 阅读 709
美联储正在经历一场前所未有的认知危机。
美联储正在经历一场前所未有的认知危机。
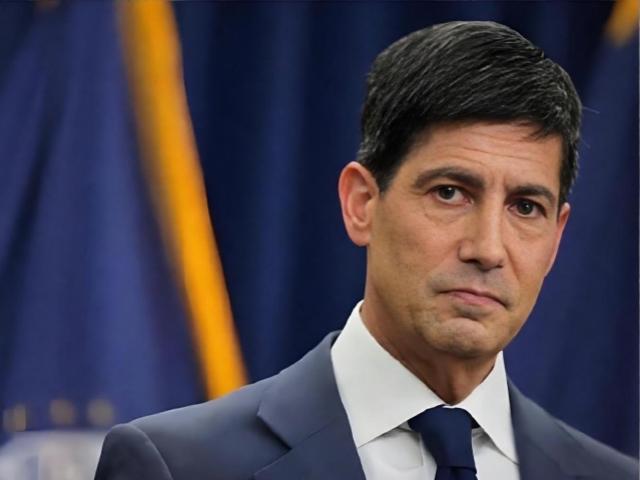
11月16日,主席沃什在旧金山召集了一场史无前例的会议。与会者不是美联储内部那支庞大的博士经济学家团队,而是风险投资人马克·安德森、斯坦福学者查德·琼斯、Xbox 首席执行官阿莎·夏尔马。
沃什长期批评美联储封闭守旧,这次他选择从外部借脑子——因为 AI 对经济的影响,美联储自己的模型已经不够用了。
沃什抛出了三种情景:AI 推动生产率提升,劳动者与企业共享收益;经济扩张被大规模岗位流失抵消;AI 投资回报不及预期,股市估值回落,经济放缓却未能获得生产率提升。
这三种情景没有一种能让美联储舒服。第一种意味着降息,第二种意味着降息但伴随社会动荡,第三种意味着降息但资产价格已经崩了。无论哪种,传统利率工具都显得笨拙。
问题的紧迫性来自两个方向。一边是 Anthropic 即将于11月19日挂牌上市,估值最高1.4万亿美元,叠加260亿美元私募配售,总融资规模逼近904亿美元。七家科技巨头——谷歌、英伟达、AMD、博通、美光、微软、台积电——集体入局认购。
另一边是 AI 基础设施投资正在推高芯片、电力、数据中心建设成本,多位美联储官员密集释放鹰派信号,沃勒甚至公开呼吁12月应考虑加息50个基点。CME FedWatch 显示,12月加息概率已接近100%。
这就构成了一个荒诞的局面:AI 可能在中期压低服务价格——法律、行政等白领工作可以被更便宜地完成,带来通缩效应;但短期内,AI 基建投资又在推高需求端通胀。
美联储被迫同时应对两种相反的力量。沃什反复提及2001年中国加入 WTO 后的“中国冲击”。这一次,冲击的对象是服务业。
更复杂的是政治层面的阻力。11月初的中期选举中,多个州通过了限制数据中心建设的法案。前商务部长雷蒙多公开表示这“非常令人担忧”,但沃什没有表态。
安德森在会议上直言,如果美国是真正的自由市场经济,或许能看到极其迅速的劳动力更替,但医疗和教育等领域的严格监管实际上“禁止”了这种转型。换句话说,AI 的冲击可能被监管部分缓冲,但也可能因此无法充分释放生产率红利。
从工作组的讨论到货币政策的改变,中间还有很长的路。三位工作组成员需要在未来几个月内提交报告,再由 FOMC 审议。
但市场不会等。当一项技术同时具备通缩和通胀的双重属性,当它既可能创造繁荣也可能引发大规模失业,央行的“数据依赖”模式正在遭遇前所未有的挑战。
真正的困境在于,美联储的传统工具面对 AI 这种结构性冲击时显得力不从心。加息可以冷却需求,但无法加速生产率提升;降息可以刺激增长,但可能加剧 AI 泡沫。
如果沃什的第三种情景成为现实——投资回报不及预期、股市下跌、经济放缓——美联储将面临2008年以来最严峻的考验:一边是资产价格暴跌,一边是通胀尚未回到2%目标。那时候,加息还是降息,都将是一个错误的选择。
沃什召集外部专家,本质上是在承认一件事:美联储过去一百年积累的经济模型,可能已经无法描述这个世界了。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章