
黄仁勋婚外情对象相关公司 Megaspeed资产一年暴增90倍
 站内编辑 · · 阅读 21
黄仁勋承认婚外情之后,舆论的目光顺着那位被指为婚外情对象的女性黄乐,落到了一家新加坡公司身上。它叫超速国际,英文名 Megaspeed。这家公司之所以被盯上,不是因为它的名气有多大,恰恰相反,它原本籍籍无名,真正让它浮出水面的,是一组在正常商业逻辑里几乎不可能出现的财务数字。
黄仁勋承认婚外情之后,舆论的目光顺着那位被指为婚外情对象的女性黄乐,落到了一家新加坡公司身上。它叫超速国际,英文名 Megaspeed。这家公司之所以被盯上,不是因为它的名气有多大,恰恰相反,它原本籍籍无名,真正让它浮出水面的,是一组在正常商业逻辑里几乎不可能出现的财务数字。
先看这张资产负债表到底有多反常。根据新加坡会计与企业管制局的资料,2023 财年超速国际的总资产还只有 3289 万美元,到了 2024 年,骤然飙升到 29.76 亿美元,一年时间放大约 90 倍。负债膨胀得更夸张,从 2293 万美元涨到 29.86 亿美元,增幅约 129 倍。与此同时,营收从几乎为零跃升到 2.94 亿美元,但税后亏损反而扩大到 2004 万美元,经营活动的现金流也是净流出。
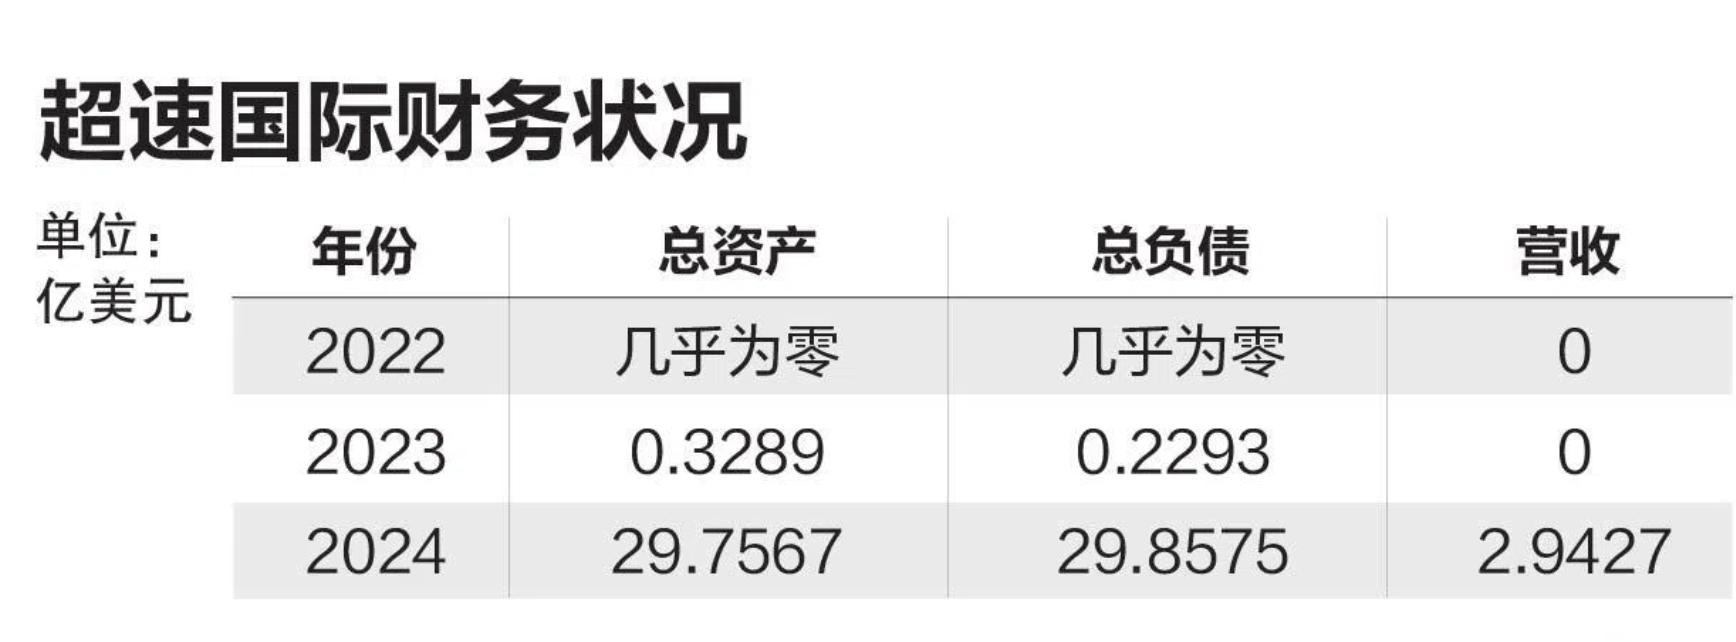
这组数字放在一起,勾勒出的并不是一家正常云计算公司的成长曲线。真正靠提供服务赚钱的企业,资产和负债不会以这种速度膨胀,利润也不会薄到这种程度。它更像一个资金和货物高速过手的 "通道",海量的芯片和钱从这里流转,规模惊人,却几乎不留下什么利润,现金还在往外流。
那么,这个通道里流转的到底是什么?据新加坡眼援引美方报道,超速国际在马来西亚设立了子公司,购买了近 20 亿美元、约合 144 亿元人民币的先进芯片,再把这些芯片运往马来西亚和印尼的数据中心,而这些数据中心为中国客户提供服务。这正是美国出口管制之下,一种典型的 "绕道" 安排,不直接把受管制的芯片卖给中国,而是在第三国建数据中心,让中国客户以远程算力的方式,间接用上这些芯片。
这里我必须把话说清楚,所谓协助转运、涉嫌间谍,目前都还属于美方的指控和媒体报道,没有经过独立程序的最终认定,我们能确认的是财务异常这一事实,而不是那些罪名。
但有一个细节,恰恰凸显了跨境监管的难处。超速国际 2022 到 2024 年的财报,都获得了审计师的无保留意见,报告也没有对其持续经营能力提出重大疑问。换句话说,从形式和规则上看,这套报表是 "站得住" 的。形式合规,却可能包裹着敏感的业务实质,合法外壳与真实目的之间的这道缝隙,正是管制最难穿透的灰色地带。
再往公司的身世里看,这种刻意感更明显。它 2015 年以 "第七大道国际" 的名字注册,背后是深圳起家的网络游戏公司第七大道及其创始人孟书奇,2023 年 3 月才更名为超速国际,同年 10 月,全资持有它的母公司 Swiftdata 注册成立,而黄乐在超速国际为期八个月的任期,也在当年 11 月结束。更名、设母公司、关键人物离任,一连串动作密集地挤在同一段时间里。
新加坡方面的动向同样值得关注。彭博社援引消息人士称,新加坡警方曾扣留黄乐问话,并限制她离开新加坡,而英伟达负责法律与合规的高管,曾联系美国商务部官员了解相关情况。不过新加坡内政部并未对这些报道作出回应,这部分信息仍处于未获官方证实的状态。
与此同时,事件正在向法律层面升级。11 月 9 日,一批股东在美国加州圣何塞联邦法院提起集体诉讼,案件编号 5:26-cv-13448,由 Rosen 律师事务所代理,指控英伟达和黄仁勋隐瞒与黄乐的关系、未充分披露相关风险,构成对股东的欺诈。值得一提的是,黄仁勋在英伟达的持股比例仅为 3.58%,他并非控股股东,这也让 "关键人物风险" 变得格外真实。当然,诉讼才刚刚提起,指控是否成立,仍要等待法院审理。
那张 90 倍膨胀的资产负债表、薄如刀片的利润、为负的现金流,这些都有官方备案和审计背书,是真实的;另一类是尚待证明的指控,无论是间谍嫌疑还是违规转运,目前都建立在匿名信源和诉讼之上,在结论出来之前,不该被当成事实来接受。
先说这张报表本身。它其实比任何标题都更有信息量,典型的 "高资产、高负债、低利润、负现金流" 结构,指向的是一门过手的通道生意,而不是扎实的云服务。这背后是一个并不新鲜的规律,当管制制造出巨大的价差和套利空间,市场就会自发地长出复杂的绕道结构,这是管制必然会催生的副产品,越严厉的管制,往往伴随着越精巧的规避。
而审计无保留意见这个细节,给所有监管者提了个醒。在跨境业务里,仅仅审查形式是否合规已经不够了,真正需要的是穿透合法的外壳,去看业务的实质,钱和货最终流向了哪里、服务了谁。这道穿透的功夫,决定了管制能不能真正落地。
对英伟达,集体诉讼是一个不能回避的新风险,它考验的是公司的信息披露义务到底有没有尽到,加上黄仁勋持股不高、又是公司的人格化符号,一旦调查或诉讼出现不利进展,市场的反应会被放大。对在东南亚从事相关生意的企业,这轮清查意味着通道环节的合规成本和风险溢价都在上升,继续依赖灰色套利,空间只会越来越小。
说到底,财务报表是会留下痕迹的,再精巧的结构、再复杂的股权安排,最终都要接受穿透式的审视。对那些尚未证实的指控,我们保持冷静和无罪推定;对那些真实的财务异常,我们也不该视而不见。在一个规则越来越密的时代,合规从来不是可有可无的成本,而是一家企业能够长期留在牌桌上的门票。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章