AI摘要: 民主党横扫参众两院,“蓝色浪潮”催生全球资本结构性再定价:市场欢呼“僵局”而非民主党,政策波动性下降成核心定价逻辑。AI基础设施硬件层遭精准狙击,数据中心禁令风险冲击韩国、台湾地区半导体产业链;清洁能源与医疗保健迎“政策修复交易”;国防、私营监狱及“马斯克溢价”承压。美元走弱、美债收益率回落,全球资本重新选择风险资产,定价权从政治叙事交还利率与盈利,亚洲科技股面临“双重挤压”。
“蓝色浪潮”成真,民主党横扫参众两院,但市场欢呼的不是民主党,而是“僵局”——政策波动性下降成为核心定价逻辑。然而这场胜利并未制造统一趋势,而是一场剧烈的结构性再定价:AI基础设施硬件层遭精准狙击,数据中心禁令风险冲击韩国、台湾地区半导体产业链;清洁能源与医疗保健则迎来“政策修复交易”;国防、私营监狱与“马斯克溢价”承压。美元走弱,美债收益率回落,全球资本正在重新选择风险资产,定价权从政治叙事交还给利率与盈利。
“蓝色浪潮”成真了。
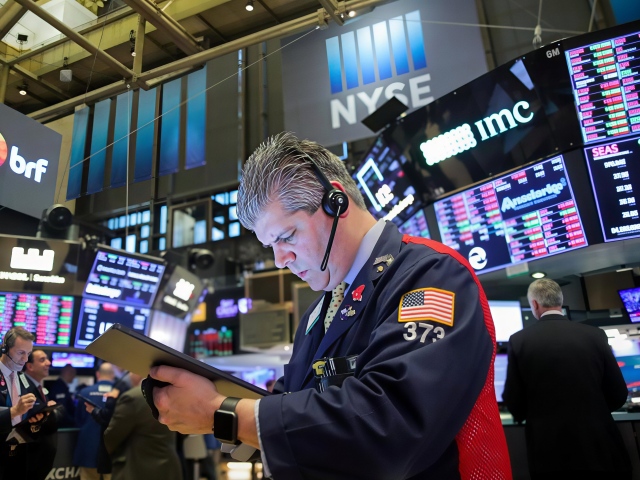
民主党横扫参众两院,这场被民调预告了数周的大胜,在亚洲交易时段就开始重塑全球资产的定价逻辑。美股期货先跌后涨,最终道指收涨3%、标普500涨1.7%、纳指涨1.7%;美债收益率全线回落,10年期跌至4.92%附近;美元指数走弱,欧元和英镑反弹;黄金获得支撑。
但这不是一次整齐划一的“风险偏好回升”。抛售和买入在同一片市场里精准地指向了不同的方向。“蓝色浪潮”没有制造一个统一的趋势,它制造了一场剧烈的结构性再定价。
一、市场在欢呼什么:不是民主党,是“僵局”
表面上看,市场在庆祝民主党的胜利。但更深层的定价逻辑,是对“分裂政府”的回归下注。
过去两年,特朗普政府在共和党控制的国会配合下,政策冲击接连不断——从关税到伊朗战争,每一次行政权力的释放都在反复搅动全球市场。民主党夺回国会,意味着白宫在立法层面将受到实质性制约。“任何不是绝对必要的东西,在未来两年都很可能无法通过。” Nationwide首席市场策略师Mark Hackett的这句话,精准概括了市场的兴奋点:不是政策转向,是政策波动性下降。
僵局是市场的朋友。 它限制了财政进一步扩张的空间,压低了长端利率的上行压力,也降低了极端政策意外发生的概率。美债收益率的全线回落,正是对这一逻辑的直接定价——投资者预期分裂政府将遏制政府支出,同时AI监管可能放缓增长、减少加息的必要性。
但欢呼“僵局”的同时,市场也在为另一件事定价:谁会在僵局中受损。
二、输家:AI基础设施的“物理层”被精准狙击
“蓝色浪潮”最清晰的输家,不在笼统的“科技股”,而在AI基础设施的硬件与物理层。
亚洲市场率先做出了反应。韩国KOSPI盘中一度暴跌4%,SK海力士重挫6.1%,三星电子跌4.1%;台湾加权指数跌超3%,台积电跌2.2%。日本半导体相关股票铠侠控股和太阳诱电一度暴跌10%至15%。
驱动这轮抛售的,不是对AI需求本身的质疑,而是对AI基础设施建设节奏的重新定价。
民主党在州一级的胜利,使数据中心禁令和限制措施变得更加可能。高盛的分析指出,民主党州级胜利可能影响约45%的计划中美国数据中心容量。Yorkville分析师Dan Ives的估算更为直接:目前计划中的数据中心,可能只有10%最终会建成。
这不是在给“AI会不会成功”定价,这是在给“AI基础设施在哪里建、以多快速度建”定价。 芯片制造商、新兴云厂商和数据中心建设商,是这条链条上收入节奏最敏感的一环。而大型科技平台,苹果涨超6%,亚马逊涨约7%,微软涨超6%,反而在反弹,因为它们受益于监管压力的边际减轻和利率预期的下行。
同一个“科技板块”,硬件与软件、基础设施与应用之间的裂口,在选举日被彻底撕开。
三、赢家:清洁能源与医疗保健的“政策修复交易”
与AI硬件被抛售形成镜像的,是清洁能源和医疗保健板块的集体反弹。
清洁能源的上涨,不是对基本面改善的定价,是对“政策毁灭风险”消退的定价。 共和党控制国会期间,特朗普政府的反绿色能源政策对这些公司构成了持续的压力。民主党夺回国会,意味着《通胀削减法案》的激励措施和气候政策更有可能被保留,此前被压制的估值获得了一次性的修复窗口。
医疗保健的逻辑类似,但路径不同。Centene、HCA Healthcare和Universal Health在盘前获得提振。民主党国会将在扩大《平价医疗法案》补贴的谈判中拥有更大筹码,管理式医疗组织和医院是直接受益者。但需要注意的是,民主党同样可能加强对药品定价和联邦医疗保险优势计划的审查,医疗保健板块的内部并非铁板一块。
这两个板块的上涨,本质上是一笔“政策修复交易”:买的不是增长加速,是尾部风险的移除。
四、被忽视的输家:国防、私营监狱与“马斯克溢价”
市场的分化还有一组容易被忽略的维度:那些在共和党“三连控”期间受益于政策倾斜的板块,正在被重新定价。
国防承包商和私营监狱运营商在选举结果明朗后承压。Investopedia的报道明确指出,国防承包商、私营监狱以及与马斯克相关的公司出现下跌,SpaceX和特斯拉跌幅均超过2%,英伟达也下滑近2%。
国防板块的逻辑是“支出预期”,民主党国会可能对国防开支的增速施加更多审查。私营监狱则直接暴露于移民政策转向的风险之下。而“马斯克溢价”的收缩,反映的是政治资本与商业估值之间那条隐性的纽带正在松动。
马斯克是本轮中期选举最大的个人捐赠者,向共和党阵营投入了数亿美元。当被押注的一方全面失利时,市场会重新评估这种政治关联的“期权价值”。这不是对马斯克旗下公司基本面的定价,是对“政治杠杆失效”的定价。
五、全球资本的再定价:美元走弱与亚洲的“双重挤压”
“蓝色浪潮”的冲击波,通过美元和资本流动传导到了全球。
美元指数下跌0.37%,欧元涨0.5%,英镑涨0.37%,韩元领涨新兴亚洲货币。美债收益率的下行为全球风险资产提供了估值端的支撑,欧洲斯托克50涨1.8%,富时指数涨1.8%。
但对于高度依赖AI硬件出口的亚洲经济体而言,这是一场“双重挤压”:分母端受益于美债收益率下行,分子端受损于AI基础设施投资节奏放缓的预期。 韩国和台湾地区的科技股集中度,使它们在“利率利好”和“AI资本开支利空”之间,选择了定价后者。KOSPI从盘中4%的跌幅收窄至收盘微涨,台股跌幅收窄至0.8%,说明市场在最初的恐慌之后,开始重新评估“45%的数据中心容量受影响”这一判断的兑现速度和程度。
全球资本没有在“离开风险资产”,它在“重新选择风险资产”。 从AI硬件到AI软件,从国防到清洁能源,从美元到非美货币,每一组轮动都指向同一个底层逻辑:为“政策不确定性”支付的溢价在收缩,为“利率与盈利”支付的溢价在扩张。
六、僵局不是终点,是定价权的交接
“蓝色浪潮”的第一个交易日,全球市场给出的答案,不是“涨”或“跌”两个字能概括的。
它给出的,是一次定价权的交接。 过去两年,政治叙事,关税、战争、监管威胁——在很大程度上主导了资产的短期波动。民主党夺回国会,用“僵局”压制了极端政策继续释放的空间,从而把定价权从政治叙事手中,交还给了利率路径、盈利趋势和产业周期。
但这次交接不是免费的。AI基础设施的硬件链承受了“建设节奏放缓”的冲击,国防和私营监狱承受了“支出与政策转向”的冲击,而清洁能源和医疗保健则获得了“尾部风险移除”的一次性修复。
这些板块的剧烈分化,说明市场并没有在庆祝“僵局”本身,它在庆祝“僵局”所带来的可预测性——哪怕这种可预测性意味着某些板块的增长故事需要被下修。
对于投资者而言,真正需要跟踪的,不是选举结果本身,而是“45%的数据中心容量受影响”这个判断,会在多大程度上兑现为芯片订单的下修、新兴云厂商的融资困难和电网接入的进一步延迟。如果兑现得快,AI硬件的调整就没有结束。如果兑现得慢,利率下行和监管压力减轻的组合,会给应用层和平台型公司一个更友好的估值环境。
而这两种情景之间的赔率,才是“蓝色浪潮”留下的、比任何单日涨跌都更重要的东西。




 币海独步者
2026/11/04 09:57
 匡一瑶
2026/09/07 10:44