AI摘要: 三季度全球央行净购金321吨创近两年新高,金价回调却源于部分主权资金不计价格的流动性抛售,两股“价格不敏感”资金方向相反形成短期拉锯。高盛指出95%卖压来自非对冲基金持仓者。瑞银认为实际利率方向终将反转,2027年上半年金价有望达5000美元。深层逻辑在于美元信用裂痕与安全资产结构性匮乏推动央行持续配置,黄金定价权正从短期流动性交易者向长期结构性配置者迁移,央行购金构筑价格底部。
金价下跌与央行购金并存,看似悖论,实则揭示黄金定价权正从短期流动性交易者向长期结构性配置者迁移。三季度全球央行净购金321吨,创近一年单季新高,而金价回调源于部分主权资金不计价格的流动性抛售。两股“价格不敏感”资金方向相反,短期抛压抵消央行支撑。真正关键不在于“有人在买”,而在于央行购金依托的美元信用裂痕与安全资产匮乏的结构性逻辑是否延续。
金价在跌,央行在买。这两件事同时发生,看起来像一个悖论。
11月3日,世界黄金协会发布三季度《全球黄金需求趋势》报告:全球央行及其他官方机构黄金储备净增321吨,同比增长42%,创2024年四季度以来单季新高,远高于五年季度平均水平。年初至今累计购金675吨,同比增长6%。与此同时,金价自前期高点持续回调,市场情绪在“美联储鹰派”与“AI交易降温”之间反复摇摆。
散户看到的是价格下跌,央行看到的是配置窗口。但“央行在买”本身并不自动构成买入理由——如果逻辑只停留在“有人在买”,那它和追逐任何热点没有区别。真正需要回答的问题是:央行购金所依托的那套结构性逻辑,是否还在延续?它能在多大程度上对冲短期定价的逆风?
答案藏在两个“价格不敏感”的买家之间的拉锯里,也藏在黄金定价锚的长期迁移中。
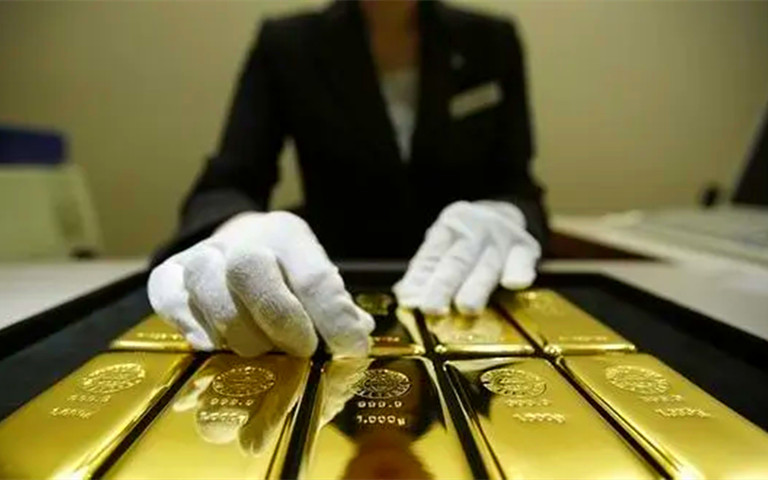
一、短期拉锯:两股“不看价格”的资金,方向相反
高盛在11月2日的报告中揭示了一个容易被忽视的市场结构。自9月22日以来,黄金市场累计出现195亿美元的卖压,其中约95%来自“其他及不可报告”类持仓者,而非通常被认为主导抛售的对冲基金。
高盛对此的定性极为精准:当前市场正面临两股价格不敏感资金的拉锯。各国央行在持续买入,但部分主权资金为获取流动性,同样在不计价格地出售黄金。由于后者的抛售速度更快,短期内抵消了央行购金带来的支撑。
这解释了金价下跌与央行购金并存的现象,不需要用“央行买错了”或“市场不理性”来解释。这是两种不同性质的资金在同一个价格上相遇:一种是长周期的结构性配置,一种是短周期的流动性管理。后者的节奏由国内美元需求、汇率压力和财政周期决定,前者的节奏由储备安全战略决定。两者互不参照对方的价格信号,因此短期的价格方向,取决于哪一方的边际速度更快。
高盛将3850美元/盎司视为下一个重要技术支撑,但明确表示这一位置会随市场变化调整。短期金价由流动性抛售主导,中期金价由利率路径主导,长期金价由央行配置和货币体系重构主导。三者的时间尺度完全不同。
二、中期逻辑:利率的“方向”比“水平”更重要
瑞银的框架提供了一个理解中期逻辑的清晰坐标。
当前压制金价的核心变量是实际利率。美联储在9月加息后维持鹰派姿态,实际利率处于高位,持有黄金的机会成本上升。这是金价短期承压的直接原因。
但瑞银的判断是:实际利率的“方向”终将反转。其逻辑链条是:通胀逐步回落→美联储停止加息→2027年重启宽松周期→实际利率下行→持有黄金的机会成本下降→投资需求重新回流。瑞银预计2027年上半年金价有望升至5000美元/盎司,6月底目标价5200美元,并明确将4000美元以下视为“战略性配置的潜在窗口”。
这个逻辑的关键不在于“什么时候降息”,而在于“加息周期的终点是确定的”。 美联储可以因为通胀顽固而推迟降息,但利率不可能无限期停留在限制性水平。当利率最终转向时,黄金面临的那股“机会成本逆风”就会从压制变为顺风。瑞银同时指出,美元的结构性走弱——美国庞大的财政赤字和经常账户赤字——是另一条中期支撑线。美元走弱与利率下行往往同时发生,形成对金价的双重推动。
三、长期锚点:黄金定价逻辑的“制度性迁移”
中期逻辑回答的是“利率周期反转之后金价会怎样”。但央行购金所依托的逻辑,比利率周期更长、也更根本。
三季度321吨的购金量,不能简单用“避险”来解释。避险是事件驱动的,事件过去了,需求就消退了。央行购金是制度驱动的,它回应的是储备资产结构的系统性问题。
清华金融评论的一篇分析将本轮央行增持潮的深层原因拆解为“安全资产的结构性匮乏”与“美元信用裂痕”两条主线。全球安全资产的供给长期集中于少数发达经济体,而供给增速持续低于需求增速。2008年金融危机摧毁了大量私人部门“安全资产”的信用,欧元区主权债务危机又撤销了部分欧洲国债的“安全标签”。可供全球央行配置的安全资产,在结构上是不够用的。
在这个背景下,美国自身的信用基础又在被侵蚀。截至2025年末,美国联邦债务占GDP比重超过120%,净利息支出七年增幅超过230%。当全球最大的安全资产供给国,其自身的安全溢价开始受到质疑时,黄金作为“没有主权发行人”的资产,就从一种古老的储备选项,重新变成了结构性的必需品。
更值得注意的是,央行购金的规模本身已经在改变黄金市场的需求结构。三季度ETF净流入211吨,持仓总量攀升至4256吨的历史新高。央行和ETF合计贡献了黄金需求的近四成。当接近一半的边际需求来自对价格不敏感的买家时,黄金的价格底部就不再由投机资金的进出决定,而由一个更慢、但更坚定的配置力量决定。
四、逻辑延续的条件与风险
说“逻辑还在延续”,不等于说“金价只涨不跌”。任何结构性逻辑都有其边界和反证条件。
第一个反证条件是:美国财政可持续性出现实质性改善。 如果美国能够通过增长或财政整顿,让债务占GDP比重进入下行通道,让市场重新相信美债的“无风险”标签,那么黄金作为“美元信用替代”的溢价就会收缩。但当前的政治格局和财政惯性,使这个情景在可预见的未来概率极低。
第二个反证条件是:全球央行购金从“结构性配置”退化为“战术性交易”。 如果新兴市场央行因为外汇储备压力而被迫抛售黄金(类似部分主权资金当前的操作),那么央行从“价格地板”的提供者变成“价格天花板的制造者”,逻辑就会逆转。但目前的数据显示,购金的主体是长期配置型央行,而非流动性驱动型主权基金,两者的行为模式有本质区别。
第三个反证条件是:实际利率长期停留在限制性水平,且没有引发任何信用事件或衰退。 如果美国经济在5%以上的利率环境中持续软着陆,黄金的“机会成本劣势”就会持续存在。但瑞银的框架已经指出,利率的方向性反转是大概率事件,只是时点不确定。
三个条件中,第一个和第三个是慢变量,第二个是快变量。当前最需要监控的,不是金价的日度波动,而是央行购金的持续性和结构。 只要321吨、675吨这样的数字还在延续,逻辑的底座就没有松动。
谁在为黄金定价
金价在跌,央行在买。这个表面上的矛盾,指向一个更深层的事实:黄金的定价权,正在从短期的流动性交易者,向长期的结构性配置者迁移。
短期,主权资金的流动性抛售可以压制价格。中期,利率周期的反转会为金价打开上行空间。长期,当安全资产的供给结构性不足、当美元信用出现制度性裂痕时,央行每月数十吨的持续买入,正在为黄金构筑一个越来越厚实的底部。
高盛维持2027年底5400美元的目标价,瑞银给出2027年上半年5000美元的路径。这些预测的准确性,不取决于某一份通胀数据或某一次美联储会议,而取决于一个更慢、但更难逆转的进程:当全球储备体系从“美元单极”走向“多极加黄金”的结构性重配时,黄金的买方,已经不再是那些会因为一根阴线而恐慌的人。
逻辑还在延续。延续它的,不是叙事,是每月数十吨的、不怎么看价格的、持续买入的央行订单。



 匡一瑶
2026/11/03 09:05
 Vicky
2026/10/28 09:14
 以太坊信徒
2026/09/18 10:44
 流动的沙
2026/08/08 08:43
 鲁克
2026/07/10 14:40