AI摘要: 泡泡玛特2026年Q3收入腰斩,海外市场暴跌,LABUBU热潮退去致库存积压。段永平旗下H&H重仓约118亿港元成第二大股东,现浮亏超18亿,仍表态加仓。文章剖析其价值投资方法论在潮玩“时尚情绪”生意上的能力圈错配,质疑其推翻“看不懂”的时机恰在股价高位,警示普通人勿盲从跟买,强调“看不懂的钱不要赚”,核心追问投资高手如何清醒守住能力圈边界。
泡泡玛特交出了一份近乎 "腰斩" 的成绩单。
10 月 27 日公告:2026 年第三季度,公司整体收益同比下降 45% 到 50%,四大区域无一幸免 —— 中国市场跌 25% 到 30%,亚太跌 65% 到 70%,美洲市场最惨,跌 70% 到 75%,欧洲及其他地区跌 50% 到 55%。
花旗把目标价下调到 162 港元,杰富瑞下调 9.6% 到 132 港元。公司股价今年来已经跌了近 30%,最新收盘就是 132 港元。
而在这场下跌里,最受关注的,是一个名字 —— 段永平。
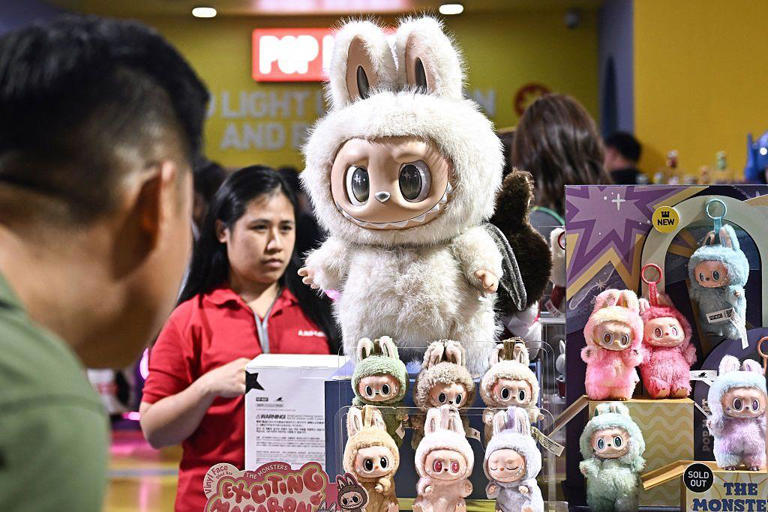
LABUBU 退潮,海外为什么崩得这么狠?
先把业绩看明白。
这轮暴跌的背景,是去年和今年上半年 LABUBU 的现象级爆火。当时泡泡玛特在全球被抢购,海外渠道一箱难求,股价和业绩一起飞。
但潮玩这门生意,有一个绕不开的规律:它是时尚、是收藏、是情绪,而这三样东西,都会退潮。
海外市场的崩塌尤其能说明问题。美洲和亚太的暴跌,本质上是去年的 "一次性脉冲" 结束了 —— 渠道在爆火时疯狂囤货,消费者冲动购买,等热度一过,库存积压、复购消失,新订单自然断崖。
管理层在电话会上的解释很直白:"去年和今年上半年的波动太大了,很多数据的参考性会变弱。"
说白了,就是去年的高基数,是被 LABUBU 的偶然爆火推出来的,不能当成常态。
好消息是,公司库存从 8 月开始下降,四季度新品备货充足,同时还在推进海外旗舰店、LABUBU 影视化和主题乐园 —— 这是想从 "卖盲盒的",往 "做 IP 的迪士尼" 转型。
段永平是不是有问题?先看他做了什么
今年 3 月 30 日,段永平在雪球发帖:"这两天花时间重新看了看泡泡玛特,决定收回之前不投资的说法。" 要知道,他原本的态度是 "看不懂、不会投"。
之后,他通过旗下 H&H International Investment,买入约 1.06 亿股、持股 8.01%,成为仅次于王宁的第二大股东,整体投入约 118 亿港元。他还盛赞王宁:"对产品的理解和追求,和乔布斯是一个级别,对商业的理解好像比乔布斯还强。"
现在,他浮亏超过 18 亿港元。但 10 月 21 日,他依然说:"还会再买一些,但不会超过 10%,对错过几年就知道了。"
段永平 "是不是有问题"。
第一,他的方法论没有错,但这次,他可能走出了自己的能力圈。
段永平的价值投资,核心就三条:好生意、好创始人、好价格,然后长期持有。这套方法在网易、苹果、茅台上都被验证过,他的长期战绩,至今依然是华人投资圈的标杆。
但问题在于,他过去成功的那些公司,和泡泡玛特,不是一类生意。
网易、苹果、茅台,提供的是确定性 —— 游戏和平台的用户粘性、苹果的生态、茅台的品牌和成瘾性,这些东西的需求是稳定、可预测、能穿越周期的。
而潮玩不是。它的核心是时尚和情绪,IP 有生命周期,消费者的忠诚度高度依赖新鲜感,今天的 LABUBU,可能就是明天的 Molly、明天的 Bearbrick。这是一个 "需要不断创造下一个爆款" 的行业,它的确定性,远低于段永平熟悉的领域。
一个人最危险的时刻,不是他不懂,是他以为自己懂了。
第二,最值得警惕的信号,是他推翻 "看不懂" 的时机。
你注意时间线:他最初说看不懂、不投;然后泡泡玛特股价暴涨、LABUBU 刷屏、王宁被捧上神坛;几个月后,他改变看法,重仓买入。
这就产生一个尖锐的问题:他到底是真的看懂了商业模式,还是被股价的上涨和 "乔布斯式" 的叙事,说服了?
价值投资最忌讳的,就是在情绪最热、价格最贵的时候,用 "我终于看懂了" 来为追高找理由。他的 118 亿,很大一部分买在了 LABUBU 行情的高位,这和他自己强调的 "别人恐惧我贪婪",恰恰是反的。
第三,"对错过几年就知道",这句话既是底气,也可能是无法证伪的辩护。
我要说公道话。段永平的投资周期是 5 到 10 年,不是几个月。18 亿的浮亏,对他的体量和心态,可能就是短期波动。
如果王宁真的能把 LABUBU 做成影视、乐园、衍生品的长生命周期 IP,完成 "迪士尼化",那现在的下跌,回头看就是黄金坑。他在下跌中加仓的定力,和当年买网易时如出一辙。
但 "长期持有" 和 "死不认错",在结果出来之前,长得一模一样。 区别在于,他有没有持续验证自己的核心假设 —— 王宁能不能持续创造爆款、IP 的复购和现金流能不能穿越时尚周期。
第四,对普通人,几句实在的。
别因为 "段永平买了" 就跟买。他的资金成本、持有周期、信息渠道和你完全不同,他能扛五年的浮亏,你未必能;
也别因为 "他这次亏了" 就嘲笑他、否定价值投资。一个长期战绩如此亮眼的人,单次判断的得失,要放在更长的周期里看;
潮玩这类股票,不能按 "消费必需品" 的逻辑估值,要按 "IP 生命周期" 和 "时尚周期" 来判断。真正的买点,是库存出清、新 IP 被验证、估值回到合理区间,而不是在所有人都在喊 "下一个迪士尼" 的时候;
最后,记住段永平自己最宝贵的那条原则:看不懂的钱,不要赚。 这比他这次买没买对,更值得我们记住。
最后说一句。
段永平这次不是 "有问题",他是给所有投资者,包括他自己,出了一道题:当一个人过往的成功足够耀眼,他会不会因此高估自己,把 "我能看懂" 的边界,推得太远?
答案,要等几年才知道。但在那之前,泡泡玛特的故事,更像是一个关于 "能力圈" 的深刻提醒 ——
真正的投资高手,不是什么都能看懂,而是清楚地知道,自己看不懂什么。 这一点,无论段永平这次最终是对是错,都值得我们每个人,在下单之前,先安静地问自己一遍。





 陆一夫
2026/08/26 11:33
 Vicky
2026/07/22 14:09
 鲁克
2025/12/19 16:20
 林天心
2025/11/10 11:41