AI摘要: 当前美国柴油零售价已突破6.45美元一加仑,创历史新高,全球正面临有史以来最紧张的柴油市场。柴油作为工业、物流、农业的关键燃料,涨价将推高全品类商品价格。此次危机由两场战争同时掐断中东与俄罗斯两大柴油供应方引发,而西方近30年未新建炼厂,无法填补供应缺口。美国虽有政界提议柴油出口禁令,但多方研究显示此举会适得其反,反而可能加剧国内油价上涨。这暴露了全球炼油投资失衡的深层问题,短期柴油价格仍将高位运行。
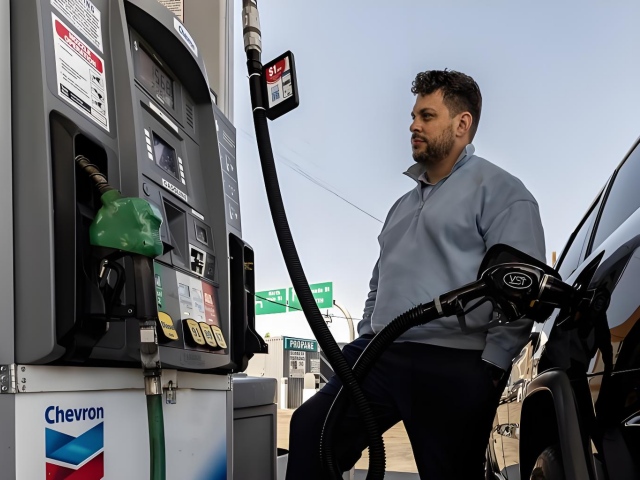
美国柴油零售价上周首次突破 6 美元一加仑,本周五直接冲到 6.45 美元,历史新高。
这不是普通的涨价。柴油是工业的血液、卡车的粮食、农业的燃料 —— 工厂开工要柴油,物流运输要柴油,农场收割要柴油。柴油一涨,所有东西都得跟着涨。
巴西农村、利比亚、部分非洲国家已经开始出现加油站缺货。IEA 的分析师说了句实话:我们可能正在经历有史以来最紧张的柴油市场。
两场战争,同时掐住两个最大供应方
过去十年,全球柴油供应主要靠两大新增力量:中东和俄罗斯。
中东在 2017 到 2025 年间砸了海量钱建炼厂 —— 科威特建了全球最大的 Al-Zour 炼厂,阿联酋扩建了 Ruwais,沙特在红海沿岸新建了两座,伊拉克在卡尔巴拉新开一座。十年下来,中东柴油出口量翻了一番多,以 19% 的全球份额成为全球最大柴油出口区,把北美都挤下去了。俄罗斯同期也升级了现有炼厂,出口量涨了三分之一。
然后两场战争同时来了。
中东这条线: 今年 2 月美以打伊朗之后,霍尔木兹海峡通行受阻,科威特、阿联酋、伊拉克被迫大幅削减出口。胡塞武装又升级袭击,把沙特阿美在红海沿岸的炼厂出口也压了 —— 而红海本来就是绕开霍尔木兹的替代通道。两条路都被掐住了。
俄罗斯这条线: 乌克兰的无人机持续炸俄罗斯炼厂,效果越来越明显,俄罗斯柴油出口几乎陷入停滞。
一个是全球最大新增出口区,一个是重要出口方,同时出问题。这不是周期性短缺,是结构性断裂。
西方想补,补不上
那美国和欧洲的炼厂能不能顶上?
说出来你可能不信:西方大石油公司已经将近 30 年没新建过炼厂了。2015 年以来,美国和欧洲关了十几家炼厂。原因很简单 —— 建炼厂不赚钱。行业里有句玩笑话:"怎么把一大笔财富变成一小笔?去建一座炼厂。"
中东国家建炼厂不计较回报率,政府要的是就业和能源安全。西方石油公司是要算 ROI 的,回报率不行就不投。过去十年中东疯狂扩产,把西方炼厂的利润压得死死的,西方公司更是雪上加霜,干脆收缩投资。
现在危机来了,西方炼厂虽然已经接近满负荷运转,拼命把产能往柴油上倾斜,减少汽油和航煤的产量,但缺口太大,根本补不上。
美国要不要禁止出口?
国内柴油价格暴涨,美国政界坐不住了。
众议员 Burchett 直接提了法案,要禁止柴油出口。参议院多数党领袖 Thune 也表示开放态度。逻辑很简单:我们自己都不够用了,凭什么还出口给别人?先把国内油价压下来再说。
但分析人士警告:这个禁令一旦真出,结果可能适得其反。
美国的炼厂高度集中在墨西哥湾沿岸,基础设施本来就是面向出口设计的。那些从墨西哥湾往美国内陆输送成品油的管道,早就满负荷运转了。你把出口一停,柴油困在墨西哥湾运不到内陆,内陆该缺还是缺。
更麻烦的是:墨西哥湾的炼厂本来就是做出口生意的,不赚钱甚至亏损的话,它们会直接削减开工率 —— 少炼原油、少产出成品油。结果就是美国国内柴油供应量反而下降,油价不仅没降,还可能继续涨。
美国石油协会、战略与国际研究中心、达拉斯联储 —— 多方研究都得出同一个结论:出口禁令救不了国内油价。
这轮柴油危机,表面看是战争导致的供应中断,实际上是过去十年全球炼油投资失衡的总爆发。
过去十年,钱全砸在中东和俄罗斯的新建炼厂里,西方投资萎缩、产能退出。现在两个最大供应方同时被战争打残,西方又没能力补位,缺口直接暴露在全球面前。
对普通人的影响,比你想象的大:
物流成本涨:美国到欧洲、亚洲的卡车运费都在涨,最后转嫁到商品价格上;
农业成本涨:柴油是拖拉机和收割机的燃料,今年收割季如果柴油贵,粮食成本跟着涨;
工业成本涨:工厂靠柴油发电机和重卡运转,柴油一涨,工业品出厂价就涨。
这不是某一个国家的问题,是全球能源供应链的脆弱性暴露。两场战争同时打在炼油这个关键节点上,而全球没有任何一方有足够的闲置产能来填补缺口。
美国如果真搞出口禁令,本质上就是把自己的短缺转嫁给全世界 —— 你不买我的柴油,那别人更买不到,国际价格更暴涨,最后美国国内也别想独善其身。
短期内,柴油价格大概率还会在高位。两场战争不停,这个缺口就堵不上。除非美国、欧洲真的下决心重新投建炼厂 —— 但那是十年后的事了,解不了今天的渴。
柴油这根全球工业的血管,现在确实在变窄。而我们正在亲眼见证这个变窄的过程。




 Vicky
2026/08/14 10:27
 陆一夫
2026/08/12 14:37
 林天心
2026/07/22 10:37
 鲁克
2026/05/20 11:47
 币海独步者
2022/04/23 14:30