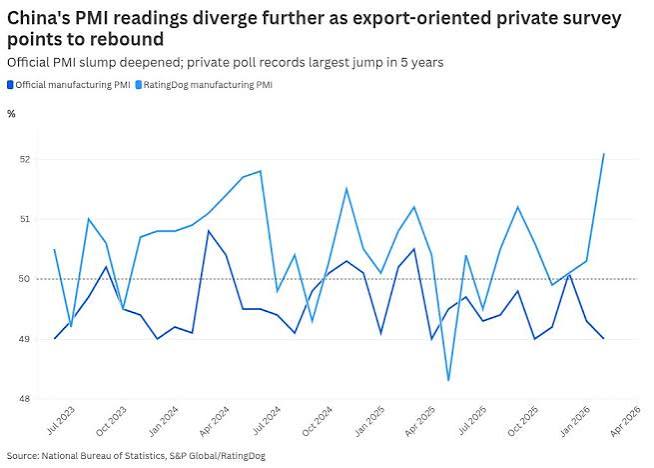
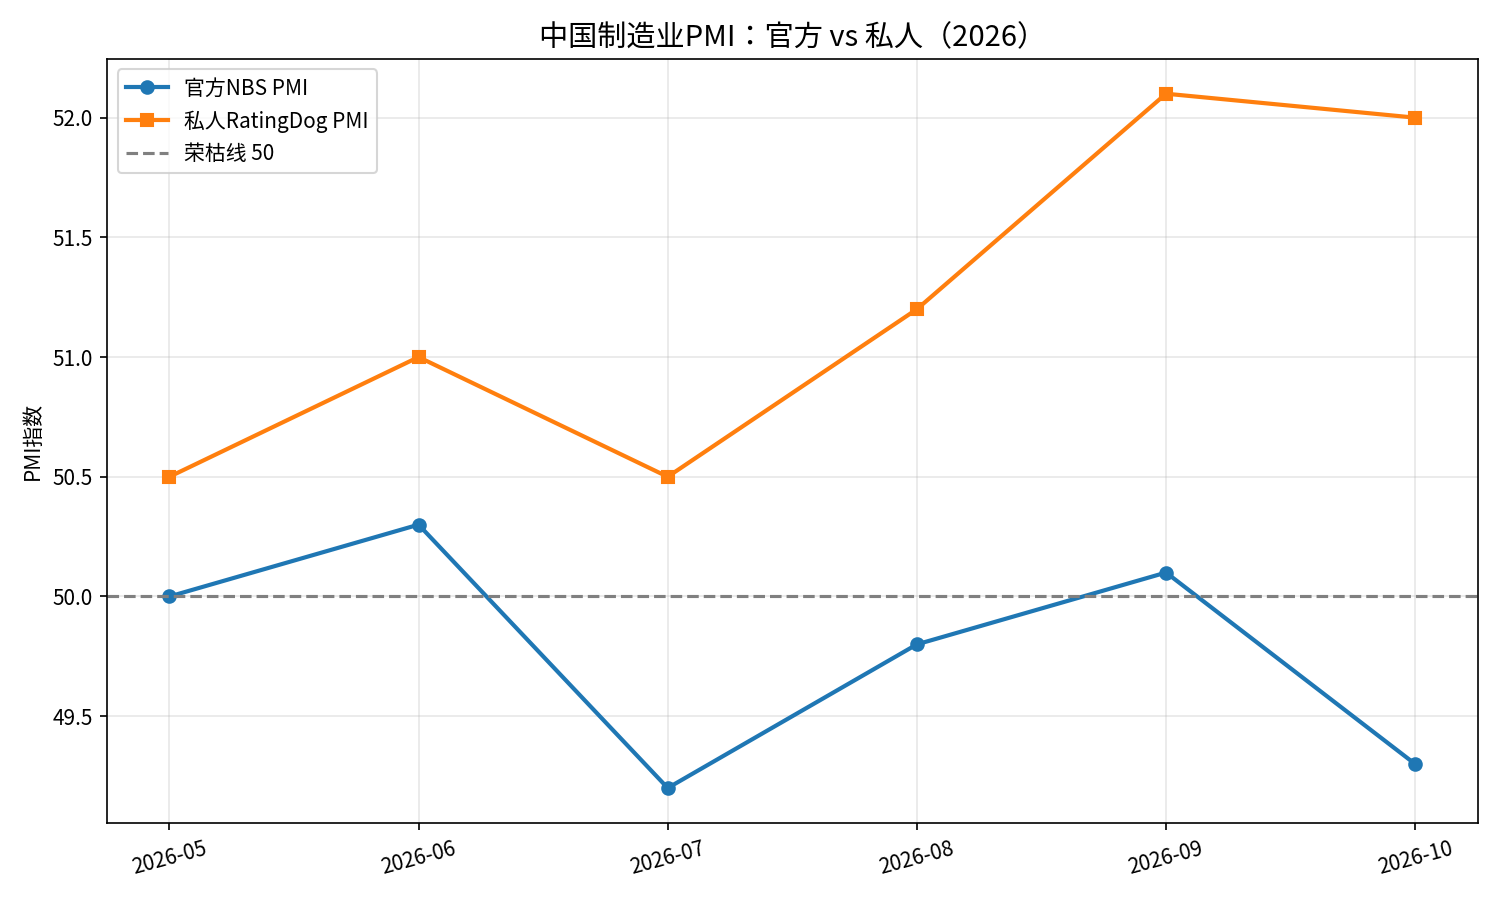
官方NBS制造业PMI 10月为49.3(9月50.1),落入收缩区间,生产与新订单指数均下滑;高技术制造与装备制造仍维持扩张(约51.3与50.6),但中小型企业明显走弱。
相比之下,标普全球与RatingDog联合发布的私人PMI为52.0(9月52.1),已连续11个月处于扩张,是2021年中以来最长景气改善周期,产量增速为4月以来最快,新订单连续17个月增长,但出口订单增速放缓。
这种差异并不罕见:官方调查覆盖更多大型国企与内陆、传统行业样本,私人调查则更侧重沿海中小民企、出口与投资品企业。结果是“供给端部分行业扩张 vs 整体需求与传统部门收缩”的画面并存。建筑业活动与预期也出现明显回落,反映出企业对财政支持力度与年内提振效果的疑虑。


最近两套制造业指数出来,看起来像是在说两件事。一套说还在扩张,另一套说已经收缩。不是谁错了,而是中国现在本来就有两套现实在同时跑。
一套是沿海、出口、高科技、装备制造这些能接订单、能出货的部分,还在往前走。另一套是更多传统行业、中小企业、内陆相关的部分,已经感觉到需求在往下掉。增长并没有消失,只是越来越集中在少数能跑的赛道上。其他地方在减速,甚至在收缩。
这种分化不是突然出现的。房地产往下走已经好几年,家庭财富跟着缩,消费自然不敢放开。政府又反复讲不搞西方那种大福利,不养懒人,财政不能搞成大锅饭。意思很明白:不会靠大规模发钱来托消费。于是增长更多靠出口和特定行业在撑,而普通家庭的收入和安全感,却没有跟着起来。
出口能维持,很大程度靠补贴、退税和价格往下压。量还在,但赚的钱越来越少。企业为了出货互相杀价,利润被一层层削薄。国内卖不动就往外冲,可外需也不是无限的。一旦补贴调整,或者外面加壁垒,这套撑法就会更吃力。
股市更直接。经济在数字上还在增长,可投资人拿不到像样的回报。外面科技热,里面指数冷。增长没有变成股东的钱,也没有变成大多数人的消费能力。结果就是一边是某些行业在扩张,另一边是消费往下、利润被压、股市不涨。富人相关的通道还在,普通人的压力在加大。
这就是现在最清楚的画面:增长在拉车,但拉的不是全体。特定行业还在往前,传统部分和居民端在往下。两套指数只是把这件事摆到了台面上。数字还能说得过去,可大多数人感觉到的,是日子没有跟着变好。这种割裂,短期内很难靠单一政策抹平。