AI摘要: 10月1日财经早餐显示,美国8月核心PCE创近半年低点,10月加息押注回落,但10年期美债收益率仍处2002年高位,美伊谈判僵局推高油价。中国9月制造业PMI重返扩张区间,央行将开展12000亿元3个月期买断式逆回购,房贷贴息政策落地。隔夜美股分化,纳指微涨,道指、标普下挫,欧股普跌,恒指小幅收涨。金价承压,原油走高。本周需关注美国初请、ISM数据及油价走势,短线宜跟踪加息预期与政策落地情况。
今日三大核心主线
主线一:美国通胀降温,但长端利率仍在高位
核心逻辑:美国8月核心PCE年率低于预期,创近半年低点,市场对美联储10月加息的押注明显回落(CME FedWatch显示概率降至约37%附近)。但10年期美债收益率仍触及2002年5月以来高位,部分联储官员继续释放“通胀高于目标已逾五年、不宜过早放松”的信号。软数据压低近端加息预期,长端则被财政供给、实际利率和能源成本支撑。
信号链:核心PCE不及预期 → 短端利率与加息概率回落 → 纳指相对抗跌、大型科技股多数收涨;同时10年期收益率继续上行 → 黄金反弹乏力、金融股承压。
深度逻辑:市场正在交易“增长尚可 + 通胀边际缓和 + 政策路径不确定”的组合,而不是单纯的转鸽。能源价格若因中东僵局继续抬升,可能重新把核心通胀的回落路径拉长。
投资者关注:短端利率衍生品与成长股弹性,长端收益率是否有效回落。
主线二:美伊谈判停滞,油价逆势回升,金价多头受抑
核心逻辑:美伊就“七天提案”仍存分歧,伊朗上调多处基础设施警戒级别,特朗普宣布美军撤离伊拉克并称相关威胁已受控,但霍尔木兹相关谈判并未实质破局。油价周三重拾升势,黄金则因能源成本与高实际利率盖过通胀数据利好而回落,9月金价累计跌幅超6%。
信号链:谈判僵局 → 地缘溢价回流原油 → 航空、化工成本预期上升;高油价 + 高美债收益率 → 黄金、白银承压。
深度逻辑:中东原油出口有所恢复,但燃料市场偏紧与政治不确定性并存,油价更像“事件驱动的高位震荡”,而非单边趋势已定。伊拉克加大10月原油折扣(最高报道达每桶数十美元量级),说明部分产油方仍在抢份额。
投资者关注:WTI能否站稳90美元附近,以及美伊官方表态是否再出现反复。
主线三:中国景气回升,政策工具继续托底节后流动性
核心逻辑:国家统计局公布9月制造业PMI为50.1%,环比上升0.3个百分点,重返扩张区间;非制造业商务活动指数50.2%、综合PMI产出指数50.7%,三大指数同步站上荣枯线。央行宣布10月8日开展12000亿元3个月期买断式逆回购;居民购房贷款贴息政策自10月1日起落地,多家银行明确“免申即享”。
信号链:PMI重返扩张 → 制造业产需预期改善;逆回购 + 贴息 → 节后流动性与地产链预期得到托底。
深度逻辑:制造业仅略高于荣枯线,中小企业与部分传统行业仍偏弱,回升基础还需后续订单和价格数据验证。政策组合更偏“稳流动性 + 稳地产边际需求”,而非强刺激。
投资者关注:节后A股成交能否维持、CRO与消费相关板块的持续性,以及10月8日央行操作落地情况。
全球市场(9月30日周三收盘 + 10月1日早间参考)
- 美股分化:道指跌0.86%,报50906.05点;标普500跌0.25%,报7651.54点;纳指涨0.24%,报26861.06点。9月道指累跌约4.29%,标普累跌约0.45%,纳指累涨约1.86%。英特尔涨超3%,苹果、亚马逊等涨超1%,英伟达小幅上涨;莫德纳跌超5%。
- 欧股普跌:德国DAX跌约0.79%,欧洲斯托克50跌约0.81%,英国富时100跌约0.29%。
- 港股:恒指收涨0.37%,报24613.27点;恒生科技指数涨0.1%。创新药、CXO走强。
- A股(前一交易日):沪指涨0.31%,深证成指跌0.11%,创业板指跌0.23%,科创50跌2.51%;两市成交约1.44万亿元。CRO概念集体走强,康希诺等涨停;存储芯片、PCB、CPO偏弱。
- 债券与汇率:美元指数收涨约0.08%,报101.47附近;10年期美债收益率上行约5个基点,报5.295%附近,创2002年5月以来高位;2年期收益率小幅上行。
- 贵金属:现货黄金收跌约0.6%,报4157美元/盎司附近;现货白银收跌约1.7%,报60.4美元/盎司附近。金价9月累计下跌超6%。
- 原油:WTI收涨约1.2%–1.6%,报89.5–90.4美元/桶;布伦特同步上涨。油价9月整体录得明显涨幅。
国际要闻
- 美国8月核心PCE低于市场预期,为近半年低点;交易员下调10月加息概率,但部分联储官员仍偏鹰。
- 美光科技季度营收与利润超预期,下一财季营收指引亦超预期,AI相关存储需求仍强。
- 特朗普宣布最后一批美军正撤离伊拉克,称“ISIS已被击败”;同时美伊就七天提案分歧未解。
- 伊朗上调数十处设施警戒级别;伊拉克加大10月原油对部分买家的价格折扣力度。
- 美国FTC对Anthropic、OpenAI等超级智能模型公司展开调查。
- 苹果被报道计划于10月13日前后加大智能家居产品布局。
- 美国财政部拟在流动性回购中购买至多60亿美元的10–20年期国债。
国内要闻
- 9月制造业PMI 50.1%,非制造业50.2%,综合PMI 50.7%,均重回扩张区间。
- 央行:10月8日开展12000亿元、期限3个月的买断式逆回购操作。
- 居民首套房贷贴息政策10月1日起实施,符合条件的新发放商业贷款可获年化1个百分点、最长5年贴息(单户有上限)。
- 发改委、财政部:2026年2500亿元超长期特别国债支持消费品以旧换新资金已全部下达。
- 商务部延长对美相关贸易壁垒调查期限。
- 《求是》杂志将发表习近平关于加强普惠性、基础性、兜底性民生建设的重要文章。
今日重点关注
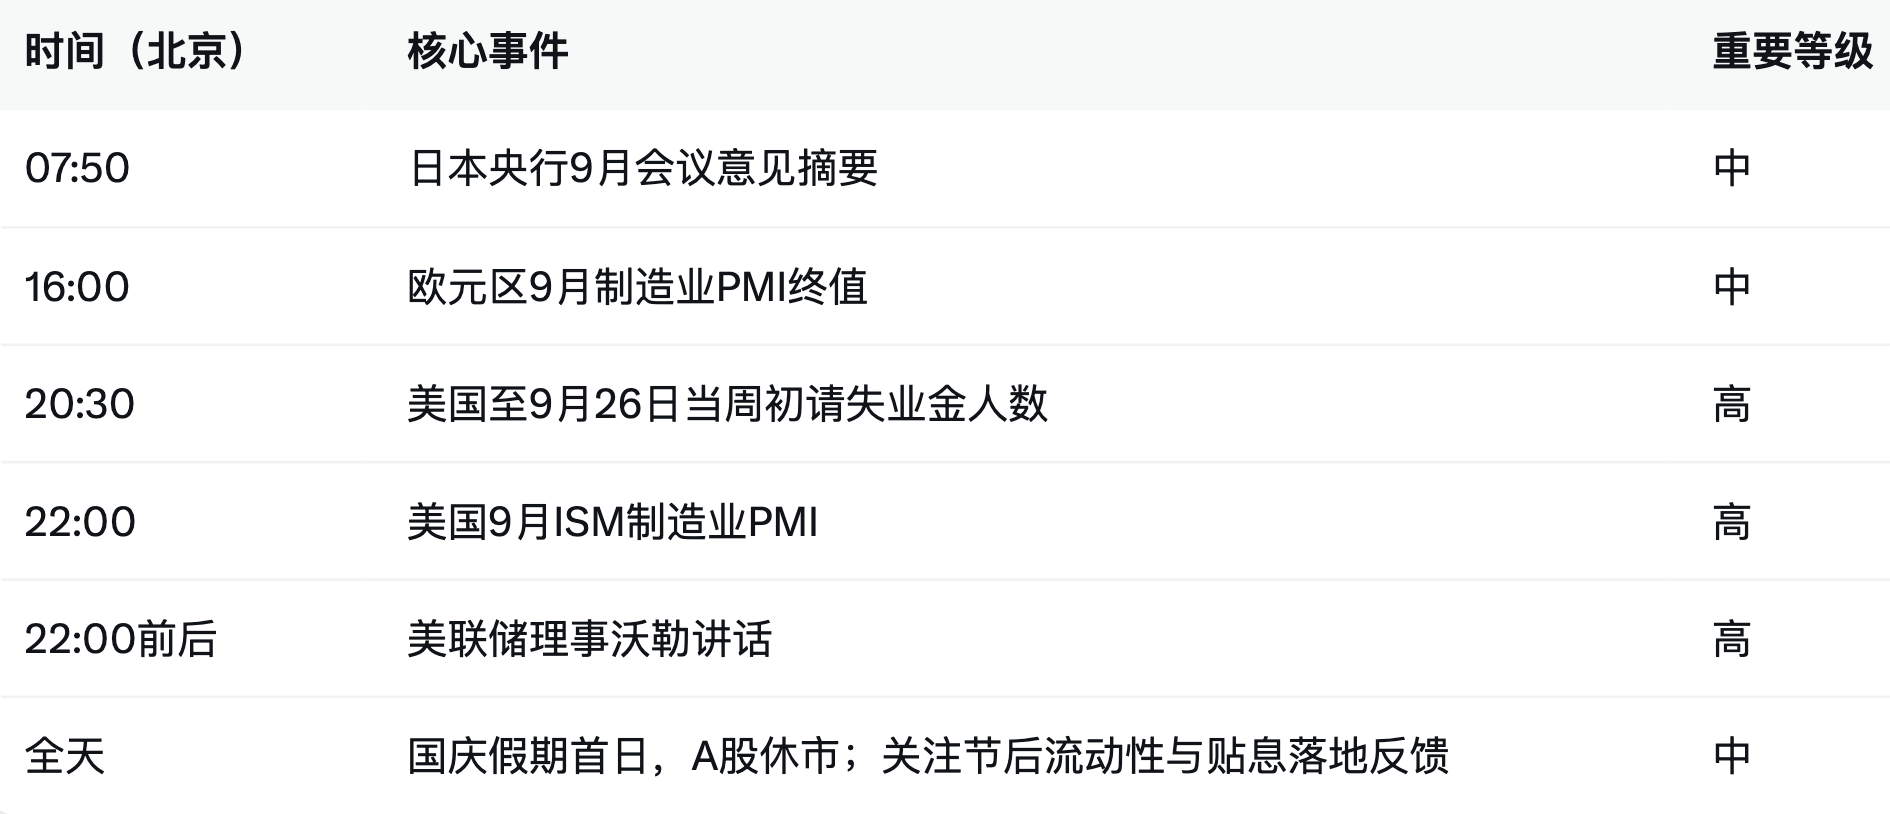
本周前瞻要点
- 美国初请、ISM制造业与多位联储官员讲话,将检验“PCE降温能否持续压低加息预期”。
- 中东谈判与原油出口数据,决定油价高位能否维持。
- 中国节后首个交易周关注成交、地产链与政策工具落地。
- AI产业链继续看美光指引之后的订单与资本开支验证。
总结
隔夜市场的主矛盾没有切换:软通胀让近端加息预期降温,但长端利率高位、美伊僵局和能源成本限制了黄金与风险资产的全面反弹。纳指靠科技与存储链勉强收红,道指与金融板块偏弱。国内方面,PMI重返扩张、逆回购与房贷贴息同步落地,为四季度开局提供了数据与政策的双重托底,但扩张力度仍温和。短线宜跟踪初请与ISM是否强化“软着陆”叙事,以及油价能否在90美元附近稳住。
以上内容仅供资讯参考,不构成投资建议。




 鲁克
2026/10/12 17:47
 流动的沙
2026/10/10 08:55
 以太坊信徒
2026/10/06 11:59
 币海独步者
2026/08/31 13:40