
财报利好挡不住下跌,Anthropic IPO正在抽干市场流动性?
 站内编辑 · · 阅读 138
美股周三走出割裂行情,英伟达财报利好未能托住股价,叠加美联储会议纪要释放鹰派信号,市场风险偏好快速回落。
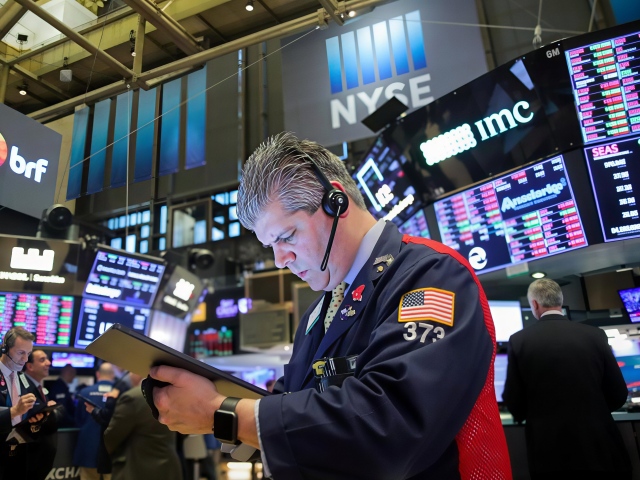
美股周三走出割裂行情,英伟达财报利好未能托住股价,叠加美联储会议纪要释放鹰派信号,市场风险偏好快速回落,标普500指数连续第五个交易日下跌,失守200日均线。
道指收跌1.11%,标普500下跌0.23%,纳指依靠亚马逊等少数权重支撑,逆势收涨0.42%。英伟达单日下跌约3%,盘中短暂冲高之后尽数回吐财报带来的涨幅,这份远超市场预期的业绩,没能抵消黄仁勋离职留下的治理不确定性。
英伟达交出的三季报数据足够亮眼,单季营收1158亿美元,同比增幅103.1%,数据中心业务营收1076亿美元,同比上涨110%,每股收益同样高于分析师预期,管理层上调长期营收指引,同时推出规模庞大的股票回购计划。
临时 CEO 科莱特・克雷斯在财报电话会上明确收紧生态投资与对外担保,终结黄仁勋时代不计成本扶持算力二房东的模式,此前累计超千亿美元的生态投入节奏就此转向。
公司同步在全员会议上承诺提前落地加薪与股权激励,对冲领导层变动带来的人才流失风险,董事会已经聘请猎头搜寻永久 CEO 人选,公开否决黄仁勋回归的可能性。
但市场疑虑并未消散,延迟披露的 10-Q 文件被空头 Michael Burry 视作风险警示,穆迪下调公司评级展望,部分董事会成员私下仍存在支持黄仁勋回归的声音,治理层面的裂痕没有随财报落地而闭合。
压在市场之上的另一重力量来自美联储。10月政策会议纪要公布,几乎所有官员认同后续继续加息,推动通胀回归2%目标,两名参会官员提出,如果通胀数据持续走弱,12月议息会议可以考虑50个基点的加息幅度。
沃勒、巴尔等官员接连公开发表强硬表态,直指通胀水平居高不下,支持进一步收紧政策,戴利则主张维持审慎节奏。交易市场定价12月加息25个基点概率接近确定,50个基点加息概率维持在10%至15%。
Westpac 固定收益研究主管 Damien McColough 认为,加息风险已经大量计入资产价格,但是油价下跌改变了通胀预期的底层逻辑,带动美债长端收益率小幅下行,10年期美债收益率回落至5.05%至5.06%区间,20年期国债拍卖结果稳健。
TD Securities 利率策略师 Molly Brooks 指出,原油价格回落,削弱市场对能源持续推升通胀的担忧。美元指数同步走高,收于103.862,上涨0.36%,创下19个月新高。
流动性分流是当日市场另一根主线,大量机构卖出流动性最好的资产,筹措资金参与 Anthropic 的 IPO。本次发行定价83美元,高于此前70至78美元的发行区间上限,发行规模扩大,同步完成260亿美元私募配售,整体募资体量有望跻身史上最大 IPO 行列,估值逼近1.4万亿美元。
机构认购需求接近4000亿美元,散户需求接近1000亿美元,热度超过此前 SpaceX 上市。NewEdge Wealth 的 Jay Peters 给出判断,Anthropic 作为 AI 算力核心采购方,它的上市对整条 AI 生态具备结构性信号意义。
资金从成熟科技股、加密货币、大宗商品中撤离,直接引发多资产同步抛售,比特币单日下跌2.8%,以太坊同步下行,资金腾挪的痕迹清晰可见。
资产抛售潮蔓延至大宗商品市场,加息预期叠加 AI 基建投资前景的疑虑,金银铜集体暴跌。现货黄金跌破3800美元,创下14个月新低,现货白银跌幅接近4.7%,伦铜大跌5.7%,刷新七个月低点,伦锌、伦锡同步大跌,前期押注 AI 资本开支的多头集中平仓,欧洲矿业板块跟随重挫,嘉能可、英美资源跌幅显著。
彭博宏观策略师 Simon White 解释,本轮黄金下跌是投资者动用贵金属头寸弥补其他交易亏损,黄金本身的尾部风险对冲属性没有消失,对比实际利率、美元与权益资产,当下金价已经进入相对便宜区间。
高盛在11天内第二次下调黄金目标价,判断西方 ETF 需求被加息压制,金价中期上涨动力只能依靠各国央行持续购金。原油市场同样走弱,WTI 原油跌幅超3.7%,收于82.8美元附近。
美国能源信息署数据显示,当期商业原油库存增加338万桶,汽油库存增幅远超预期,连续两周库存上行,抵消中东地缘冲突带来的溢价支撑,美军打击伊朗革命卫队目标、乌克兰袭击俄罗斯炼油设施,都没有改变资金对供应宽松的判断。
板块内部分化剧烈,医疗保健、能源板块领跌,医疗保险板块遭遇重击,联合健康下跌10.21%,Humana 跌幅13%,诱因是美国联邦医疗保险和医疗补助服务中心出台反欺诈新规,审计回溯至2018年医保优势计划,行业每年预计追回资金规模90亿美元。
可选消费板块表现相对抗跌,网络安全板块走出独立行情,Palo Alto Networks 上涨9.90%,CrowdStrike 上涨7.95%,Zscaler 涨6.83%,近期全球黑客攻击集中爆发,叠加 Java 高危漏洞预警,市场抬升安全产品需求预期。
摩根士丹利分析师 Meta Marshall 表示,板块前期回调充分,需求调研保持健康,三季报风险回报比明显改善。大型科技股走势分化,Meta 小幅收跌,苹果微涨,亚马逊、博通涨幅突出。
微软与英特尔敲定长期合作协议,微软自研芯片引入英特尔 EMIB 封装技术,Azure 云算力基础设施获得稳定 CPU 供给。苹果和三星商议一份长达四至五年的 DRAM 长单,2027年上半年启动交付,锁定最低供货量,规避芯片供给波动。
大西洋另一端的欧洲市场同样迎来政策调整,欧洲央行计划在11月25日会议讨论将最低准备金率从1%上调至2%,方案最终落地时间可能推迟至12月货币政策会议,调整之后每年可以为欧元区各国央行节省至少44亿欧元利息支出,回收体系过剩流动性,缓解德国央行等机构的购债亏损。
欧央行人事路线逐渐清晰,德国执政联盟同意提名布伦纳迈尔进入执行委员会,支持西班牙前央行行长德科斯接替拉加德出任行长。拉加德在公开场合提醒市场,即便经历一轮深度回调,AI 板块估值依旧激进,没有定性为泡沫,但是估值很难长期维持高位,企业盈利兑现能力,才是决定估值能否站稳的核心。
欧洲央行金融稳定报告同步警示,AI 资产估值、企业债务扩张、地缘风险共同构成金融稳定压力。英国10月 CPI 同比上行至3.6%,创下近一年新高,服务业通胀低于市场预期,互换市场对英国央行12月加息的押注有所降温。
国内方面,证监会辟谣网传监管要求基金上报全部 AI 敞口,公募自主管理投资标的,不存在统一报送要求。资本市场辟谣平台澄清关于国常会救市的不实传言。
腾讯发布三季报,营收2073亿元,同比上涨8%,低于市场预期,资本开支814亿元,大幅超出预估,自由现金流转负,WorkBuddy 日活突破千万,词元消耗规模持续走高,刘炽平在电话会上坦言算力约束,下一代混元模型存在延期可能。
京东三季报不及预期,港股盘中一度跌超8.7%,摩根士丹利维持低配评级,外卖业务减亏,但获客回报仍待验证。商汤前三季度营收37.92 亿元,同比增长30.4%,生成式 AI 收入翻倍,建成万卡级异构推理集群,词元处理能力大幅提升。
雷军对外确认小米汽车将于明年正式出海,依托当地供应链搭建海外业务体系。美国政坛格局迎来变化,Hakeem Jeffries 连任民主党众议院领袖,明年一月有望成为美国历史首位黑人众议长,民主党席位优势充足,在关税、社会保障议题上,将持续向白宫施压。
这一轮全球市场波动,本质是两条主线的碰撞。一边是货币政策收紧的长期约束,美联储对通胀的强硬态度,持续压制所有久期资产估值;另一边是 AI 赛道内部的结构重构,资金从成熟算力标的抽离,涌向新的 IPO 标的,算力龙头的业绩红利,已经不足以对冲治理风险与流动性抽离。
高盛上调2027年全球 AI 项目融资预测至5450亿美元,其中芯片融资占大头,但英伟达收缩担保承诺,意味着过去支撑算力扩张的表外融资链条正在松动。
市场需要重新评估 AI 资本开支的可持续性,算力需求真实存在,但资本投放的模式、担保的边界、监管的约束,全部进入新的阶段。短期流动性扰动会随 IPO 落地缓和,但加息周期、AI 估值分化、地缘摩擦带来的长期定价压力,不会一次性消散。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章