AI摘要: 9月16日美联储FOMC会议全票通过加息25个基点,基准利率区间升至3.75%-4.00%。对比2024年大选前降息场景,当前核心CPI回落但美联储聚焦通胀预判,因经济韧性、就业超预期及AI资本开支、中东地缘冲突推升通胀隐患。本次点阵图显示年内或再加息,沃什强调依数据调整政策。市场已消化加息影响,美债收益率抬升。白宫与美联储政策分歧显现,美联储面临防通胀传导与应对外部扰动的两难,边走边看成当前策略。
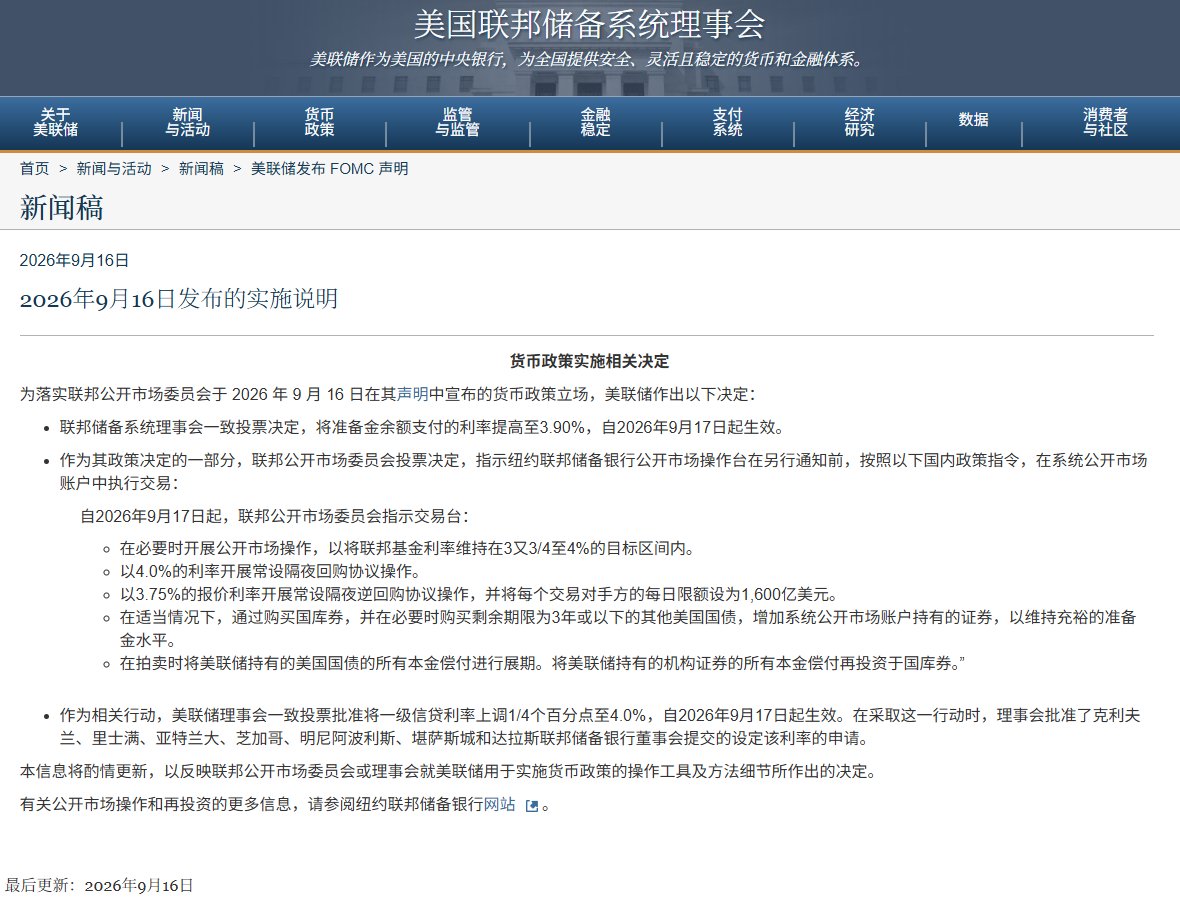
9 月 16 日 FOMC 会议尘埃落定,美联储以 12‑0 全票赞成加息 25 个基点,基准利率区间抬升到 3.75%‑4.00%,这也是时隔三年多再度重启加息通道。
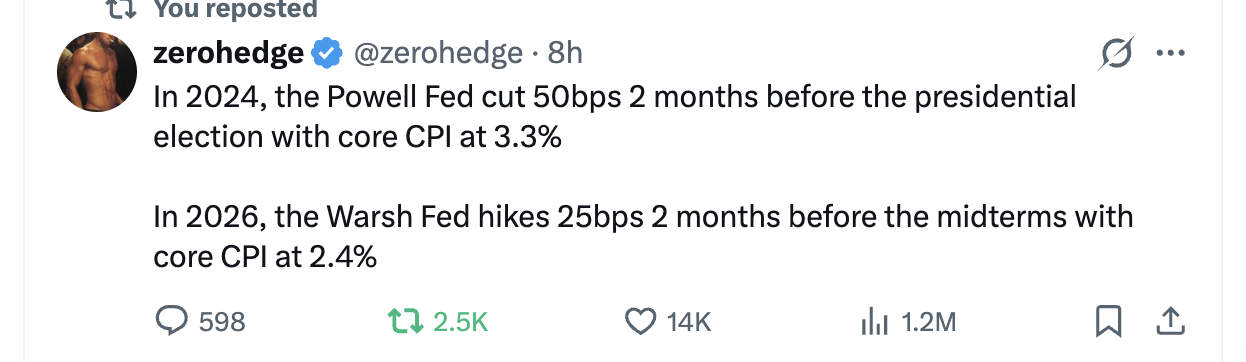
据此,Zero‑Hedge 抛出了一个很耐人寻味的对比:回望 2024 年大选之前大约 48 天,彼时鲍威尔做出了 50 个基点的降息动作,当时核心 CPI 读数 3.3%;而距离本次中期选举同样差不多 48 天的当下,核心 CPI 已经回落到 2.4%,美联储反而选择加息。
单拿当下的 CPI 数据来看,很多人会觉得这个决策不合情理。但是制定货币政策,美联储盯着的从来不是已经落地的历史通胀数字,它的重心是预判往后一段时期通胀演变的路径。
现阶段美国经济韧性十足,就业市场热度超预期,新增非农岗位明显高于市场预估。叠加 AI 产业大规模资本开支、中东地缘冲突扰动能源价格,市场内部已经滋生通胀再度抬头的隐患。反观 2024 年,彼时通胀回落的趋势已经得到确认,前期累计拉高的利率处在高位,存在充足的降息空间,两种宏观底色根本不能简单拿来横向对比。
很多人认为加息也没有用,因为无法压低油价。大家都知道,食品、能源本身具备极强的脉冲式波动,一场冲突就能推高原油,局势缓和油价随即回落,货币政策却拥有长达六个月左右的传导时滞,它不可能去对冲这种短期供给冲击。
沃什在会后发布会也点明了这条核心思路,美联储没有办法直接管控原油价格,它真正要防范的,是能源涨价形成连锁传导效应。一旦油价居高不下,物流、化工原料成本抬升,顺着 PPI 向下游各类商品渗透,进一步倒逼薪资上涨,最后演化成根深蒂固的广泛性恶性通胀,这才是央行最忌惮的次生灾害。加息的目的,就是拉长、阻滞这条成本传导链条,切断通胀自我强化的循环。
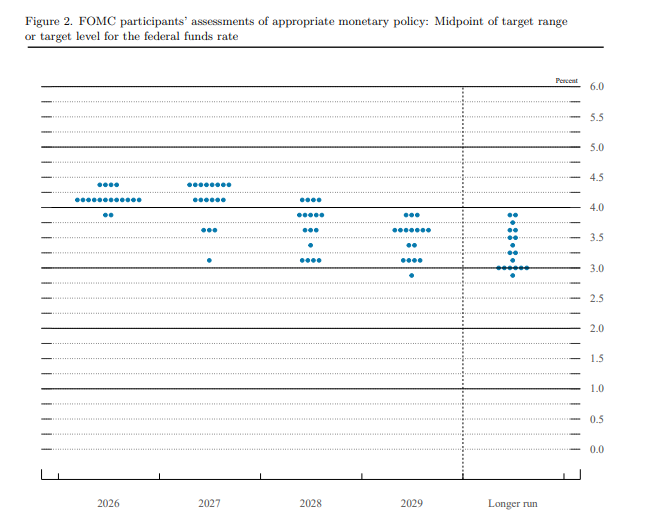
本次会议释放的另一个关键信号来自点阵图,利率预测的中值上调,暗示今年之内大概率还有一轮加息。不过我们要区分一件事情:点阵图仅仅代表当下这一个时间切片里各位委员的集体判断。沃什本人刻意回避给出清晰的前瞻指引,他没有给市场画出一条确定的利率路线图,反复强调不会被现有的预测束缚手脚,后续每一步抉择,依然要等待新一批经济数据再做权衡,六周之后的局势完全有可能发生变化。
市场其实早已对这一次 25 基点加息完成定价,真正超出不少交易者预期的,就是年内额外再加一次息的鹰派暗示。消息落地之后股指只是小幅走弱,并没有出现崩盘式下跌,也侧面印证,经过一段时间的博弈,资本市场已经慢慢消化了长期高利率的可能性,美债长端收益率同步抬升,美联储也希望借着政策调整理顺长短端利率曲线,为实体经济营造更加平稳的环境。
白宫与美联储之间的分歧也彻底摆上台面。加息落地前后,特朗普公开发声,主张美国基准利率应当下调至 1% 附近,低利率能够减轻企业融资压力,释放经济活力。道理浅显易懂:利率居高不下,企业借贷成本抬升,大量资金会转向银行存款、债券,风险资产的吸引力自然遭到削弱。当然也要辩证看待,高利率环境对于手握充沛现金流的头部企业而言,反而属于利好条件。
很多人会拿鲍威尔时代的政策来评判沃什,调侃新主席不顺着白宫的意愿行事。即便面临巨大的政治舆论压力,这一届 FOMC 整体呈现出鲜明的鹰派底色,正在把年初市场普遍预期的降息周期彻底搁置一旁。客观审视,关税壁垒、中东战火这些政策变量,本身就在源源不断制造通胀扰动源,这些外部难题,又反过来倒逼美联储收紧货币。
不要简单把这次加息解读成美联储针对某一位政治人物的博弈行为。它正在面对一道两难命题:一方面供给侧的麻烦层出不穷,货币政策无法根除地缘冲突、贸易政策带来的冲击;另一方面又绝对不能放任一次性的价格冲击,演化成全社会根深蒂固的通胀预期。
沃什的做法,就是放弃预先给出承诺,边走边看。他不会为了迎合市场期待强行宽松,也不会机械地一路猛踩加息踏板。接下来几个月,每一份通胀、就业报告,每一次中东局势波动,都会重新改写这条利率路径,这一场宏观层面的博弈,远远还没有分出胜负。



 Vicky
2026/11/02 10:48
 鲁克
2026/10/23 10:58
 陆一夫
2026/10/21 15:08
 流动的沙
2026/10/14 14:17
 以太坊信徒
2026/10/10 15:12