AI摘要: 2026年油价高企、霍尔木兹海峡航运受阻,上游贸易商承压,欧洲能源三巨头壳牌、道达尔能源、BP三季度利润却成倍增长。核心在于其全球能源交易网络套利、LNG全产业链布局与炼化裂解价差扩大三条曲线对冲,区别于美国巨头重开采模式,波动越大套利优势越突出。
2026年的全球能源市场呈现出明显的分化格局。美伊地缘博弈持续超半年,霍尔木兹海峡航运风险居高不下,国际油价始终稳在每桶百美元上方,回落难度较大。上游原油贸易商和中小供应商普遍面临成本高企、流通受阻的压力,经营利润被大幅压缩。
然而,就在市场普遍焦虑的背景下,欧洲能源三巨头——壳牌、道达尔能源与BP——三季报业绩却大幅超预期,利润实现成倍增长,成为本轮地缘动荡的主要受益者。
财报出炉:欧洲石油企业业绩集体跃升
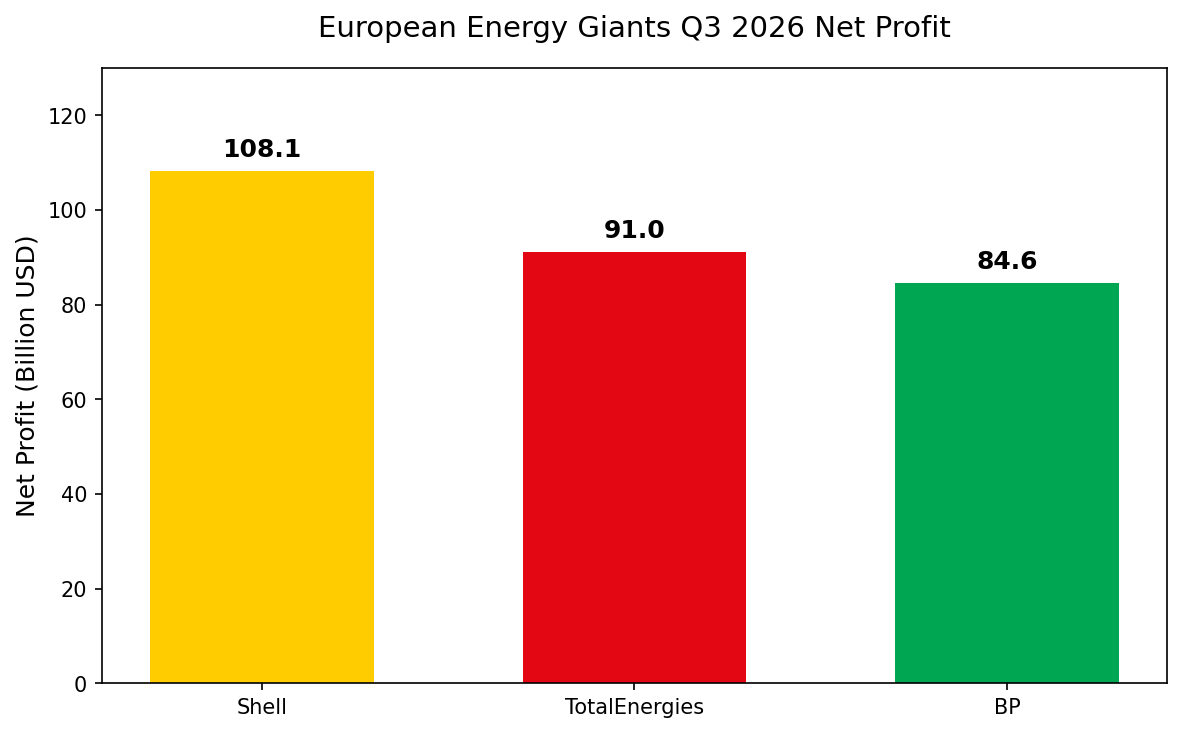
随着三季度财报完整披露,三家头部巨头的盈利能力显著超出市场预期:
- 壳牌:单季净利润(调整后)达108.1亿美元,同比近乎翻倍,创下公司历史第二高单季盈利纪录;
- 道达尔能源:净利润91亿美元,同比增幅达到127%;
- BP:净利润84.6亿美元,同比暴增283%,为三家中增速最快。
第二梯队企业同样受益。西班牙雷普索尔三季度净利润突破54亿美元,同比增长超过三倍。欧洲石油企业整体呈现出盈利爆发的态势。
这引发了一个普遍疑问:油价高位、航运受阻、原油贸易困难,上游市场普遍承压,为何欧洲老牌石油巨头反而能逆势实现高额盈利?
核心原因并非单纯依赖“挖油”,而是它们与美国石油巨头显著不同的商业模式。
全球交易网络:核心盈利底牌
美国埃克森美孚、雪佛龙等石油巨头更侧重垂直一体化:以油气开采为核心,依靠产量与资源储备获取相对稳定利润,策略偏保守,注重自产自销以降低市场波动风险。
欧洲三巨头则因本土油气资源有限、环保监管严格,数十年来形成了以全球资源整合与能源交易套利为核心的打法。这正是其在高波动行情中实现突围的关键。
它们依托伦敦、新加坡、休斯顿等全球交易中心,构建了覆盖原油、成品油、天然气、船运与仓储的完整交易体系。核心逻辑清晰:低位锁货、波动套利、收割时空价差。
在地缘风险爆发、油价大幅上涨前,它们通过长期协议提前锁定低价原油与LNG货源。当霍尔木兹海峡扰动引发供给恐慌、油价快速拉升时,依托自有船队与全球仓储网络,灵活择时择地出货,同时获取时间价差与地域价差。
市场波动越大、供应链越混乱,中小贸易商越趋于谨慎,头部企业的交易壁垒与套利空间反而扩大。正如壳牌所强调的,公司优势在于一体化模式、多元化货源、顶尖交易能力,以及紧缺周期下的自有航运能力,能在高波动环境中为客户稳定供货并放大盈利。
LNG与炼化:对冲周期的双支柱
能源交易贡献短期高额利润,而LNG布局与炼油裂解业务则构成穿越周期、稳定盈利的基本盘。
十多年前,欧洲三巨头已预判传统原油产能见顶、天然气占比提升,提前重仓全球LNG液化产能、海外气田、长协气源及跨境运输资产。当前中东油气供给不稳、全球管道气流通受阻,可灵活运输、跨区域调配的LNG成为刚需。道达尔能源指出,其深度布局天然气全产业链,手握核心液化资产与在建产能,在本轮供给重构中拉开与普通企业的差距。随着欧洲秋冬用气旺季到来,LNG业务将持续贡献稳定利润。
炼油企业赚取的并非油价上涨本身,而是原油与成品油、化工品之间的裂解价差。本轮地缘冲突导致全球炼厂检修增多、产能受限,柴油、航煤及车用成品油供给持续紧张。即便原油成本居高不下,终端成品油价格涨幅远超原油,裂解价差显著拉大。道达尔能源数据显示,三季度炼油化工业务营业净利润达36亿美元,同比实现数倍增长,成为核心利润支柱之一。简言之:原油端盈利压力较大,但炼油与成品油销售端利润丰厚。
交易套利、LNG供气与炼化裂解三条曲线相互补充、对冲风险,形成“东方不亮西方亮”的格局。
欧美石油巨头的模式差异:稳产 vs 套利
本轮行情清晰暴露了欧美石油公司底层商业模式的差异:
因此,在美伊博弈与海峡扰动中,上游供应商普遍承压、贸易商经营困难,而欧洲能源巨头凭借成熟交易体系与多元业务布局,充分捕捉地缘红利,实现历史级盈利。
能源市场的底层逻辑已变
过去评判石油企业强弱,多聚焦油气产量与储备规模。2026年的市场表明:在地缘冲突常态化、供给格局重构、高波动成为常态的环境下,资源整合能力、全球交易能力与多赛道对冲能力,已成为顶级能源企业的核心壁垒。
美伊博弈搅动全球能源格局,打乱传统原油贸易秩序,却恰好契合欧洲能源三巨头的商业模式。只要全球能源市场持续动荡、区域供给失衡延续,掌握全球流通话语权的这批欧洲能源巨头,仍将是主要受益者。




 流动的沙
2026/10/15 08:57
 匡一瑶
2026/08/20 08:58
 Vicky
2026/08/14 10:27