
黑石也借不到钱,AI债务泡沫裂了?
 初级编辑 · · 阅读 51
QTS私募债8亿仅筹3亿,投资级买家饱和,AI债务泡沫从顶端松动。
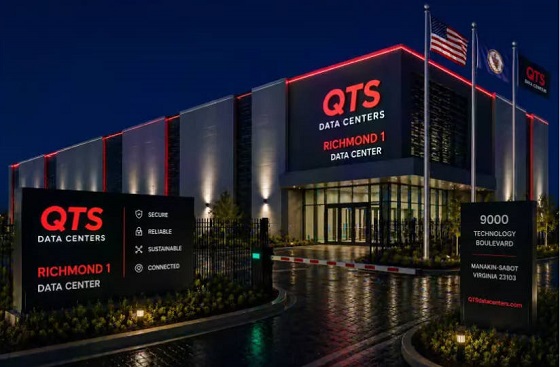
QTS这笔债,值得当成一个信号来看,而不是一条融资新闻。黑石旗下这家数据中心运营商原本想私募发行8亿美元债券,最后只拿到约3亿美元,缩水六成。
更值得琢磨的是借款人的身份:投资级评级、华尔街最大赞助商之一、手里有已建成且已出租的楼宇、租户是超大规模云厂商。
按过去一年的市场逻辑,这种资质本该资金追着跑,结果却是投资者要么嫌价格低,要么根本不再增持——QTS已经多次进入私募配售市场,能放贷的机构先耗尽了。
黑石不是出不起更高利率,是不愿意。彭博社的解释很直白:黑石频繁在多个市场和发行方之间融资,QTS交易若定出更宽的价格,会给评估其他黑石相关债务的投资者立下一个更高的成本基准。
QTS藏在BREIT和黑石基础设施合作伙伴等基金产品里,而这些产品的发起人对资产估值有话语权。自己给自己批改作业,最不想看到的就是公开的考试分数。所以黑石选择缩量,把原本用于再融资的5年期银行债务留在原地。压力没有消失,只是被推迟了。
这件事的评论价值在于,它把AI基础设施融资的一个深层矛盾摆上了台面:估值由发起人主导,融资却要由市场定价。过去两年,数据中心故事讲得越大,估值越容易往上走;可到了真要从私募市场拿钱的时候,买家看的不是PPT,而是收益率、久期和自身仓位。
私募配售市场本来就不大,去年投资级债券发行规模仅略超2000亿美元,主场是人寿保险公司和纯多头资管。QTS要的8亿美元只占年交易量0.4%,仍然没凑齐。这不是价格问题 alone,而是容量问题:同一批稳定资金被反复调用,泄压阀也会失灵。
更麻烦的是QTS自己的项目管道。伯恩斯坦数据库显示其信誉评分满分5.0,约80%的143亿瓦账面资产获认可,但30亿瓦运行中、4.2吉瓦在建、7.1吉瓦已宣布未开工、1.6吉瓦已取消。
按每吉瓦全包约490亿美元算,租户承担芯片服务器等大头,房东在外壳、电力、冷却上每吉瓦仍远超100亿美元;美国尚未完工和未开工的11.3吉瓦,未来几年每周可能烧掉九位数,大部分靠借。
上周五市场对区区8亿美元都犹豫,后面这些钱找谁要?
四分之三未建成管道还落在伯恩斯坦已做政治折价评估的州,得州当选州长承诺冻结相关项目,佐治亚州也准备暂停。项目越大,政治风险越难对冲,因为每一吉瓦都要过许可、电网和社区这三关,租户信用评级帮不上忙。
融资窗口的收紧是有顺序的:IPO先冷,垃圾债跟上,自9月底以来高收益数据中心债券周发行量归零,市场指望投资级接棒,QTS证明投资级也饱和了。
巴克莱统计的27只数据中心债券里只有两只全面运营,其中一只就是QTS——被拒贷的恰恰是有真实楼宇的人。黑石自己的BXDC5月以20美元发行,上周五收16.69美元,跌约17%,今年两次公开定价都低于招股书,第三次干脆不试了。
如果资质最好的借款人都只能拿到每美元37美分的估值,那些评级更低、再融资更急的项目怎么办?QTS的困境不是孤例,它是AI债务泡沫从金字塔顶端开始松动的清晰信号。接下来要看的不是英伟达财报有多漂亮,而是下一笔QTS项目债还能不能发出去。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章