2026年10月底,两家半导体公司相继交出财报,市场反应却高度一致——下跌。
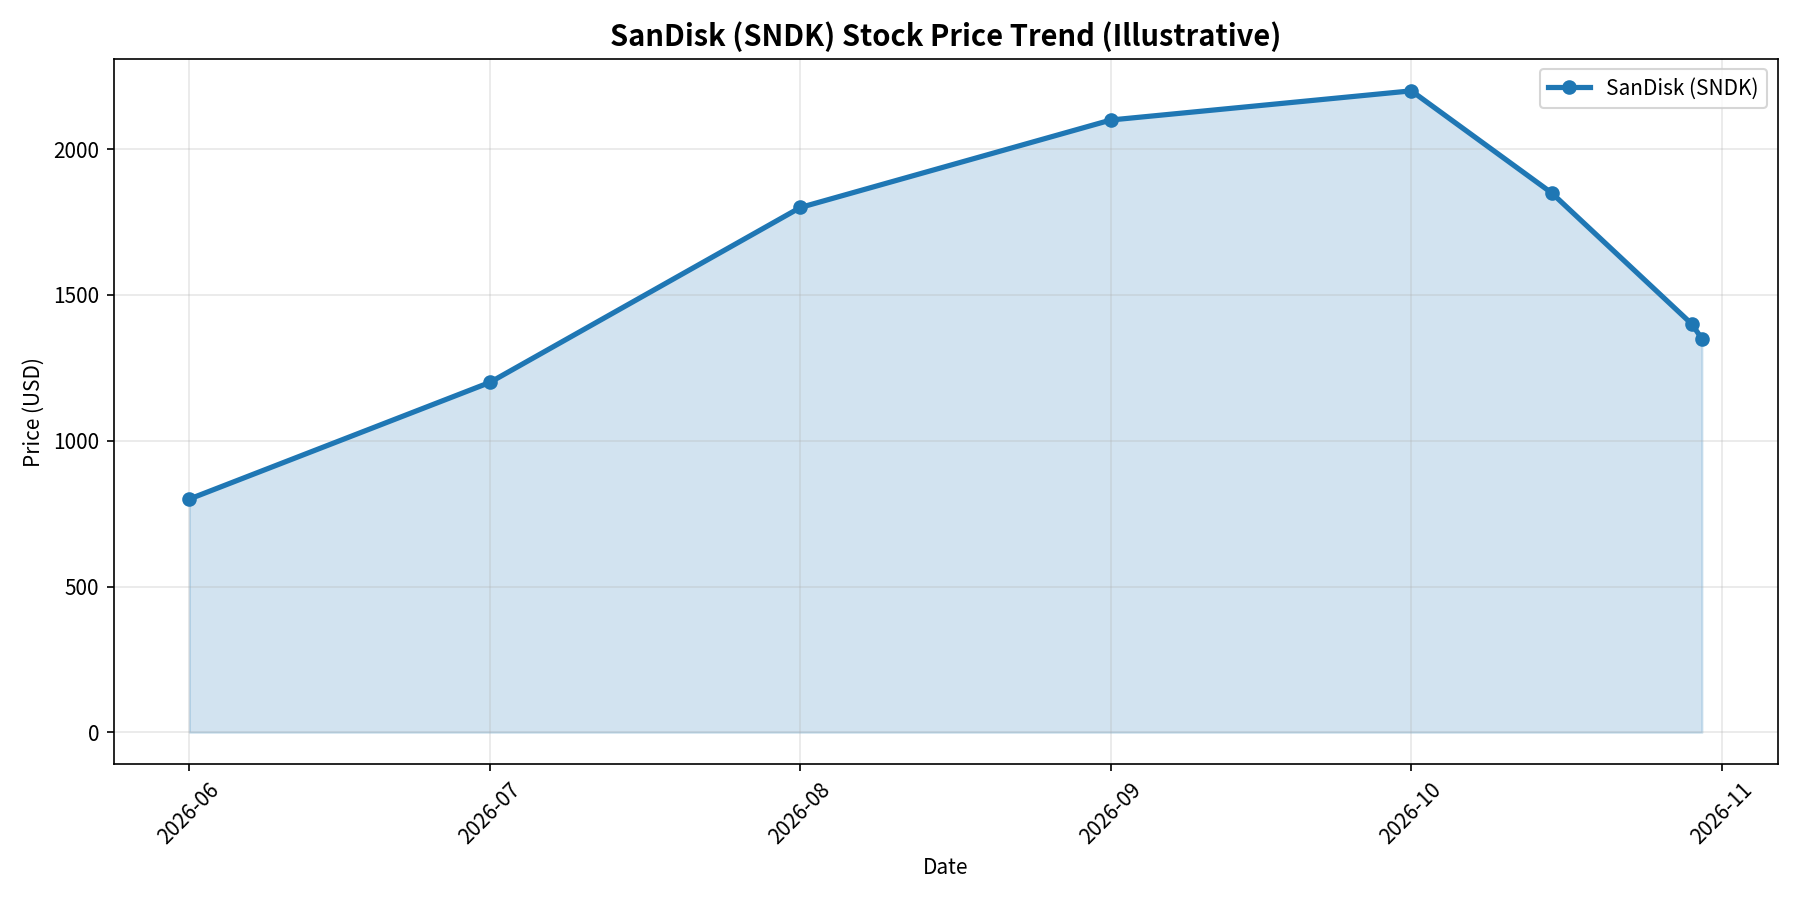
闪迪(SanDisk)交出了近乎夸张的成绩单:营收同比暴增近4倍至约110亿美元,毛利率冲到85%,数据中心业务占比跃升至约44%,下一季度指引也超预期。
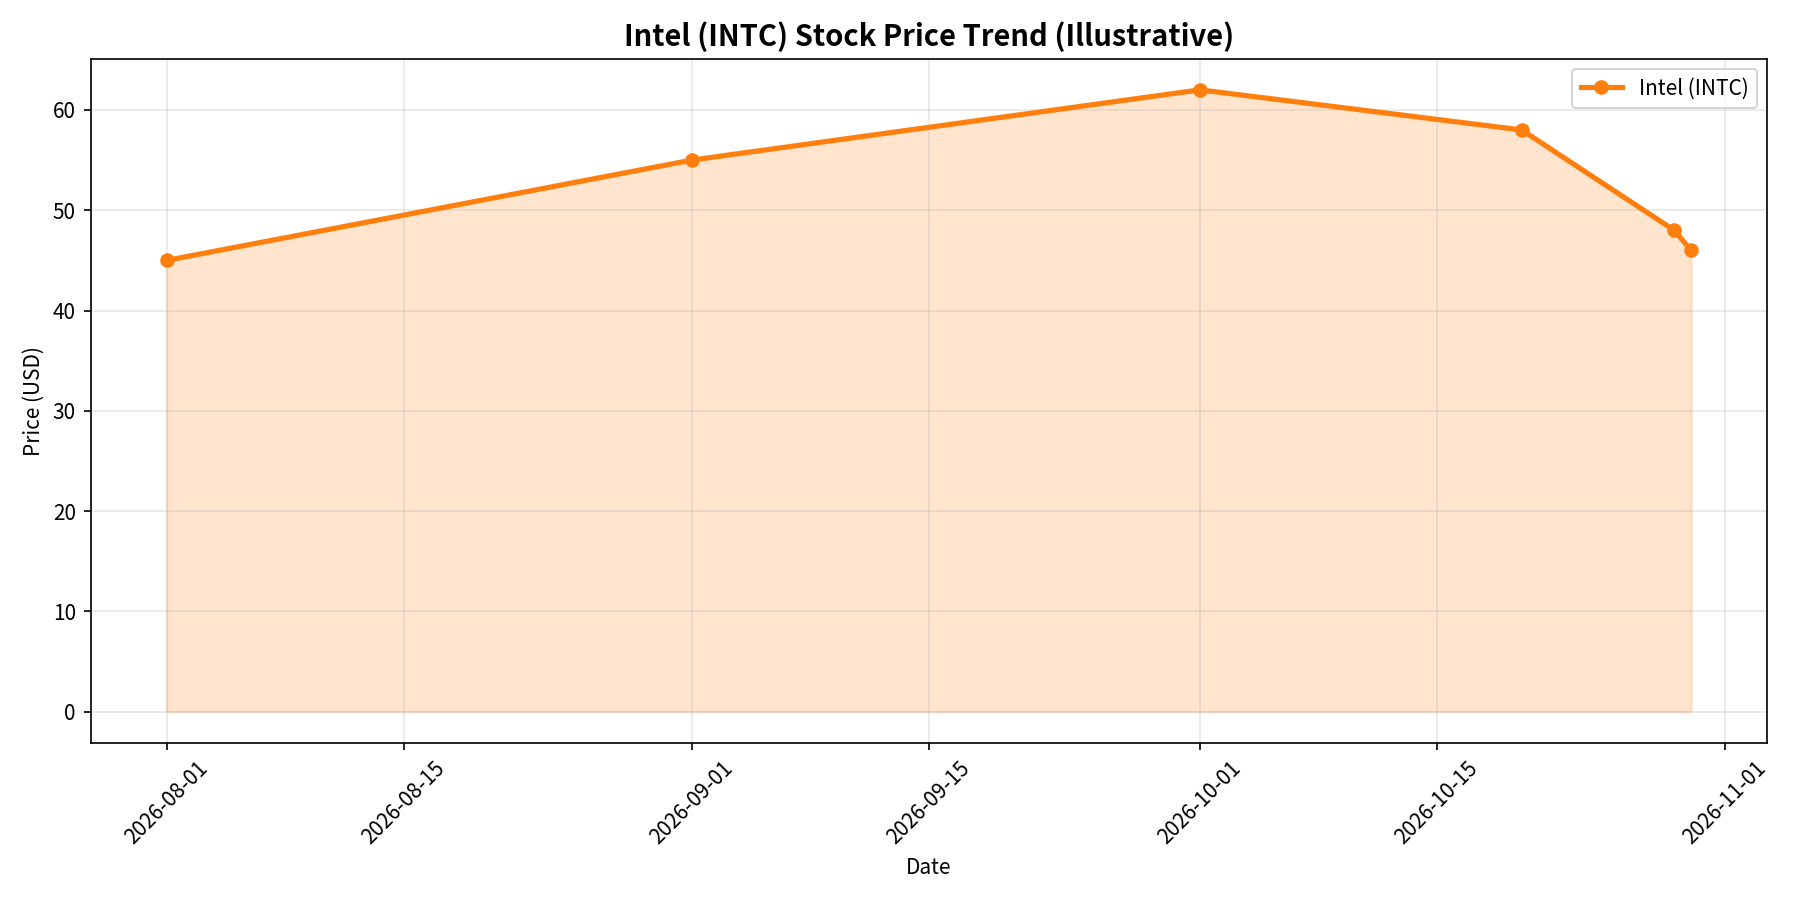
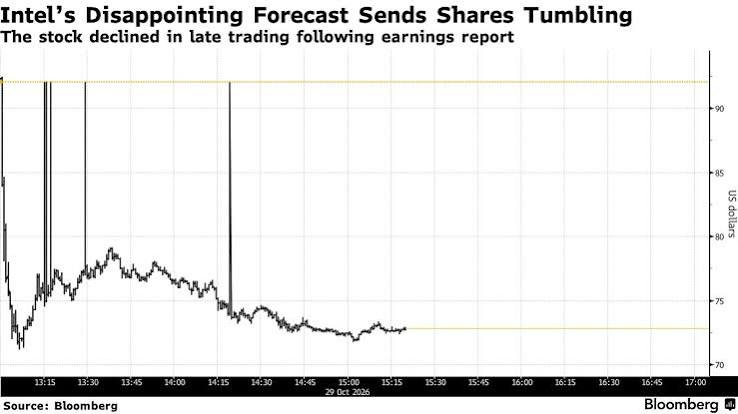
英特尔(Intel)当季调整后EPS超预期,营收同比增21%,数据中心业务更是大增78%。可两家公司股价在财报后都明显承压,英特尔盘后一度暴跌超过20%,闪迪也出现下跌。
表面看矛盾,实则是同一套逻辑在起作用:市场已经不再为“这个季度好不好”买单,而是在重新定价“这个故事还能讲多久”。
闪迪:好到极致,却难再上修
闪迪的暴涨,本质上是把NAND短缺、数据中心需求爆发、长期供货协议带来的超高利润率,一次性打进了股价。从低位冲到2300美元以上后,它已经从“看基本面”变成了“看预期差”的交易工具。

财报本身没有问题,甚至可以说超预期。但市场更在意的是:
环比增速开始放缓(Q2指引隐含增长约11%–14%);
非数据中心业务疲软(Edge仅小幅增长,消费端下滑);
利润率已处在历史极端水平,价格周期一旦松动,高毛利率的可持续性就会被重新质疑。
当股价已经从高点回落超过40%后,市场依然用“已定价”来解释下跌。这暴露了一个事实:在高位AI存储股里,好业绩只能证明“当下很好”,却无法自动回答“未来还会更好吗”。一旦增长斜率开始变缓,估值就会被压缩。
英特尔:当季好看,指引砸盘
英特尔的情况更典型。当季数字大致符合甚至超预期,但Q4指引大幅低于市场预期(营收150–160亿美元 vs 预期约170亿美元,EPS也明显偏低)。公司同时警告PC市场疲软至少会持续到2027年上半年,并受到以色列工厂事故和内存价格暴涨的双重冲击。


英特尔的核心矛盾在于:
PC业务仍是重要基本盘,而这块正在被内存涨价和需求疲软拖累;
数据中心虽好,但供应受限,代工业务仍在烧钱;
股价在2026年已大涨(年内翻倍以上),市场已提前计入“转型成功+AI受益”的叙事。
当指引显示短期承压时,叙事就被打折。市场不关心你这个季度有没有超预期,更关心未来几个季度的增长轨迹和利润率改善速度。指引一旦低于预期,哪怕当季好看,也会被迅速重新定价。
共同逻辑:杀估值,而非杀业绩
两家公司的下跌,表面原因不同,底层逻辑却高度一致:
1. 估值已处高位:闪迪从不到200美元冲到2000美元以上,英特尔年内翻倍。好消息已被提前反映,差消息或增长放缓则会被放大。
2. 周期属性未变:闪迪高度依赖NAND价格周期,英特尔仍受PC周期和产能约束影响。市场对“峰值是否临近”的敏感度极高。
3. 指引权重大于当季数字:在当前环境下,投资者更看重前瞻,而不是已发生的业绩。好业绩说“已定价”,指引差则直接大跌。
4. 交易结构放大波动:高位AI相关股票积累了大量动量资金和杠杆仓位,一旦情绪转向,减仓和空头会迅速放大下跌。
写在最后
闪迪和英特尔的财报后反应,再次说明当前半导体和AI相关板块的定价逻辑:它不再是简单的“业绩好就涨、业绩差就跌”,而是“预期能否持续上修”。当增长斜率开始变缓、或指引出现裂缝时,市场会毫不犹豫地杀估值。
对投资者而言,更现实的问题不是“这次财报好不好”,而是“市场对下一轮价格和需求的预期,是否开始稳定”。在这之前,好业绩说已定价、差指引就大跌,很可能还会反复出现。高估值周期股的交易,从来不只是基本面的游戏。