
美国一纸法令掐住了东南亚数据中心的喉咙?
 总管理员 · · 阅读 117
看得出来美国目标很明确,直接堵远程租算力这个灰色通道。这个1200万TPP阈值很微妙,能支撑70B基座、400B推理,但做不了顶级万亿参数模型,刚好对准市面上大量出海算力租赁需求。
马来西亚柔佛,2026 年二季度,已建成运营的数据中心容量约 850 兆瓦,在建 1800 兆瓦,规划中还有 2700 兆瓦。托管空置率 0.7%,亚太最低 —— 机器还没通电就被订光。而这一轮增量里,最重的几笔钱来自中国公司。
但如果从数据中心的自然选址逻辑看,东南亚其实并不是最优地带。数据中心真正偏爱的,通常是低温环境、稳定水电、低 PUE、低散热成本的地区,比如北欧、加拿大、美国北部,比如中国最近大热的算力中心,内蒙古乌兰察布。那里天然更适合大规模机房长期运行。东南亚地处热带,高温高湿,制冷压力大,电力成本和基础设施约束并不轻松。
这就带来一个值得追问的问题:既然东南亚并非天然适合大规模数据中心,为什么这里还在疯狂建机房?
答案并不只是 “因为美国禁运”,而是几股力量同时叠加。第一,美国对先进算力的出口管制,迫使一部分中国算力需求绕开直接自建,转向第三国租赁。第二,东南亚靠近中国市场,网络时延相对可控,成为部分团队租赁海外算力、运行模型训练和推理业务的可选区域。第三,字节、阿里、腾讯等中国云厂商和互联网公司本身在加速区域化部署,它们既服务本地业务,也承接部分跨境 AI 需求。第四,马来西亚、新加坡、泰国、印尼纷纷把数据中心当作数字经济基础设施,以投资审批、土地和电力政策吸引项目。
换句话说,东南亚数据中心的繁荣,是美国管制压力、中国出海算力需求、区域云服务扩张、政府招商引资共同推高的结果。它不是单纯的自然产业集聚,更像是全球 AI 供应链重构过程中形成的一条过渡通道。
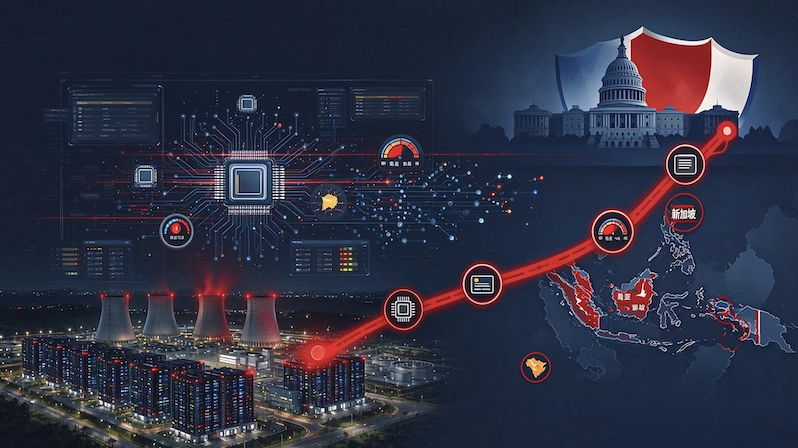
11 月 16 日,美国商务部 BIS 放出临时最终规则,11 月 19 日在联邦公报刊登即生效。核心是新增一条 EAR §744.24:任何受控的先进芯片和服务器,只要出口方 “知道” 它最终会进入某个数据中心,而这个中心正在给总部或最终母公司在中国、澳门的客户提供超过 1200 万聚合 TPP 的算力,就必须拿 BIS 许可。1200 万 TPP,大致折 750 张 H200。这不是万卡旗舰训练的门槛,恰恰是海外租算力做模型迭代最常用的那个体量。
同一份规则点名五个国家:马来西亚、新加坡、泰国、印尼、巴西。理由写得很直白 —— 先进芯片在这五国被转运的风险高于全球平均。往这五国出口受控先进算力物项,新增许可义务,逐案审查。唯一豁免通道是最终用户或最终母公司在美国,且按月报备。
为什么单点这五个国家?看钱往哪走就清楚了。
马来西亚 2021 年到 2025 年中批了 1444 亿令吉的数据中心和云计算投资,柔佛一地吸引约 350 亿美元。万国数据分拆出去的 DayOne,今年把柔佛的马来西亚银团融资加到 72 亿美元,计费容量破 1GW,客户预订 2.3GW。秦淮数据体系的 Bridge Data Centres 在士年纳的 MY06 园区 110 兆瓦,锚定租户是字节跳动。阿里云 6 月在柔佛开出新区域,马来西亚数据中心扩到五座。泰国今年 5 月一口气批了 6 个大项目,总投资约 290 亿美元,其中 3 个与数据中心和托管相关。印尼巴淡也在推进大型 AI 数据中心项目。新加坡自己反倒被土地和电力卡住,增长一路外溢到马来西亚。
看懂这张地图就明白刀口在哪:它封的不是万卡旗舰训练,是 “在新马泰印尼租几百卡给中国团队跑模型” 这条最常用的绕行路径。而这条路上,中国公司同时是业主、运营商和租户。柔佛最核心的几个园区,背后有万国系、秦淮系、润泽系等中国背景资本,锚定租户又包括字节、阿里、腾讯等。规则一出,机房业主最先被问的不是 “你客户是谁”,而是 “你能不能证明你不知道你客户是谁”。
BIS 把举证责任反过来了。要满足 “不知情”,你得从境外数据中心拿到足够的 KYC 材料,穿透到最终母公司和实际控制人。对方不肯给、给不全,本身就是红旗,推定你知情。第三国壳公司签约不算数,规则按最终母公司穿透,明知间接服务中国主体一样触发。
还有两个细节很要命。没有微量豁免 —— 美国原产受控物项混进外国造的服务器里也跑不掉。“关联数据中心” 包括数字互联,不只是同一栋楼;跨机房打通调度、客户能跨池调资源,TPP 就合并计算。想拆成几个七百卡的池子规避,只要调度打通,等于白拆。
存量业务有 90 天窗口。已经在给中国主体提供大规模算力的机房,想继续做,得在生效后 90 天内拿到许可;拿不到,后面新卡进不来,还可能进限制名单。而许可不是必批,是逐案审查。豁免窄得几乎可以忽略:只有 “商业推荐系统” 才可能适用,而且要单独提交尽调说明。大模型训练、生成式推理,都不在里面。
回到标题那个问句:美国掐住了东南亚数据中心的喉咙吗?
短期看,掐住的不是机房的水电和地皮,是机房的供卡权和客户名单。0.7% 的空置率说明需求是真的,不是泡沫;但需求里有一大块,从 11 月 19 日起要给华盛顿交材料。
真正被改写的是商业模式。过去东南亚机房的竞争力是地便宜、电便宜、离新加坡近,现在多了一项 —— 出口合规能力。谁能把客户穿透做干净、把算力池隔离做明白、把合同里的管制承诺条款写死,谁才能拿到下一批卡。
这条规则没有关掉东南亚的算力生意。它只是把门票换了,从 “有电有钱”,换成 “经得起查”。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章