
奥乐齐杀进安徽 低价超市开始在全国范围内火拼
 站内编辑 · · 阅读 28
11 月 21 日,奥乐齐要在合肥、芜湖一口气开 6 家店,第一次杀进安徽;京东折扣超市、华润苏果的平价店,也都在往外铺。外资、电商、老牌商超、区域龙头,背景各不相同,但都贴着同一个标签,便宜。
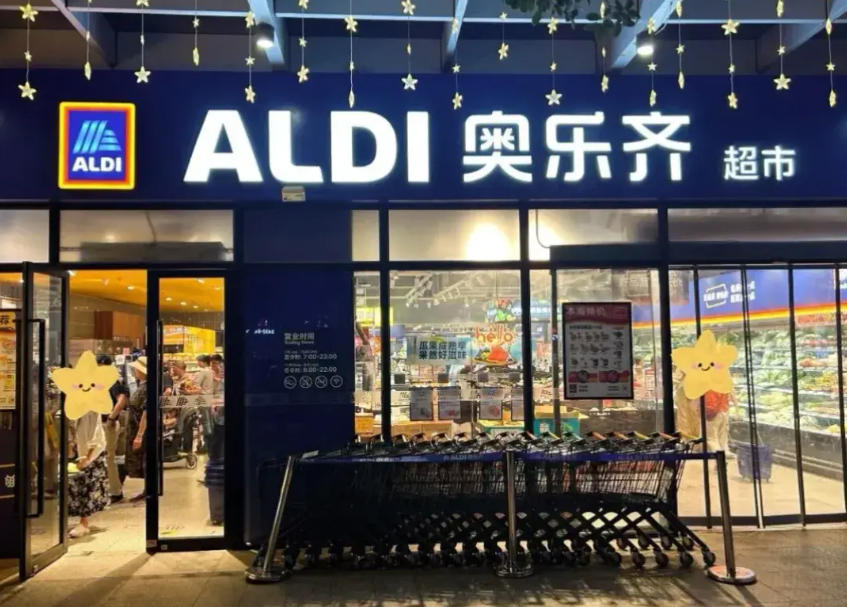
11 月 21 日,奥乐齐要在合肥、芜湖一口气开 6 家店,第一次杀进安徽;京东折扣超市、华润苏果的平价店,也都在往外铺。外资、电商、老牌商超、区域龙头,背景各不相同,但都贴着同一个标签,便宜。
先讲清楚一个词,什么叫 "硬折扣"?它不是普通超市搞个促销那么简单,而是一整套打法。简单说就是,卖的东西种类少,SKU 精简,大量用自己的牌子,毛利压得低、费用也省,靠货走得快来赚钱,主要盯住家庭的一日三餐,再用生鲜把人吸引进店。
这门生意现在挤进了四路人马。
第一路是外资鼻祖奥乐齐,1913 年在德国起家,特点是稳,进入中国多年也就一百多家,今年才明显提速,年底目标超过 150 家。它最厉害的是自有品牌占比超过九成,约 2000 个商品里,9.9 元以下的就有 600 多个,是国内少数把单店账本跑通的。
第二路是互联网平台,开店最猛。超盒算 NB 全国门店已经逼近 700 家,年内新增约 200 家,靠着盒马的供应链,自有品牌占到六成。美团的快乐猴开业才 14 个月,门店就超过百家,还能直接接入美团骑手,到店和外卖一起做。京东则反过来,走 5000 平米的大店路线,和别人错开。
第三路是传统商超改造,苏果、物美、世纪联华这些老玩家,把老店改成折扣店,手里有现成的店面和客源,改起来快、成本低,但短板也明显,采购体系没真正重建,自有品牌占比上不去。
第四路是加盟模式的乐尔乐,门店已经超过 8000 家,靠着加盟和集中采购把规模做大,但它走的还是传统分销,缺自有品牌,差异化不太够。
我认为看懂这门生意,要抓住一个核心,它表面比的是开店速度,真正比的是供应链和复购。
为什么这么说?因为自有品牌才是硬折扣的命门。一个商品贴上超市自己的牌子,意味着它直接找工厂定制,跳过了品牌商和层层加价,才能在低价下还留出利润。奥乐齐能做到九成,是几十年攒下的供应链本事;而不少传统商超改造,只是换了个货架、精简了商品,采购体系没动,这就是它们最大的软肋。
我也想提醒,低价只能解决一个问题,就是让顾客第一次进店。至于他来不来第二次,靠的是东西稳不稳、品质好不好。奥乐齐自己的负责人就讲得很直白,消费者愿不愿意来、愿不愿意花钱、愿不愿意复购,这三件事才是关键,后两件都和价格没关系。
这几年,居民对未来收入的预期更谨慎,资产价格的波动、就业和财富效应的变化,让大家花钱时更愿意精打细算。人们开始重新审视一件事,过去为品牌、为包装、为广告多付的那部分钱,到底值不值?于是同样的品质,能少花一点是一点,这种心态从少数人,变成了相当普遍的消费选择。
供给侧恰好也成熟了,硬折扣的核心是自有品牌,要直接找工厂定制,才能跳过品牌商和层层加价,把价格压下来。而中国拥有全球最完整、反应最快的制造业和供应链,贴牌定制的基础极好,盒马、美团这些年又把冷链、配送、即时零售的能力练了出来,可以直接复用。换句话说,需求出现的时候,供给端刚好接得住。
接下来,整个零售行业会加速洗牌。硬折扣贴身肉搏,传统大卖场、中小超市和便利店会承受更大压力,缺乏效率和特色的会被淘汰,行业集中度随之提高。同时,它会倒逼零售的供应链重构,从过去 "赚差价",转向 "自有品牌 + 高效周转",渠道的话语权明显增强。但这里也藏着风险,一哄而上、烧钱抢店,很容易演变成同质化竞争,比宜德当年开到 200 多家却因资金链断裂一夜关门,就是前车之鉴,这种资源浪费未必不会重演。
这门生意拼到最后,绝不是谁的门店多,而是谁的供应链更硬、损耗更低、复购更稳,靠烧钱扩张注定走不远。对整个社会,硬折扣是个好东西,但它更应该被看作一个起点,提醒我们在效率之外,还要去回答那个更根本的问题:怎么让人们不仅愿意省,更有底气花。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章