
今冬冷暖波动 冬供承压 柴油与燃煤风险观察
 初级编辑 · · 阅读 33
本文结合 2026 年柴油库存创 2011 年以来新低、出口大幅收缩、局部出现限购的市场现状,研判冷暖波动、寒潮突发的冬季气候背景下的供暖燃料保供形势。当前柴油供给弹性不足,寒潮易引发需求脉冲与调运受阻;燃煤总体保供可控,但极端低温下存在现货与运力压力。文章对比两类燃料风险差异,提示供暖季区域性、阶段性供应紧张风险,并给出保供应对思路。
超强厄尔尼诺影响,今冬我国整体气温虽大概率偏暖,但寒潮频次偏多、冷暖起伏剧烈,北方强降雪、南方阶段性低温雨雪冰冻风险不容忽视。这种 “暖基调、冷脉冲” 的气候特征,将给柴油、燃煤两大供暖相关燃料带来阶段性供需冲击,叠加当前柴油库存处于历史低位的基本面,冬季能源保供的结构性矛盾值得警惕。
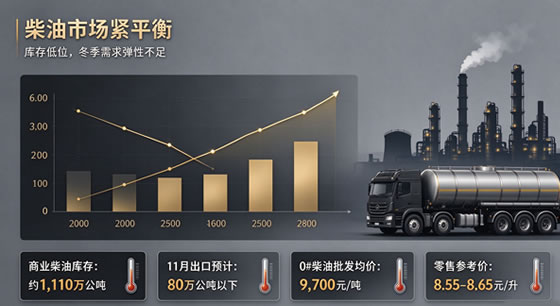
截至 2026 年 10 月底,国内商业柴油库存仅约 1110 万吨,创下 2011 年统计以来最低水平,缓冲垫明显变薄。为优先保障国内冬季需求,炼厂主动压缩出口,11 月柴油出口预计回落至 80 万吨以下,较 8、9 月显著下滑。供给收缩已经在局部显现,部分地区出现柴油限购、停售现象。价格端,11 月 6 日国内 0# 柴油(含低凝柴油)批发均价至 9700 元 / 吨,保持高位;零售端北京、上海、江苏等主流城市零售价在 8.55–8.65 元 / 升区间运行,价格刚性较强。
天气是放大柴油矛盾的关键变量。一旦强寒潮快速南下,北方农机、物流、工程取暖以及南方部分柴油采暖设备同步启动,低凝柴油需求会短期脉冲式上行。同时雨雪冰冻会干扰公路运输,进一步阻碍柴油跨区域调运,容易出现 “需求冲高 + 运力受阻” 的共振,加剧区域断供风险。和常规供暖燃料不同,柴油库存本就不足,缺少足够储备来承接突发寒潮带来的增量需求。
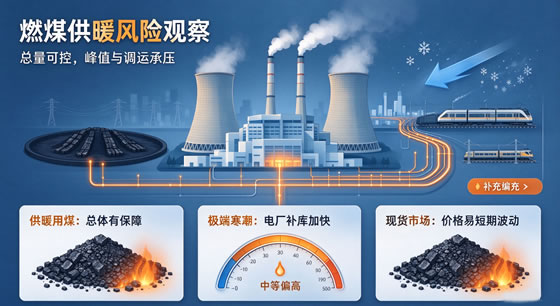
燃煤供暖端整体基础要好于柴油,但同样受阶段性低温扰动。当前电厂长协煤保障体系、铁路保供通道持续发力,统调电厂存煤维持在相对安全区间,能够支撑常规供暖负荷。风险集中在极端寒潮窗口:持续低温会拉高热电联产机组耗煤量,电厂被动加快补库;降雪封冻还会影响产地装车、港口接卸,造成调运节奏滞后。另外,市场煤、高卡优质煤资源偏紧,贸易商逢冷惜售,现货价格易出现短期冲高,对散户、小型供暖锅炉采购形成压力。
两者对比来看,燃煤保供是 “总量可控、峰值承压”,柴油是 “总量偏紧、弹性不足”。暖冬阶段市场压力尚可缓和,但若接连出现强寒潮,柴油的脆弱性会率先暴露,限购、涨价现象可能扩散;燃煤更多体现为现货价格波动与局部调运紧张。
面向后续供暖季,保供重点在于动态预判寒潮时间与路径,提前预置低凝柴油资源、打通跨区域调运通道;燃煤方面继续稳定主产区产能,优先保障供暖电厂运力。终端用户也应当建立分级预案,避免在寒潮集中到来时集中抢货,放大市场波动。整体而言,今冬能源并非全面短缺,但天气不确定性与柴油低库存叠加,意味着阶段性、区域性燃料紧张将是供暖季主线风险。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章