上证指数 3587.83 ▲ 0.09%
|
深证成指 10659.41 ▲ 0.20%
|
恒生指数 23294.75 ▼ -0.91%
|
纳斯达克 24328.38 ▼ -0.74%
|
日经225指数 59024.28 ▲ 0.28%
|
鲁克 鲁克 总管理员
8118 文章
13944968 阅读
首页  >  要闻 >  综述 >  正文
申请成为签约作者 >

随着日本价格通胀上升,日本央行的选择越来越少

2025年06月26日 21:44     本文来自 Mises Wire
收藏  
举报
AI摘要: 本文围绕日本通胀与央行政策展开,5月日本CPI同比涨3.4%,虽略低于4月但仍处高位,核心通胀亦大幅攀升。日本央行此前长期推行负利率,为维稳国债价格积累超50%政府债务,后因通胀压力于2024年加息,同时缩减国债持仓,致收益率升至15年新高。当前日本面临实际工资下滑、财政负担加重等问题,宽松货币政策局限性凸显,陷入控通胀与稳债务的两难循环,长期需财政紧缩与债务减免破局。

根据日本统计局最新发布的消费者价格报告,5月份日本消费者价格同比上涨3.4%。这略低于4月份的3.6%,但明显高于2024年5月的2.9%。  

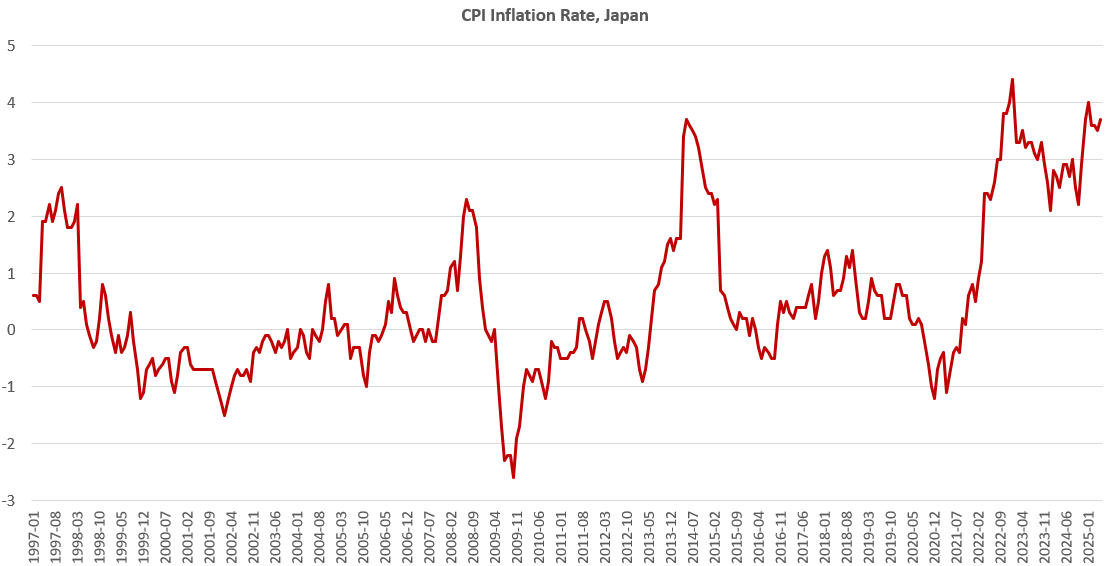
总体来看,自2022年中以来,日本的CPI通胀率激增,达到数十年来的最高水平,类似于20世纪80年代初的水平。(日本的核心通胀指标同样大幅上升。)  

随着日本价格通胀上升,日本央行的选择越来越少

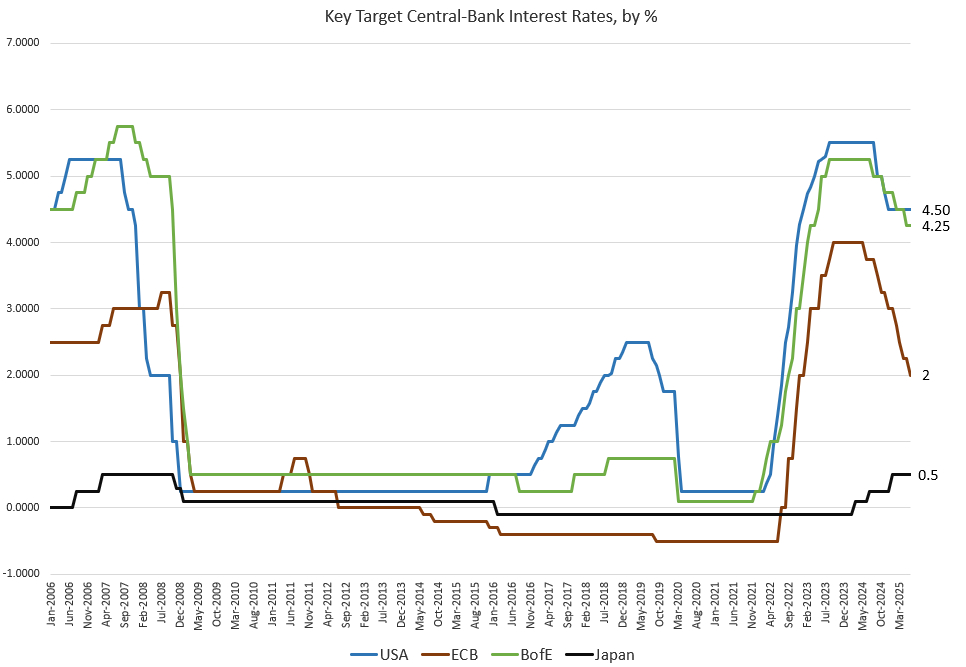
自1990年代以来,日本经济常被认为更易受通缩而非通胀的影响,CPI增长率经常徘徊在零左右。因此,在2016年至2024年日本央行(BOJ)推行负利率政策并将政策利率维持在-0.1%长达97个月时,几乎无人预料到会有大问题。  

随着日本价格通胀上升,日本央行的选择越来越少

这一政策的动机主要是标准的凯恩斯式刺激,但日本政府债务深重,这意味着日本央行还必须干预以管理日本国债价格。这有助于保持日本国债收益率低位,日本央行因此积累了庞大的政府债务储备。事实上,日本央行是日本政府债务的最大持有者,持有超过50%的总量。  

与美国央行类似,日本央行通过购买这些债务来防止收益率上升到政权认为不可承受的水平。然而,这种大规模债务购买的缺点是通常需要创造新货币,从而导致货币通胀。  

在新冠疫情相关的大规模支出后,所有这些货币通胀开始以一种新的、剧烈的方式显现。到2022年中,日本消费者价格开始激增,从2021年10月的0.1%迅速上升到2022年10月的3.8%。  

随着日本价格通胀上升,日本央行的选择越来越少

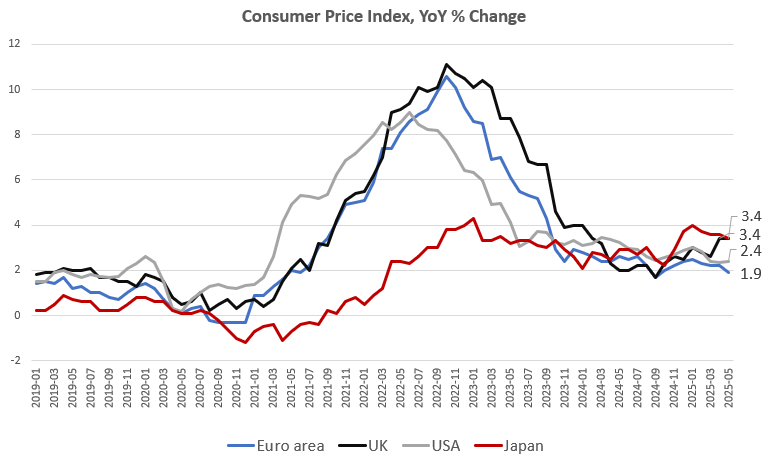
在全球背景下,这种消费者价格的激增相对温和,但在日本价格背景下,增幅相当可观。此外,日本CPI通胀率仍未从2023年的高点显著回落,目前与英国的CPI通胀率持平,为3.4%。相比之下,美国的CPI通胀率为2.4%,欧元区为1.9%。  

当然,各地的CPI测量方式有所不同,但所有这些中央银行都使用相同的“2%通胀目标”——一个完全任意的、深受中央银行家喜爱的基准——而日本的CPI通胀率远高于此目标。  

此外,部分由于价格通胀上升,日本工资增长缓慢。据路透社本月早些时候报道,“日本实际工资在4月连续第四个月下降,顽固的通胀继续侵蚀企业迄今提供的加薪……”  

价格通胀的政治代价

毫不意外,价格通胀在政治上不受欢迎,这迫使日本央行在2024年4月终于允许其目标政策利率升至0.1%以上。今年早些时候,利率进一步升至0.5%,并保持至今。  

为遏制通胀,日本央行还缩减了其庞大的日本国债组合。到2025年,日本央行采取政策,每季度减少2000亿日元(约27亿美元)的国债持有量。  

自然地,随着央行在购买政府债务方面的干预减少,收益率上升到15年来的最高水平。例如,10年期国债收益率升至1.4%,而2022年初仅为0.25%。(40年期国债的收益率增幅更大。)与同样深陷债务的美国类似,上升的收益率意味着更高的利息支付债务负担。不断恶化的财政状况进一步推动了收益率上升(即价格下跌)。  

宽松货币政策的局限性

长期以来,日本被认为基本不受债务驱动的财政政策和货币通胀问题的困扰。毕竟,在1990年代和2000年代初,大部分时间里,上升的债务、巨额赤字和激进的货币政策似乎并未导致价格通胀或主权债务问题,至少在日本是这样。  

然而,近年来,上升的收益率与价格通胀的结合表明,通胀性货币政策在任何地方都受到政治现实的限制。最终,实际工资下降和生活水平下降将对政权构成问题。控制通胀的政治需求迫使央行收紧货币通胀,这又导致收益率上升。如果收益率完全由市场定价,债务偿还成本可能失控,最终导致主权债务危机。因此,央行再次转向压低利率——这又助长了货币通胀。这种循环现在在美国和欧洲也能看到,中央银行家们一边用新货币购买政府债务,一边祈祷长期解决方案能出现。  

不幸的是,唯一真正的长期解决方案是真正的财政紧缩和债务减免。

来源:Mises Wire  作者:Ryan McMaken

声明: 本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
延伸阅读
法国之后,比利时债务要引爆欧洲?
法国之后,比利时债务要引爆欧洲?
林天心    林天心        2026/11/18 16:42
11月7日财经早餐 | 美国非农爆表、AI板块反弹、国常会部署
币海独步者    币海独步者        2026/11/07 07:39
英央行时隔三年首次加息至4%,贝利警告:伊朗冲突不结束,加息不会停
鲁克    鲁克        2026/11/06 14:39
全球利率飙升!日本央行压力测试:可以扛住AI大崩盘?
Vicky    Vicky        2026/10/29 09:09
财报超预期照样暴跌:AI这台印钞机 开始接受现金流的拷问
陆一夫    陆一夫        2026/10/25 12:15
油价只是信使?比特币暴跌的真凶 从来不是那桶原油
流动的沙    流动的沙        2026/09/29 14:07
黄金撤离纽约 信心正在转移
黄金撤离纽约 信心正在转移
林天心    林天心        2026/09/08 13:47
美国吃了30年的免费午餐彻底结束了?
美国吃了30年的免费午餐彻底结束了?
匡一瑶    匡一瑶        2026/08/25 10:06
英国国债5%:高杠杆正在冲击市场韧性
英国国债5%:高杠杆正在冲击市场韧性
林天心    林天心        2026/05/19 17:19