AI摘要: 美股科技股暴跌主因是民主党竞选纲领拟限制数据中心与AI,引发市场恐慌。但竞选承诺兑现率有限,数据中心禁令权限受州议会制约,多为环评暂停而非永久禁止。两党在AI领先上存共识,全面禁止概率极低。本轮暴跌属情绪主导的杀估值,云厂商资本开支与AI芯片订单未崩,基本面锚未松动。需紧盯得州电网审查、州立法、云资本开支及芯片订单等硬指标验证。
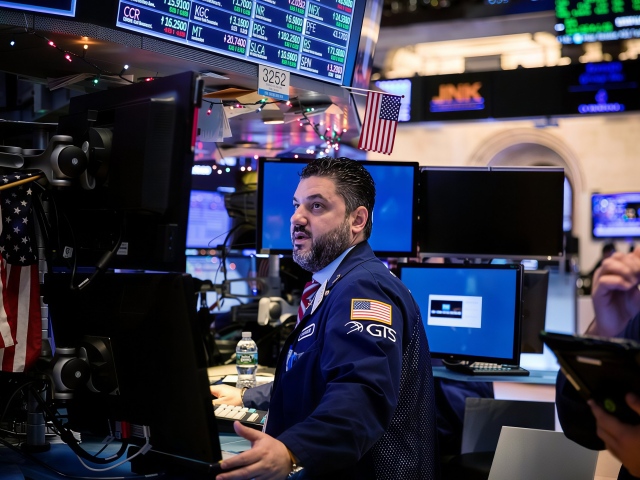
11 月 5 日,纳斯达克综合指数重挫 5.5%,标普 500 跌 4.3%,费城半导体指数狂泻 12% 以上,英伟达跌 9%、AMD 和美光跌 17%、闪迪跌 22%,仅纳指一天就蒸发约 2.5 万亿美元,折合人民币超过 16 万亿。直接导火索,是民主党在竞选中主打限制数据中心、收紧 AI 的纲领,甚至传出一份措辞极端的《禁止人工超级智能法案》草案。
大家的疑问其实也是市场最核心的问题:这些口号真会变成现实吗?
竞选纲领不会照单全收:数据中心禁令的真实权限,比口号小得多
先给一个制度常识:竞选宣言从来不是法律承诺。
美国有研究统计了从威尔逊到拜登的历任总统,承诺的平均兑现率只有约 67%,越是激进、越需要花钱的主张,打折扣越厉害,特朗普和拜登的兑现率都在六成以下。所以把竞选时最响亮的话,直接等同于未来政策,本身就会高估风险。
具体到 "禁止数据中心",权限是被层层分割的。
得州州长的行政令,最多只能暂停新的许可审批,而要取消约 13 亿美元的税收减免、让地方分享决策权、分摊电网升级成本,都必须经过州议会立法,而共和党在州议会里依然握有筹码,不可能让州长为所欲为。
再看那些引发恐慌的地方公投,无论是纽约州的一年暂停、加州的 45 天暂停,还是俄亥俄、缅因几十个市镇的提案,本质上都是 "踩一脚刹车,花时间研究环评和规划",几乎没有一个是永久禁止,研究期一过,项目大概率重新放行。
而大家的 "自废武功" 直觉,恰恰戳中了要害。
保持美国在 AI 和半导体上的领先,是两党少有的共识,不是某一党的私货,跨党派的 AI 领先法案、CHIPS 法案撬动的近 4500 亿美元本土投资,都在说明这个国家正在拼命加固自己的算力优势。数据中心是 AI 算力的物理载体,真要全面禁止,等于一边花巨资补贴建厂、一边又把厂子封掉,政策自相矛盾,现实中一定会被协调。所以更准确的理解是,民主党反对的是数据中心 "无序扩张" 带来的耗水耗电、居民电价上涨和社区扰民,要给它立规矩、做环评,而不是真的不要这个产业。
情绪还是基本面:这轮暴跌,市场到底在杀什么
我的判断是,这一轮主要是情绪主导的杀估值,而不是硬件公司的基本面崩盘。
理由很直接,任何一项政策从草案到落地,都要经过议会、法院、企业游说的层层博弈,眼下连一个项目都还没真正被永久封死,市场却已经把未来好几年的坏消息,在一天之内跌完了。这种跌速,交易的是 "预期的预期",是恐慌情绪和高估值的集中释放,而不是当期的现金流。
基本面的锚,目前并没有松动。判断硬件公司是否真完了,要看几个硬东西:云厂商的资本开支有没有大幅削减、AI 芯片订单有没有取消、云业务收入有没有掉头向下。而现实是,AWS、Azure、谷歌云的收入仍在高速增长,巨头的资本开支指引没有崩,排队的算力需求依然庞大。当然,真实的影响也不是没有,审批趋严、环评加严,确实会让部分项目延期,富国银行的判断很精准,这叫 "需求后移,而不是需求消失"。
所以我们总结来看:第一,竞选纲领不会全面实施,数据中心 "全面禁止" 的概率极低,更可能落地的是审批趋严、环评加严、节奏放缓,而不是禁止本身。第二,你的自废武功判断是对的,在国家战略层面,美国不可能自毁 AI 这座长城,政策最终会在产业利益和社区诉求之间妥协,而不是真的挥刀自宫。第三,这次暴跌主要是情绪释放,叠加前期 AI 高估值的回调,硬件公司的基本面目前还没有完蛋。
但我要留一个冷静的提醒:现在没坏,不代表以后不会坏。情绪下跌和基本面下跌,区别就在于 AI 收入能不能持续兑现,如果未来云厂商真的削减资本开支、订单开始取消、AI 收入掉头向下,那今天的恐慌就会演变成真正的基本面危机,那才是需要离场的时候。
所以接下来要盯的,是几个能证伪的硬指标:得州电网运营商 12 月 10 日的审查报告、明年州议会的立法进展、云厂商的资本开支指引,以及芯片公司的实际订单和收入确认。对投资者,恐慌性暴跌往往是风险释放,而不是理性的离场信号,在情绪最盛时割肉通常卖在低点;但也别急着盲目抄底,等政策落地和基本面验证,再出手更稳。
说到底,政治是情绪的艺术,市场是预期的游戏,而真正的长期价值,最终取决于技术和盈利,不取决于一场选举里喊得最狠的那句口号。



 以太坊信徒
2026/11/05 14:47
 流动的沙
2026/11/03 14:41
 鲁克
2026/10/26 10:39
 币海独步者
2026/09/14 11:44
 林天心
2026/08/14 11:20







