AI摘要: 美国中期选举民主党获两院多数,但亚洲未必松口气。特朗普财政扩张受限,却仍握关税与外交工具,对华施压、盟友索费风险犹存。美元处17个月高位,美联储偏鹰,印尼盾、比索、泰铢、韩元承压,资本外流与融资成本上升风险叠加。亚洲持有超2.5万亿美元美债,AI资本流入若逆转将冲击市场。民主党胜选短期利好已兑现,中长期风险更复杂,亚洲或为美国政治博弈买单。
美国中期选举结束了,民主党大获全胜,但亚洲却未必能松一口气。
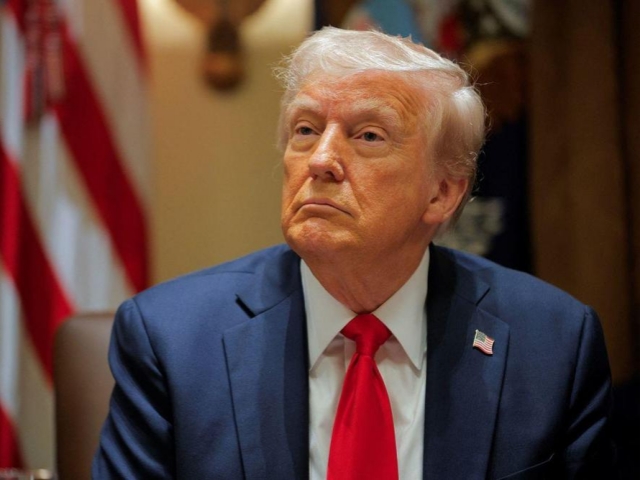
11月3日,美国中期选举结果揭晓,民主党拿下众议院和参议院多数席位,特朗普所在的共和党遭遇重大挫折。按照常规逻辑,国会由反对党控制,特朗普政府的财政扩张和政策冒险将受到更多约束,美国经济的不确定性可能下降,美元也应该承压。
事实上,选举结果公布后,美元兑日元、英镑和欧元确实出现小幅回落,全球股市则普遍获得提振。
在一篇欣欣向荣的市场氛围中,我们仍需要把警惕的目光转向美元。即使经历了选举冲击,美元仍处于17个月高位附近。对于亚洲国家来说,这意味着一个相当尴尬的局面:美国政治制衡带来的短期稳定,并没有自动转化为亚洲金融市场的喘息机会。
相反,民主党赢得国会控制权,甚至可能间接强化美元的吸引力。
细究原因,一点都不复杂。民主党全面掌控国会,意味着特朗普政府推动大规模财政支出和减税政策将面临更多阻力。美国财政扩张预期受到限制,可能压低国债收益率,削弱美元的部分利率优势。
但这只是故事的一面。因为,财政政策被限制,不等于特朗普的经济政策被关进了笼子。
特朗普仍然掌握贸易、关税和外交政策等重要工具。摩根大通资产管理公司的 Tai Hui 就指出,民主党要推翻总统否决权,需要获得国会三分之二多数支持。这意味着,即使民主党控制两院,也很难从根本上阻止特朗普动用行政权力。
于是,一个颇为尴尬的局面出现了:美国国内财政政策可能陷入僵局,对外经济政策却依然可以保持高度不确定性。
而亚洲恰恰是最容易受到这种不确定性冲击的地区。
特朗普在中期选举中失利之后,是否会对中国发起新一轮关税行动?是否会因为北京不愿接受所谓的贸易大交易而采取报复措施?
这些都不是没有可能。日本首相高市还要面对特朗普要求的5500亿美元投资承诺,以及每年支付更多驻日美军费用的压力。中国台湾地区担心自身会不会成为筹码,韩国则担忧特朗普可能邀请朝鲜领导人金正恩举行峰会。
这些问题有一个共同特点:亚洲国家很难预测,更难控制。
更麻烦的是,亚洲面对的并不只是特朗普的贸易和外交压力,还有美元这个更直接的金融约束。
目前美元仍处于17个月高位。美国通胀率达到3.7%,就业市场表现好于预期,市场甚至开始押注美联储年底前可能进一步收紧货币政策。特朗普任命的美联储主席凯文·沃什,上任后的表现也没有如市场此前期待的那样迅速转向宽松。
这意味着,即使民主党胜选可能压低美国财政扩张预期,也未必能改变美元受到利率和资本流入支撑的局面。
亚洲货币已经感受到压力。今年以来,印尼盾下跌8.8%,跌至历史低位;菲律宾比索下跌7.7%,泰铢和韩元分别下跌约7%。如果美元继续走强,亚洲国家不仅要面对进口成本上升,还可能遭遇资本外流、融资成本增加和金融市场波动。
1997年亚洲金融危机就是一记警钟。当年美联储在1994年至1995年将利率在12个月内提高一倍,美元随之走强,亚洲汇率防线相继承压。泰国率先贬值,印尼和韩国随后陷入危机,三国最终接受了总额1180亿美元的国际货币基金组织主导的救助。
今天的亚洲金融体系已经不同于1997年,但美元的影响力并没有减弱。
尤其值得注意的是,美国正在通过 AI 投资吸引全球资本。美国科技巨头的债务在短短六个月内增长90%,达到3.2万亿美元。
德意志银行经济学家乔治·萨拉维洛斯指出,外国投资者购买美国股票形成的资金流入,已经足以覆盖美国全部经常账户赤字。但外国人持有的超过20万亿美元美国股票中,约90%的价值增长来自股价上涨,而不是新增资金买入。
如果 AI 投资回报不及预期,这股资本流入也可能突然逆转。美元的强势和美国资产的繁荣,实际上建立在一场仍需兑现的投资预期之上。
还有一个更具讽刺意味的事实:亚洲不仅要承受美元升值的压力,还持有大量美国国债。日本持有近1.1万亿美元,中国约6200亿美元,亚洲整体持有量超过2.5万亿美元。美国金融市场一旦发生剧烈波动,亚洲既可能遭遇资本外流,又可能面临自身海外资产缩水的风险。
今年7月以来,美国财政部长贝森特与日本财务省联手买入日元,特朗普称之为两国友谊。但从市场角度看,这更像是对日元失控和美国国债市场波动的担忧。讽刺的是,贝森特为相关操作使用的是欧元,不是美元。
所以,民主党胜选对亚洲的影响不能简单的理解为利好或利空。短期内,财政扩张预期下降可能给亚洲货币带来一点喘息——事实上也这种短期利好已经完成兑现;但中长期看,美国国内政治制衡与对外政策不确定性并存,再叠加美联储利率、AI资本流动和特朗普的关税工具,亚洲面临的风险反而更加复杂。
我甚至认为,未来两年亚洲最需要防范的,是一个国内政策空间受到限制、却仍然能够通过关税和地缘政治向外施压的极端情况下的特朗普,以及在不断政治攻防中甚至能和特朗普达成强化美元共识的民主党。
回头来看,民主党赢得了国会,但亚洲未必因此得到喘息。美国政治的账,最终可能还是要由亚洲的汇率、出口和金融市场来买单。



 陆一夫
2026/11/01 11:13
 鲁克
2026/10/26 16:30
 Vicky
2026/10/13 10:40
 林天心
2026/09/01 17:04
 以太坊信徒
2026/07/23 14:46
 币海独步者
2026/07/15 12:38
 子鱼
2025/07/25 13:23