AI摘要: 央行11月15日起将外汇存款准备金率由4%上调至6%,收紧金融机构外汇流动性,抑制人民币过快升值。贸易顺差突破万亿美元、结汇需求旺盛支撑人民币偏强,政策意在引导理性对待汇率波动、压缩单边升值预期,短期汇率更趋平稳。
11月15日起,金融机构外汇存款准备金率将由现行的4%上调至6%。
中国人民银行今日宣布这一决定,明确指向加强金融机构外汇流动性管理。市场普遍解读为:在人民币持续偏强的背景下,通过收紧境内美元等外汇流动性,给过快升值的步伐“踩一脚刹车”。
为何提高外汇存款准备金率,可抑制人民币升值?
外汇存款准备金率,是金融机构按规定把吸收的外汇存款按一定比例存放在央行的比例。简单说,银行手里的外汇存款不能全部拿来用,必须先“冻结”一部分交给央行。
把这个比例从4%提高到6%,意味着同样一笔外汇存款,银行可动用的部分减少了。市场上看得到的美元等外汇流动性随之收缩,即期市场上美元供给减少。供给一紧,人民币继续快速升值的动能就会被削弱。
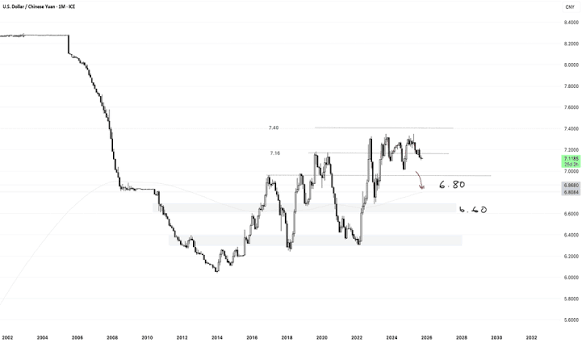
今日人民币兑美元中间价报6.7150,较上一交易日小幅走弱4点,且较市场预测偏弱约660点,也在一定程度上反映了政策信号的即时影响。
为何此时出手?贸易顺差是关键支撑
中国首席经济学家论坛理事长、国际金融研究院院长连平指出,此次上调是人行在当前人民币偏强、外汇供给较为充裕背景下所做的一次宏观审慎调节。
2025年下半年以来,人民币兑美元总体偏强。更重要的是,这两年中国贸易顺差已突破万亿美元大关,持续高企的顺差带来大量外汇流入,出口企业结汇需求旺盛,直接对汇率形成有力支撑。外汇供给充裕,叠加结汇集中释放,推动人民币走强,同时也容易催生“单边升值”的市场预期。
在这样的环境下,如果不提前引导,容易形成“顺差越大、结汇越多、人民币越升”的自我强化循环。上调准备金率的目的,正是前瞻性地提醒金融机构、出口企业和个人理性对待汇率波动,增强使用套期保值等工具对冲风险的意识,避免单边押注,同时减缓人民币过快升值的步伐。
对市场意味着什么?
短期看,这一工具的政策含义清晰:央行不希望人民币过快升值,也不愿看到单边预期过度强化。它既不是大幅转向,也不是放弃市场化汇率形成机制,而是在汇率偏强、顺差驱动升值压力较大时,用宏观审慎工具进行微调。
对出口企业而言,结汇节奏可能更趋理性;对金融机构而言,外汇流动性管理要求更高;对市场预期而言,单边升值的投机空间被压缩。中长期汇率仍由基本面决定,但短期的过快波动,央行显然希望看到更平稳的走势。



 以太坊信徒
2026/11/03 12:41
 流动的沙
2026/10/19 14:31
 陆一夫
2026/10/09 13:25
 鲁克
2026/06/15 15:19