AI摘要: 美股科技股回调致AI投资大佬浮亏。木头姐ARK越跌越买,加仓英伟达及eVTOL标的;佩洛西家族英特尔持仓从90美元跌至60区间;巴菲特谷歌单日蒸发30亿美元,部分加仓已穿成本;但斌东方港湾98亿组合前五大重仓谷歌、英伟达、英特尔、美光、闪迪全数承压。段永平相对克制,减持谷歌英伟达,但泡泡玛特浮亏约18-20亿港元。AI缩圈下大佬应对分化:满仓坚守、越跌越买或严守纪律。
最近美股科技股的回调,把不少知名投资者的持仓都打出了实实在在的浮亏。从国会山到奥马哈,从木头姐到东方港湾,这一轮“AI缩圈”式的调整几乎没有人能完全幸免。即使是更偏向价值与纪律的投资者,也在个别仓位上面对账面压力。
佩洛西家的英特尔:从百元关口到60出头
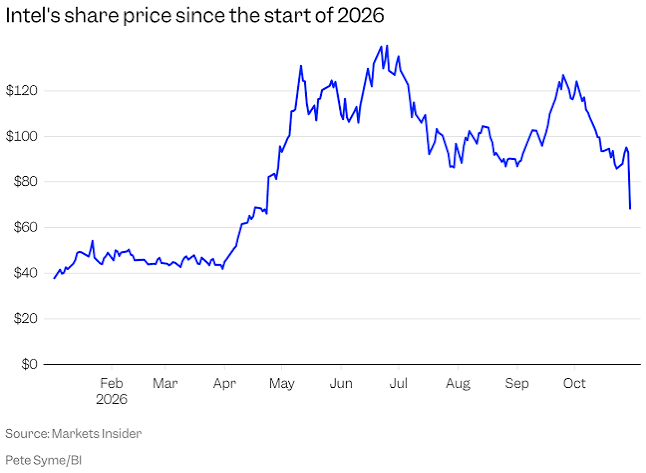
南希·佩洛西家族今年明确布局了英特尔。7月下旬,其配偶披露买入约1万股英特尔正股(金额50万至100万美元区间),并配合看涨期权。当时英特尔股价仍在90美元附近,而更早时候,市场一度把英特尔推到过110美元甚至更高的位置(年内高点曾超过140美元)。
随后的走势相当残酷。10月底英特尔因第四季度指引大幅低于预期,单日暴跌近30%,创下数十年来最差单日表现之一。股价从90美元出头直接砸向60美元区间,目前已在60美元上下震荡。国会山“股神”这笔交易,从纸面上看已显著回撤。
巴菲特的谷歌:单日蒸发约30亿美元
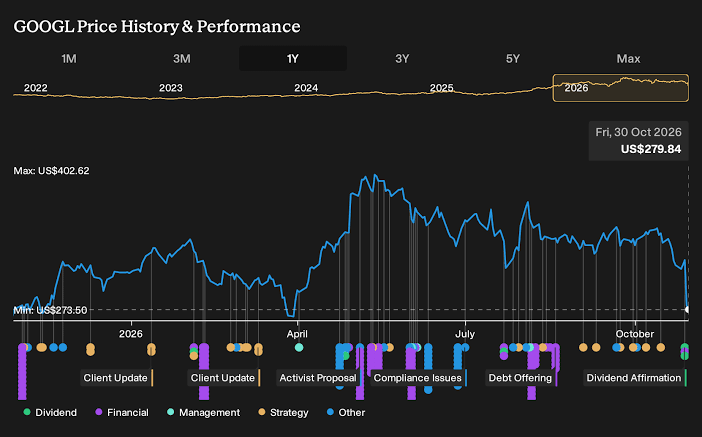
伯克希尔·哈撒韦今年大幅加仓Alphabet(谷歌母公司),截至二季度末持有约1.06亿股(A类+C类),峰值市值接近400亿美元,一度成为其股票组合的重要头寸。巴菲特本人也曾确认,这是他主导的布局。
10月29日,谷歌因三季报不及预期——搜索广告增速放缓、AI相关资本开支巨大导致自由现金流转负——单日暴跌约12%至13.7%,市值蒸发近5000亿美元,创历史级单日跌幅。伯克希尔持仓单日浮亏约30亿美元量级。市场估算其平均成本在300-320美元附近(尤其是6月参与增发的部分接近350美元),目前谷歌股价已跌破280美元,后期加仓的部分很可能已经打穿成本。
木头姐:越跌越买飞行出租车
Cathie Wood(木头姐)的ARK基金是典型的“颠覆式创新”高集中度配置。截至11月初,旗下多只ETF合计持仓中,特斯拉仍是最大重仓,其次是SpaceX;AI相关标的包括英伟达(合计权重约3%出头)、Palantir、CoreWeave、Cerebras、AMD、博通、谷歌、Meta、亚马逊等,覆盖芯片、算力云、AI软件与应用。
近期交易显示她仍在积极调仓:一边加仓英伟达、CoreWeave、Cerebras等AI基础设施,一边在AMD、台积电上涨后部分减持,同时持续补仓Archer Aviation、Joby Aviation、WeRide等飞行出租车与自动驾驶标的,以及机器人、国防科技方向。这些eVTOL和机器人相关股票今年普遍跌幅巨大(部分超过40%-50%),但ARK在10月多次披露买入。
这符合木头姐一贯的风格:对她认为具备长期颠覆潜力的方向(AI全栈+物理AI),愿意在市场最悲观时加仓。至于这些飞行出租车、机器人出租车以及高估值AI算力公司何时能兑现商业化预期,目前仍是市场最大的争议点。
但斌的98亿AI组合:前五大全被重锤
东方港湾海外基金截至三季度末持有13只美股,总市值约14.69亿美元(约合98亿人民币)。持仓极度集中于AI主线:前五大分别是谷歌(约27%)、英伟达(约19%)、英特尔(约14%)、美光科技(约11%)、闪迪(约9.3%),合计占比超过八成。
这一组合在10月的科技股抛售中承压明显。英特尔和存储相关标的(美光、闪迪)跌幅尤其突出,谷歌也贡献了不小的回撤。三季度时但斌已经开始“AI缩圈”——减持部分硬件供应链、加码核心龙头(谷歌、英伟达),并新进苹果和SpaceX,但整体仍高度暴露于AI硬件与平台。
难怪近期但斌频频发声强调长期逻辑。硅谷考察归来后的访谈中,他明确表示AI革命比互联网革命更伟大,错失时代的风险远大于泡沫风险,并认为AI时代对中国与华人特别有利。更早的演讲与文章中,他也反复强调人工智能很可能是十年以上的长周期。这些文字,某种程度上确实像是写给自己和持有人看的心理按摩。
段永平:更克制的仓位,但新赌注也在浮亏
相比之下,段永平的H&H International投资风格更为分散与纪律化。截至2026年二季度末,其美股持仓总市值约191亿美元,前五大为苹果(约41%)、伯克希尔B股(约24%)、拼多多(约10%)、特斯拉、英伟达(已大幅减持至约6.6%),同时减持了谷歌等前期涨幅较大的标的。
但在港股,段永平重仓泡泡玛特(约1.02亿股,持股比例约8%),市场估算平均成本中枢在150港元附近。近期股价回落至130港元上下后,账面浮亏约18-20亿港元。即便如此,他仍公开表示“应该还会再买一些”,但明确不会超过公司10%的持股上限。这与他长期强调“十年后是否make sense”的思路一致——短期波动可以接受,但仓位有自我约束。
共同的底色与不同的应对
2026年的AI投资,从“全链条广撒网”转向更集中的核心资产,但估值、资本开支回报和商业化节奏的争议在三季度后集中爆发。不同点在于应对方式——有人满仓坚守并公开强化叙事,有人越跌越买,有人则更注重成本与仓位纪律,并在部分头寸上接受浮亏。
市场从来不会因为持有者是大佬或股神,就网开一面。如今短期波动可以很猛烈,长期逻辑则需要时间和基本面持续验证。对普通投资者而言,不要因为大佬也亏了而找心里安慰,而是要关心这些仓位背后的成本结构、现金流约束,以及真正能穿越周期的护城河是否依然成立。



 鲁克
2026/02/23 08:00