AI摘要: 商超自有品牌扩张,山姆、盒马、奥乐齐占比攀升,2025年自有品牌销售3800亿元。工厂因利润压缩转向代工,毛利17%但提升产能利用率。代工是短期活路,长期需保留自有品牌以防定价权丧失。超市需先建立选品信任,自有品牌质量风险由超市承担。品牌需差异化或与渠道共舞。
先说一个很多人逛超市没注意到的变化。上海一家速食企业的产品经理,最近半年养成了个新习惯:巡店时专门翻到包装背面,看生产商到底是谁。因为他发现,曾经一起在新消费风口上风光的同行,越来越多退到了包装背面,正面印着的,是山姆、盒马、奥乐齐的名字。他们也无奈的说了四个字:这是活路。
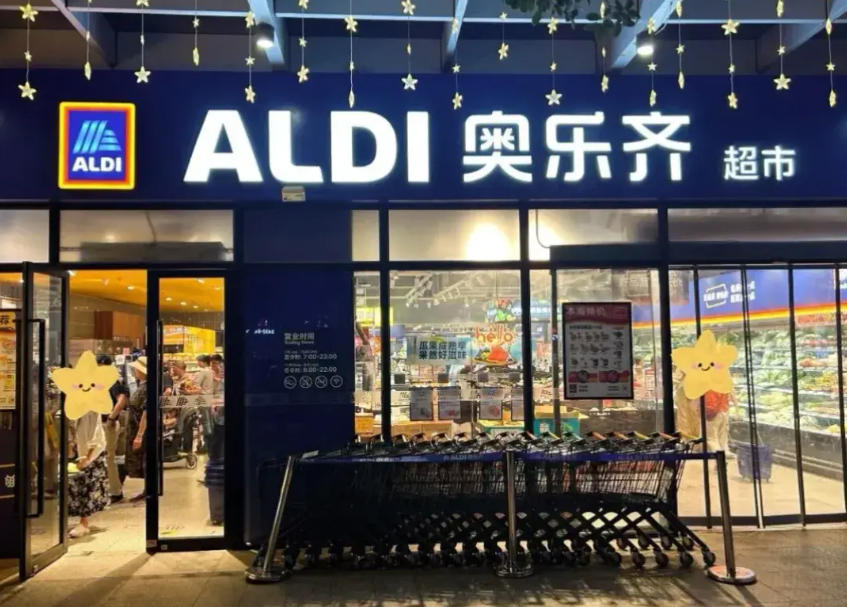
逛一圈超市,品牌都在悄悄改名
把同类商品摆在一起看,冲击最直观。盒马旗下平价超市里,宝矿力电解质水四瓶装卖 19.4 元,旁边同规格的 "NB" 自有品牌只要 9.9 元,便宜近一半;好特卖货架上,网红意面空刻卖 14.9 元,自家 HotMaxx 同款 9.9 元,净含量只差 1 克。
东西可能是同一条产线出来的,只是正面的名字换了,价格就差了一截。
这不是个别现象。2025 年全国商超自有品牌卖了 3800 亿元,同比增长 17%,但占整个零售盘子也才 9.2%,渗透率约 8%。具体到门店,山姆自有品牌占比约 38%,盒马 35%,最极端的奥乐齐高达九成,进门几乎看不到别的牌子。
背后是超市赚钱方式的根本转变。
过去大型商超靠 "收租" 过日子,向品牌收入场费、堆头费、促销费,自己不碰货;现在盒马、胖东来改成自己采购、自己定价,把议价权和定价权都收回来,山姆更干脆,主要赚会员费。房东突然自己开店,还把你的招牌摘了,换成自己的 —— 这就是今天货架上发生的事。
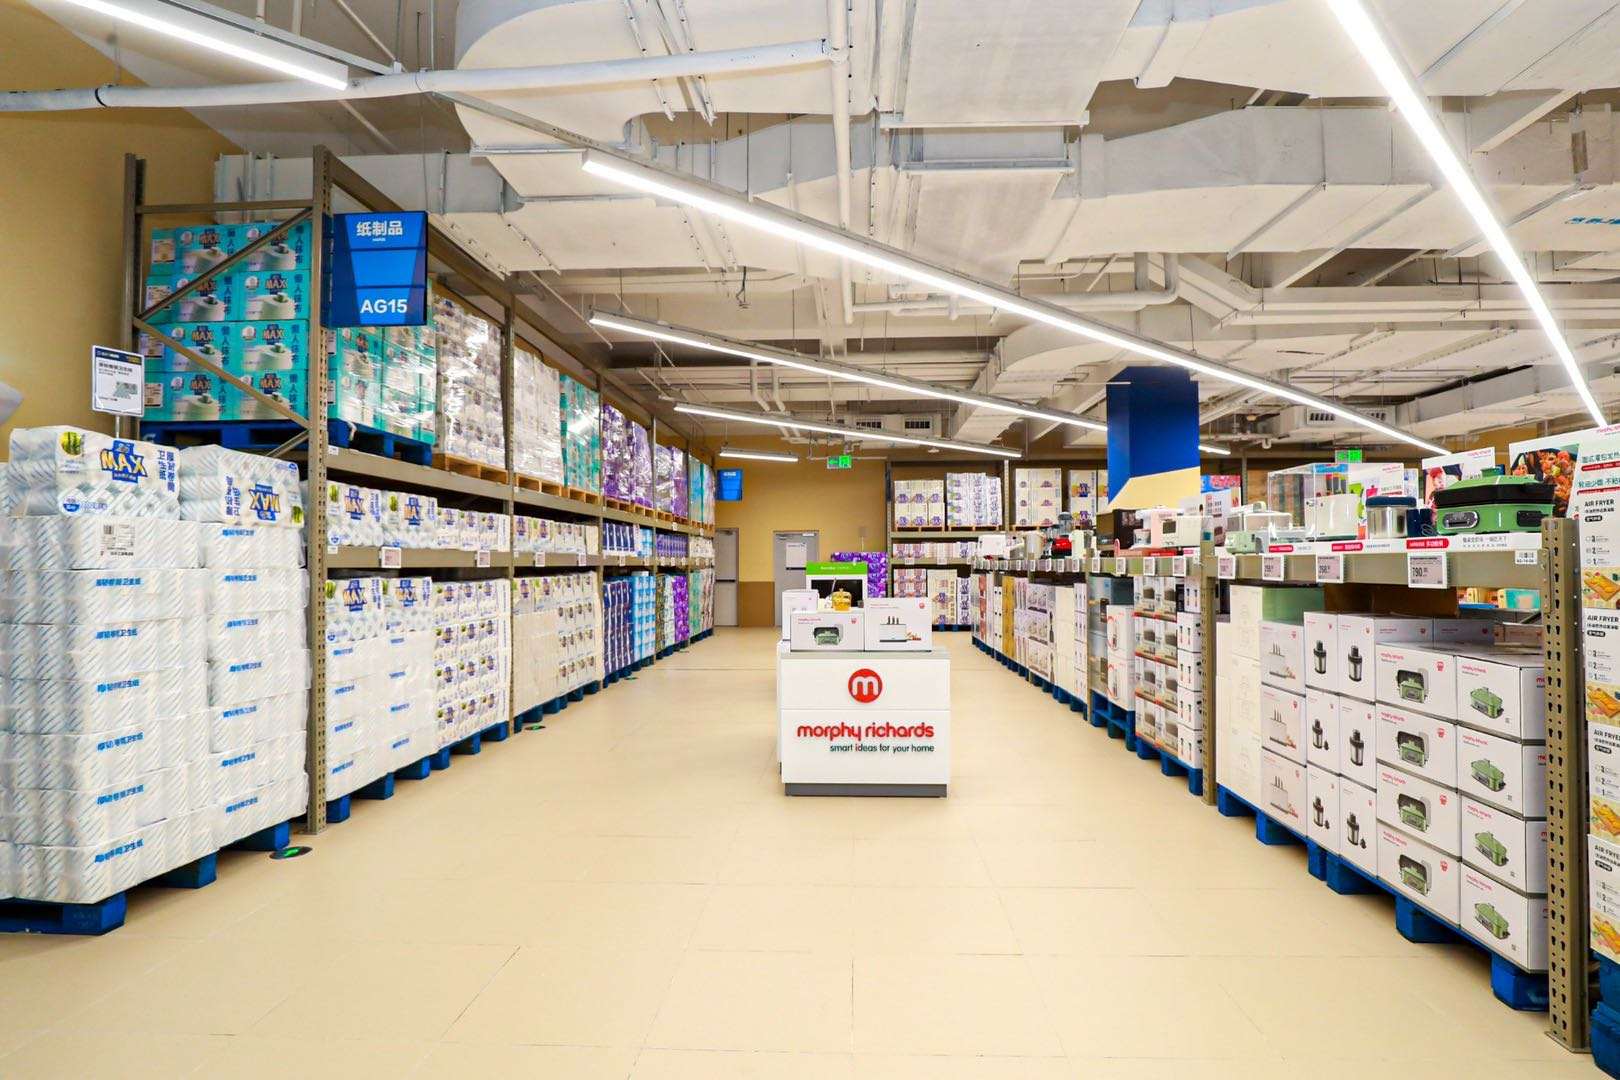
工厂不是认命,是算了一笔账
品牌为什么肯低头?最底层的原因,是整条链的利润不够分了。有乳企老总打了个比方:原来一张 2.4 米的床,现在缩成 1.8 米,商超要把经销商、服务商、品牌商一个个挤下去,自己才躺得下。线上那边,电商投流、达人种草的老路也走不通了,流量见顶,新品牌想靠爆款翻身越来越难。
而工厂愿意接代工,是因为这笔账算得过来。先说大环境,国内生鲜乳价格从 2021 年每公斤 4.38 元一路跌到 3.1 元以下,上游产能过剩,工厂开工不足,最缺的是订单。代工的毛利虽然只有 17% 上下,远低于自有品牌的 40%,但能把产能利用率从 62% 拉到 75%,机器一转,厂房折旧这些固定成本就被摊薄了,实际利润反而好看。统一企业的代工收入一年翻倍到 11.78 亿,立高食品的商超渠道占比也在快速提升,都是这个逻辑。
不过自有品牌也不是谁都能做。量贩零食店就推不动,因为消费者进店就是奔着大牌特价来的,没建立信任之前,白牌水饮都卖得一般。这说明自有品牌的前提,是超市先让顾客相信它的选品眼光 —— 先有信任,才有占比。
我认为要分两面看。短期,代工确实是工厂的活路,机器开工、现金流稳住,比抱着品牌饿死强;
但长期,如果彻底放弃自有品牌,就是把定价权拱手让人,今天 17% 的毛利,明天渠道还能继续往下压,最终沦为没有名字的纯车间,这是慢性失血。聪明的做法是两条腿走路:用代工养工厂、维持产能,同时坚持自有品牌研发、保留电商渠道做缓冲,把命运留一半在自己手里。
超市也不是稳赢。自有品牌一旦出质量问题,消费者直接找的是超市,信任危机比下架一个品牌严重得多;那些不懂生产、为了完成指标硬凑贴牌的中小商超,最后往往是一堆滞销库存。
对普通人来说,看懂这个趋势有两个用处。作为消费者,知道便宜的自有品牌背后往往是靠谱大厂,性价比确实高,但也要明白自己在为什么买单;作为创业者和品牌方,要认清现实:渠道话语权已经变了,平庸的跟风产品会被收编成打工者,只有真正做出差异化、占据新场景的品牌,才有资格把名字留在包装正面。
品牌不会集体死亡,但躺赢的时代结束了。能活下来的,要么不可替代,要么学会和渠道共舞 —— 这门课,整个零售行业都得补。




 陆一夫
2026/08/26 12:33
 罗斯巴德
2026/08/19 17:12
 币海独步者
2022/03/14 18:00
 茨威格的猫
2020/10/16 13:06