AI摘要: 中国造船业2026年前三季度新接订单全球份额达81.8%,手持订单占72.4%,在VLCC、万箱级集装箱船、LNG船、汽车运输船等高附加值船型上全面主导。船队老龄化、地缘政治重塑航运格局与绿色转型叠加释放需求,中国凭借全产业链配套、核心部件国产化提升及交付确定性构建壁垒。油轮订单创历史新高,需关注2028至2030年集中交付的运力压力及贸易摩擦风险。
2026年前三季度,中国造船业交出的成绩单已经不能用“领先”来形容,而应称为“压倒性主导”。1-9月,全国造船完工量5805万载重吨,同比增长50.7%;新接订单量17529万载重吨,同比大增163.2%;截至9月底,手持订单量达到3.9913亿载重吨,同比增长64.8%。
三项指标的全球市场份额分别为63.6%、81.8%和72.4%,意味着全球每十艘新船中,有八艘以上由中国船厂承接。
更值得注意的不是份额本身,而是份额的结构。中国船厂拿下的并非只是低附加值散货船,而是覆盖超大型原油运输船、万箱级集装箱船、LNG运输船和汽车运输船等高利润船型。
1-9月,中国承接144艘 VLCC,占全球85.5%;万箱级以上集装箱船94艘,占82.7%;汽车运输船71艘,占97.2%,订单量同比增长766%。
绿色动力船舶新接订单国际市场份额达到74.1%,较上半年继续提升。这说明中国造船业的竞争力已经从“规模优势”升级为“全谱系交付能力”。
这轮繁荣并非单纯由需求扩张驱动,而是多重周期叠加的结果。首先是船队老龄化。全球 VLCC 船队中已有相当比例进入20年以上的高龄区间,按照20至25年的常规退役周期,更新需求正在集中释放。其次是地缘政治重塑航运格局。
2026年霍尔木兹海峡危机一度导致中东原油外运受阻,全球原油贸易流被迫重构,运距拉长、周转效率下降、合规运力趋紧,油轮运价和资产价格同步飙升。在这种环境下,船东最看重的已不是最低造价,而是能否尽快拿到合规运力。
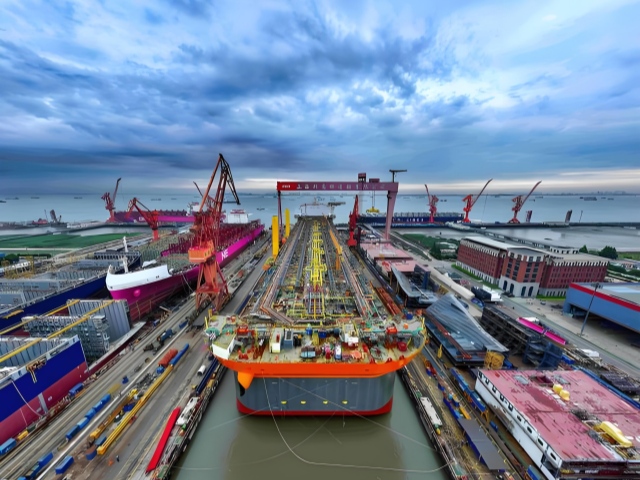
中国船厂的真正优势正在于此。以24000箱超大型集装箱船为例,单船需要约5万吨钢材、上千万个零部件,涉及钢铁、电气、机械等数十个工业门类和两百多家供应商;一艘LNG船则要在零下163摄氏度的极端条件下保证液货舱绝对密封,技术门槛极高。
中国造船业之所以能够承接这些订单,依靠的不只是船台和工人,而是从钢板、主机、曲轴、液货围护系统到配套电气设备的完整产业链。过去几年,国产低速机、双燃料发动机和大型曲轴等核心部件国产化率持续提升,订单红利正从总装环节向更上游延伸。
交付速度同样构成关键壁垒。在全球造船产能经历长期出清、日韩船厂排期普遍延长的背景下,中国头部船厂的交付确定性显得尤为稀缺。
沪东中华的 LNG 船订单已排到2031年,部分船型还能提前交付;汽车运输船、VLCC 等高景气船型也呈现出“排产即锁定未来现金流”的特征。对船东而言,早一年拿到船,就可能早一年锁定高租金窗口,并在碳排法规趋严前完成船队更新。
这并不意味着周期没有风险。油轮订单在2026年已创出历史新高,新船将在2028至2030年集中交付,届时运力供给压力可能上升。
全球造船产能扩张仍然克制,但船价、钢价、汇率和融资成本的变化都会影响船厂利润。与此同时,中国造船业在国际市场上份额过高,也可能引发更多贸易政策摩擦。
纵观当前全球造船市场格局,需求端由集装箱运输稳定需求、老旧油轮集中更新、绿色航运升级三大主线共同支撑,供给端又受到全球产能扩张缓慢的硬性约束,供需格局长期偏紧,为造船业持续繁荣打下坚实基础。
在这一大环境之下,中国凭借覆盖全产业链的配套体系、稳定的交付能力、不断迭代的绿色船舶技术,持续承接全球绝大多数新增订单。
对于中国造船业而言,81.8%的新船订单占比、七成以上的手持订单份额,不只是短期市场红利的结果,更是全产业链长期深耕、产业体系不断完善带来的必然结果。




 陆一夫
2026/10/29 16:26
 流动的沙
2026/06/17 14:23
 币海独步者
2026/04/19 10:02
 子鱼
2025/08/04 11:04
 以太坊信徒
2022/12/25 10:51