AI摘要: ADIPEC 2026释放“需求十年”乐观信号,AI成能源叙事核心变量,IEA预测2030年数据中心电力需求翻倍。但能源巨头面临需求增长与投资回报错配困局:油气项目周期长、油价不可预测,供应过剩预期逼近,2027年全球供应或激增800万桶/日。地缘政治成常态变量,电网投资瓶颈凸显。AI电力饥渴撞上石油过剩周期,行业需精准定价不确定性,将需求转化为利润远比口号困难。
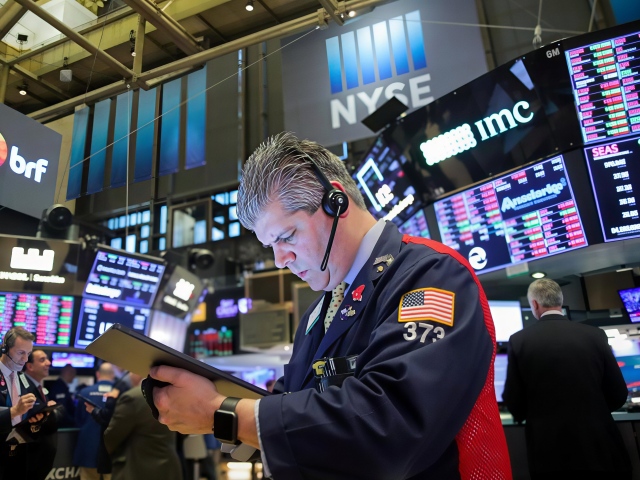
正在阿布扎比举行的 ADIPEC 2026,表面上是一场关于“需求十年”的乐观宣言。贝克休斯 CEO 洛伦佐·西蒙内利喊出“需求十年”的口号,OpenAI 的萨姆·奥特曼也亲临现场,将 AI 与能源绑定为相互成就的“共生关系”。
但剥开这层叙事外壳,能源行业真正面临的,是一个需求增长与投资回报严重错配的困局。
AI 确实是本轮能源叙事中最耀眼的变量。IEA 预测到2030年全球数据中心电力需求将从2024年的约415太瓦时增至约945太瓦时,AI 服务器届时将占数据中心总耗电量的近一半。
德国 RWE 的 Markus Krebber 直言,AI 和电气化正在推动电力需求,但地缘紧张、供应链压力和更高利率让投资决策变得异常复杂。问题在于,AI 对电力的饥渴是确定性的,但满足这种需求的投资回报却充满不确定性。
新油气项目开发周期长达数年,投产后可运营数十年,BP 的 Meg O'Neill 不得不承认“需要为低价环境做规划”。当 AI 基建的回报周期撞上油价的不可预测性,能源公司陷入了一种尴尬的“既要又要”:既要为 AI 时代的电力需求提前布局,又要在油价波动中守住利润底线。
然而,更深层的矛盾在于供需周期的严重错位。中东冲突导致2026年全球石油供应大幅下降,库存被快速消耗,市场一度处于紧张状态。但一旦地缘局势缓和、霍尔木兹海峡恢复正常通行,供应端将迅速反弹。

Energy Aspects 的 Richard Bronze 明确指出,2027年和2028年石油市场可能面临供应过剩——前提是中东能源流动恢复正常。IEA的预测更加激进,预计2027年全球供应将激增约800万桶/日,而需求仅增长约200万桶/日,过剩规模接近500万桶/日。这意味着,当前因冲突而被压抑的供应能力,一旦释放,将迅速淹没需求增量。
地缘政治不再是偶发的“黑天鹅”,而成为能源行业的常态变量。Saipem 的 CEO 亚历山德罗·普利蒂在 ADIPEC 上直言,中断已是业务的永久特征。中东冲突让波斯湾部分项目放缓,施耐德电气的 Olivier Blum 也承认项目进度受到影响,但他同时指出中长期基建机会反而增加。
这种看似矛盾的判断,恰恰揭示了行业的真实处境:风险越高,越需要投资韧性——更多的储能设施、更多的管道、更多的备用产能。西蒙内利将这种逻辑概括为从“准时制”转向“以防万一”。但韧性建设需要巨额资本支出,而在供应过剩预期下,这些投资的回收前景并不明朗。
AI 与能源的“双向奔赴”正在重塑全球电力格局,但也带来了新的瓶颈。电网接入已成为 AI 数据中心选址的首要考量,能够提供规模化、低成本、稳定电力的地区将在吸引 AI 投资中占据结构性优势。
然而,全球电网投资需要在2030年前实现年均50%的增长才能跟上需求,这一目标几乎不可能在短期内实现。
美国正通过加大化石能源投资来支撑 AI 用电,2026年以煤炭和天然气为燃料的发电支出预计达500亿美元;而中国则依靠全球最大规模的可再生能源装机来满足 AI 算力需求。两条路径背后,是不同的能源安全逻辑和地缘博弈。
能源行业真正的挑战,不是需求不足,而是如何在需求增长、供应过剩预期和地缘风险三重压力下,找到可持续的盈利模式。“需求十年”的口号固然振奋人心,但将需求转化为利润,远比喊出口号要困难得多。
当 AI 的电力饥渴撞上石油的过剩周期,能源公司需要的不是乐观主义,而是对不确定性的精准定价能力。



 流动的沙
2026/11/03 14:20
 陆一夫
2026/10/30 14:42
 匡一瑶
2026/10/09 10:47
 Vicky
2026/05/18 11:52