AI摘要: 10月制造业PMI降至49.3,连续四个月三次低于荣枯线,供需双弱,非制造业PMI也跌入收缩区间,经济疲软已从制造业扩散至整体。出口虽强但难以拉动内需,居民消费谨慎、房地产财富效应消退、收入预期偏弱是核心矛盾。高端制造和新动能增长较快但体量不足。政策焦点转向财政发力和扩大内需,根本在于修复家庭信心与安全感。
10 月 31 日,国家统计局公布 10 月制造业 PMI——49.3,比上月直接掉了 0.8,远低于市场预期的 50.0。
先给不熟悉的朋友解释一句:PMI 的荣枯线就是 50,高于 50 说明经济在扩张,低于 50 说明在收缩。49.3,是明确的收缩信号。而且这已经是四个月里,第三次跌破荣枯线。
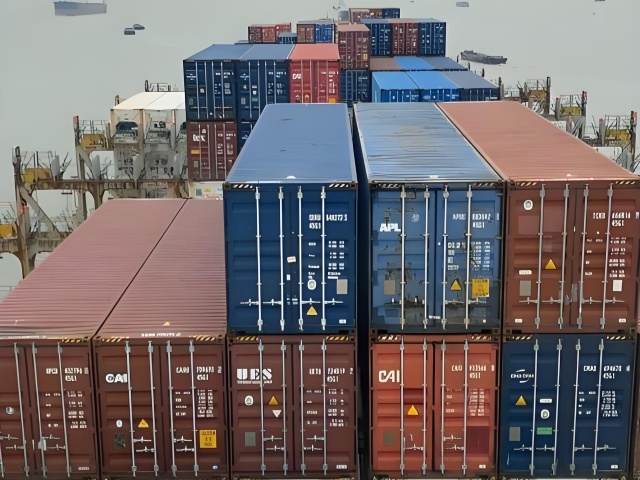
问题不在工厂,在老百姓的钱包
这次不是某一项数据差,是供需两头一起凉。
新订单、新出口订单早就待在收缩区间,这个月连之前还能撑住的生产指数、采购量,也从扩张转成了收缩。连工厂 "干活" 的意愿都在下降,说明问题正在从 "卖不动",往 "不生产了" 蔓延。
更值得警惕的是,连非制造业 PMI 也从 50.2 降到 49.7,跌进收缩区间。服务业反映消费和就业,建筑业反映房地产和基建 ——这意味着疲软不再是制造业一家的事,已经扩散到了整个经济。
官方的解释是,十一假期前部分需求提前释放,加上国际环境复杂。这个因素确实存在,但解释不了 "四个月三次收缩"。
真正的核心矛盾,是一句话:供强需弱。
你看,今年出口其实一直很强,是少数能打的发动机。但现在的数据说得很明白 ——光靠出口这一台发动机,已经拉不动内需这个沉重的车身了。 居民不敢消费、房地产财富效应消失、对未来收入的预期偏谨慎,这些才是压在经济上的那块石头。
分化也很明显:新动能在长,但还撑不起全局
不是所有行业都在过冬。
铁路、船舶、航空航天设备,还有计算机、通信、电子设备,生产和新订单指数都在 53 以上,依旧火热。
这就是中国经济当下最真实的写照:一边是高端制造、电子、新动能在逆势增长;另一边是传统行业、消费相关领域在收缩。 新旧动能正在切换,方向没错,但新的这块,体量还没大到能托起整个盘子。
这也和我们前面聊的宁德时代、半导体、AI 是同一条线 ——资源和政策,正在加速往这些 "硬科技" 方向集中。
第一,所有经济学家的喊话,最后都指向同一个字:需。
保银的张智威说,万一 2027 年外需减弱,中国必须靠更大力度的政策提振内需;东吴的芦哲呼吁扩大房贷利息补贴,去修复家庭信心;张立群更是直接点明,"需求不足正加大下行压力",要赶紧扩大政府公共投资。
你发现没有,争论的焦点已经不是 "要不要刺激",而是 "敢不敢、能不能真正把内需拉起来"。
货币政策空间其实有限 —— 汇率、利率都有约束。接下来更现实的,是财政发力:政府投资、消费补贴、社会保障的完善。但说实话,这些都是 "治标"。老百姓不敢花钱的根子,是收入预期、是养老医疗教育的安全感、是对未来的信心。 这个结,需要更深层的改革去解,不是发几个红包就能彻底扭转。
第二,外需这棵树,不能一直靠。
出口能强,有产品竞争力的原因,也有抢出口、订单前置的因素。但往前看,全球贸易摩擦、关税、外部经济放缓,都是明摆着的风险。把宝押在 "别人一直买" 上,是危险的。 这也是为什么,内需不振这件事,越来越紧迫。
第三,对普通人,说几句实在的。
经济收缩期,稳就业、稳收入是第一位的,这个阶段别轻易裸辞、别冲动创业;
家庭财务偏防御,留足应急现金,控制好负债,高杠杆的资产尤其要谨慎;
房地产的需求端政策(利息补贴、降首付)大概率还会继续出,但别指望再来一轮大刺激,"房住不炒" 的底色没变,买房回归居住和自身需求;
如果你关注投资方向,政策和资金正在往高端制造、硬科技、新动能走,这是中长期的确定性;但短期股市受需求疲软、情绪低迷压制,别重仓豪赌,定投和分散更稳。
经济数据的背后,从来不是冰冷的数字,而是一个个具体的家庭 —— 他们为什么把钱包捂得更紧,为什么不敢消费、不敢买房、不敢换工作。
读懂了这份谨慎,你就读懂了 49.3 这个数字。
而要让大家重新敢花钱,靠的不是一句口号,是实实在在的安全感,和看得见的未来。
这道题,比稳住一个 PMI,要难得多。





 币海独步者
2026/10/24 07:32
 Vicky
2026/10/13 10:40
 以太坊信徒
2026/07/23 14:46
 林天心
2025/09/05 10:38