AI摘要: 央行、金融监管总局、证监会11月2日打出政策组合拳:互换便利第三次操作1000亿元、31家机构申报需求超1000亿元,股票回购增持再贷款转为长期制度安排并将利率降至1%,融资融券逆周期调节适度释放融资空间。11月2日A股放量上涨近1.8万亿元,11月3日震荡回吐,沪指跌0.82%守住3600点,CPO、半导体等科技硬件承压,受隔夜美股科技股调整传导。政策托底预期强化,短期仍受外部扰动与获利兑现影响,市场或维持震荡轮动。
11月2日,央行、金融监管总局、证监会联手打出支持资本市场的政策组合拳,A股当日放量上涨、成交近1.8万亿元。次日(11月3日)市场出现明显回吐,三大指数集体收跌,但沪指最终守住3600点关口,显示政策预期与外部扰动交织下的多空博弈。
这两天政策组合拳救市,11月2日傍晚,监管部门密集释放稳市信号:
- 证券、基金、保险公司互换便利(SFISF)第三次操作:31家机构申报需求超1000亿元。11月3日实际操作1000亿元,中标费率10bp(与第二次持平)。该工具通过“以券换券”提升非银机构融资和增持能力,资金定向用于股票及ETF投资、做市。
- 股票回购增持再贷款:由阶段性安排正式转为长期制度性安排,再贷款利率由1.25%下调至1%。此前签约金额已约4400亿元、累计发放超2800亿元,利率下调进一步降低上市公司及主要股东回购增持成本。
- 融资融券逆周期调节:证监会表示将统筹研究优化融资保证金比例、可充抵保证金证券折算率、维持担保比例等风控指标,在风险可控前提下适度释放融资空间。背景是2026年1月曾将融资保证金比例从80%提至100%,近期融资活跃度已回落。
这些措施本质是提升机构资金获取能力、降低市值管理融资成本、保持杠杆弹性,属于结构性托底工具,而非全面放水。
这两日市场表现
- 11月2日,周一:政策预期驱动下,A股放量上涨。沪指涨1.08%报3638点附近,深成指涨1.63%,创业板指涨1.87%,全市场成交约1.8万亿元,超4600只个股上涨,券商板块表现强势。
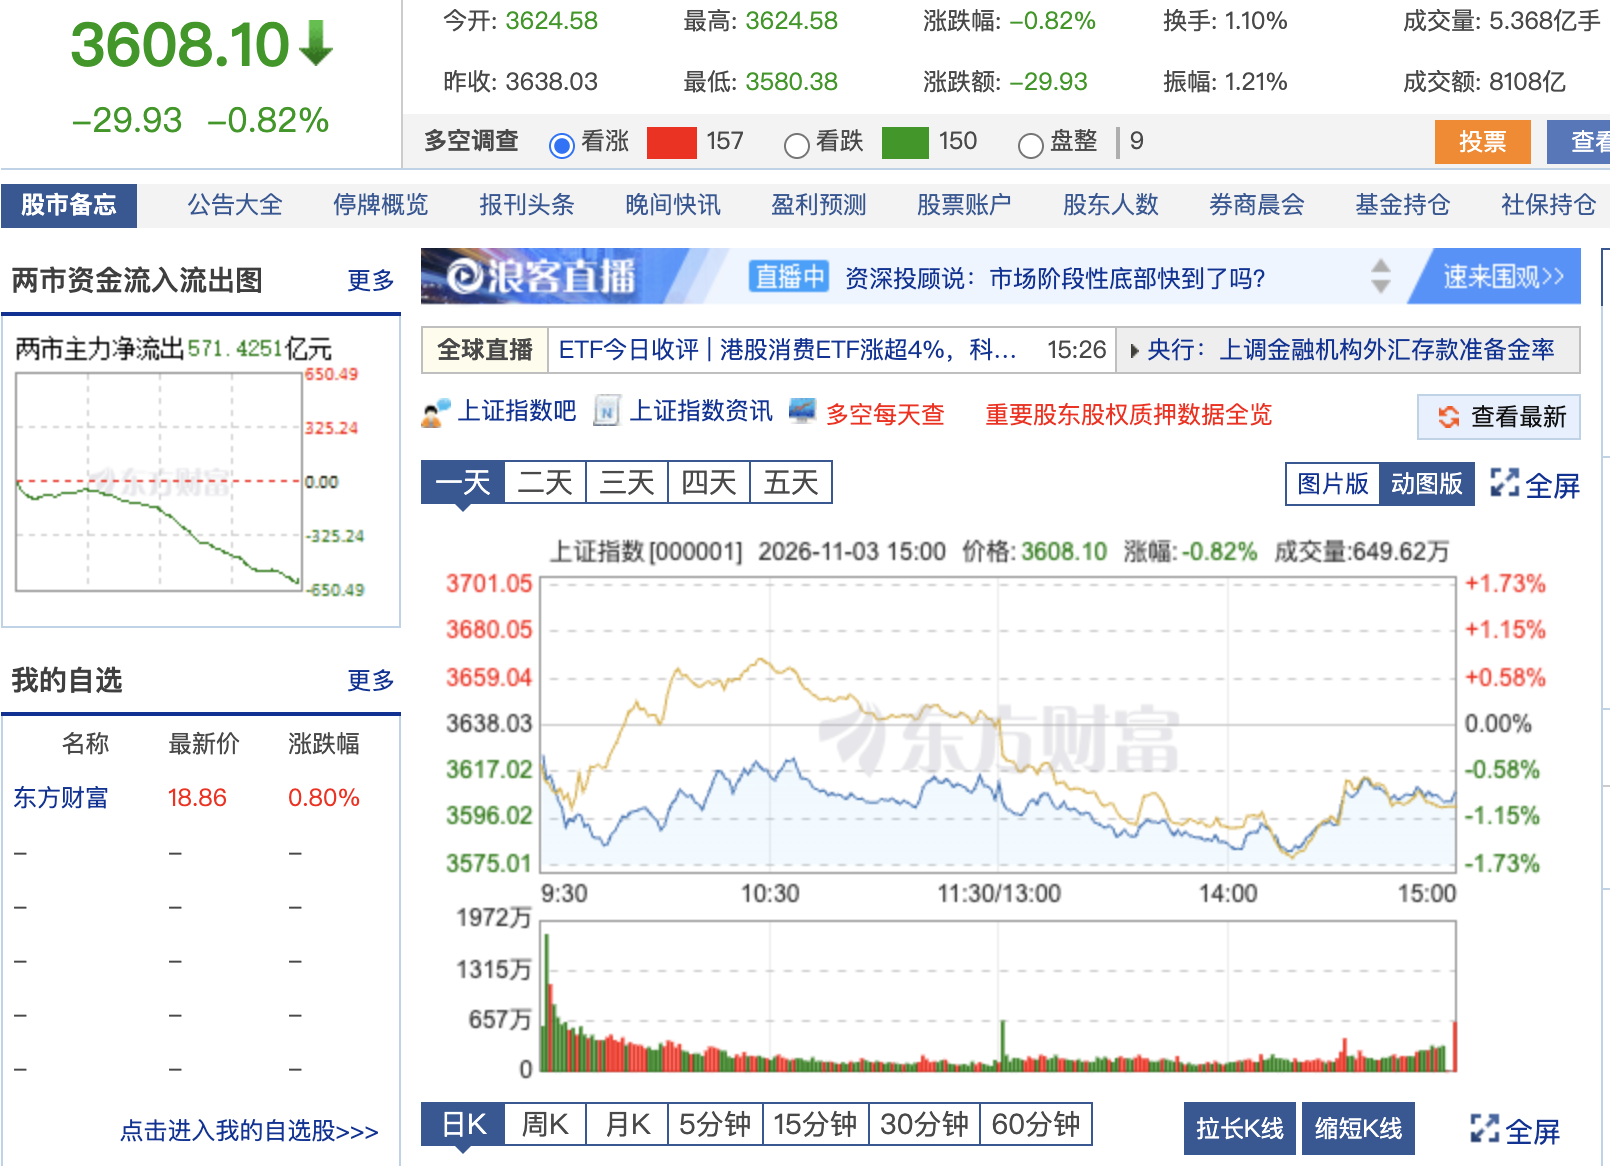
- 11月3日,周二:市场低开后震荡回吐。截至收盘,上证指数报**3608.10点,跌0.82%**;深证成指跌1.21%;创业板指跌2.73%,失守2400点;科创50跌幅更大。全市场成交约1.71万亿元,较前一日缩量,超3300只个股下跌。
盘面上,AI硬件方向再度重挫,CPO、存储芯片、半导体、光通信等板块跌幅居前,“易中天”等龙头明显回吐;电池、白酒、猪肉、部分消费及中船系相对抗跌。尾盘沪指出现明显回拉,最低曾下探至3580点附近,最终收于3608点,守住3600点整数关口。这一走势被市场解读为权重股有承接力量,符合“国家队”在关键位置托底的常见特征(汇金、证金等长期重仓银行及大盘蓝筹,对沪指影响较大)。
下跌与美股的关联
今日A股下跌与隔夜美股科技股调整有直接关联。美东时间11月2日,纳斯达克指数跌1.07%,标普500跌0.51%,道指逆势涨0.41%。半导体与光通信板块领跌:英特尔跌8.8%、AMD跌7.52%、Lumentum跌超18%、美光等存储股普遍下跌。费城半导体指数相关表现偏弱,直接传导至A股的CPO、半导体、光模块等硬件方向,成为今日盘面最大拖累。
这属于典型的外部风险偏好传导:美股AI产业链因融资与估值压力出现调整,A股相关高弹性板块跟随回吐。而国内政策利好更多体现在情绪托底和中长期预期上,难以完全对冲短期外部扰动与获利盘兑现。
综合观察
昨日政策组合拳强化了“市场有托底”的预期,互换便利扩容、回购增持长期化+降息、融资空间适度释放,都有助于改善机构与上市公司的资金环境。今日回吐更多是“利好落地后消化+外部科技股拖累+板块轮动”的结果,沪指尾盘能守住3600点,体现了权重股的相对韧性。
后续需要关注:互换便利资金实际投向节奏、回购增持贷款转化情况、融资保证金等细则落地,以及成交量能否重新放大。政策提供的是中期稳定预期,短期走势仍取决于外部环境、资金持续性和板块基本面兑现。市场大概率维持震荡轮动格局,以时间换空间消化波动。



 鲁克
2026/11/02 16:47
 币海独步者
2026/10/31 07:28