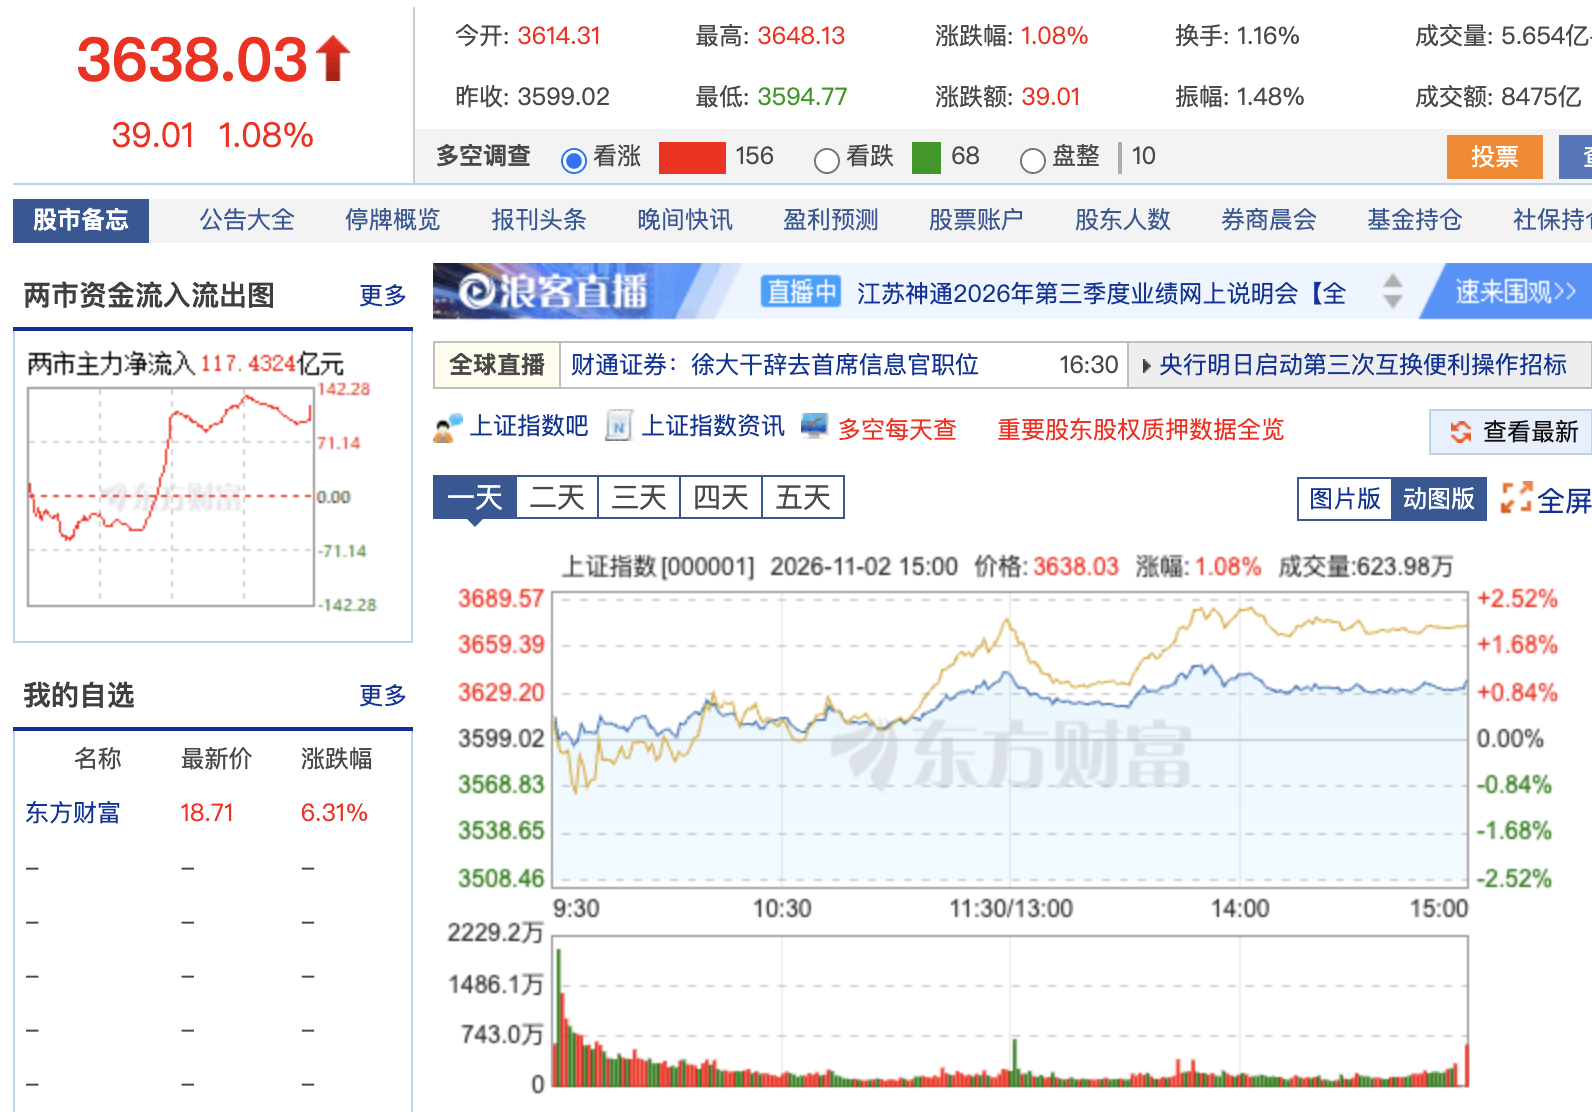
11月2日,A股迎来开门红。在监管部门密集释放稳市信号的背景下,三大指数集体上涨,沪指收复3600点关口,全市场超4600只个股上涨,涨停个股超过百只,成交额明显放大。

截至收盘,上证指数报3638.03点,涨1.08%;深证成指报11010.68点,涨1.63%;创业板指报2458.70点,涨1.87%。科创50指数表现更为强势,收涨3.11%,报1196.94点。沪深两市合计成交约1.78万亿元,较前一交易日放量约1092亿元。全市场约4680只个股上涨,涨停个股超过130只。
盘面上,证券板块表现突出,成为资金关注焦点。中证全指证券公司指数上涨约4.6%,国金证券开盘不久即封涨停,太平洋涨停,东方财富、广发证券、中银证券等涨幅超过6%。此外,AI漫剧、影视院线、文化传媒、白酒等板块也表现活跃,热点轮动较快。
市场反弹与政策预期密切相关。据多家媒体报道,11月2日,中国人民银行、证监会召集部分证券公司、基金公司举行会议,研究推动支持资本市场工具使用;同日,央行、金融监管总局和证监会召集银行开会,研究优化股票回购增持再贷款政策。此外,有消息称,某国有超大型银行计划向中国国新、中国诚通两家央企新增股票回购增持贷款额度,单家新增额度或达1000亿元。
上述安排发生在10月市场明显调整之后。当月创业板指、科创综指累计跌幅超过20%,沪指一度失守3600点,市场情绪偏弱。在此背景下,监管部门同步推进对券商基金和商业银行的相关会议,被市场解读为进一步疏通存量稳市工具、提升回购增持再贷款使用效率的积极信号。
值得注意的是,股票回购增持再贷款与证券、基金、保险公司互换便利均为2024年推出的存量政策工具,目前合计额度已达8000亿元,但实际投放和使用仍有提升空间。本次会议重点在于优化机制、解决落地堵点,而非立即推出全新大规模资金。同时,央行自11月2日起调整公开市场操作机制,隔夜逆回购成为主要操作品种,操作利率为1.25%,也有助于稳定短端流动性预期。
从盘面节奏看,早盘指数高开后有所波动,午前出现放量拉升,午后涨幅有所收窄但仍维持普涨格局。证券板块的强势表现与政策会议信息形成呼应,资金对“牛市旗手”的敏感度较高。不过,银行、贵金属、煤炭等板块表现相对较弱,显示市场内部仍存在分化。
业内人士认为,此次政策信号有助于修复短期市场情绪,为超跌后的反弹提供催化剂。但后续行情能否持续,仍取决于工具优化细则是否明确落地、实际资金投放节奏,以及上市公司基本面与中长期资金入市意愿的配合。在当前环境下,政策托底预期与市场自身修复需求共同作用,是今日反弹的主要驱动因素。