延伸阅读
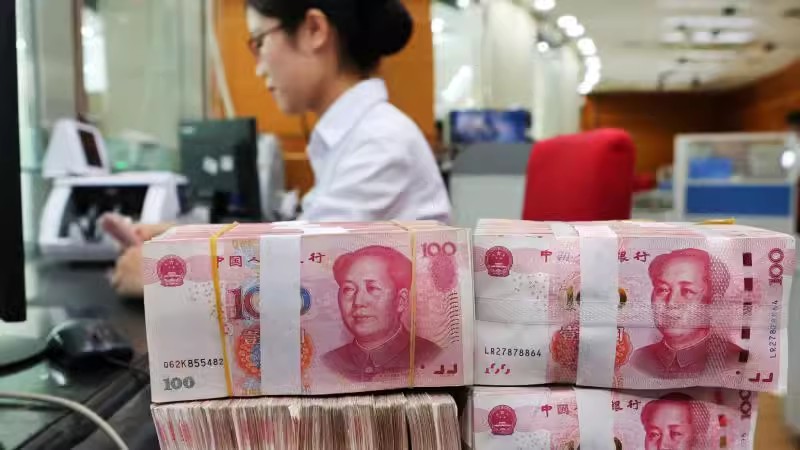
知名财经作家吴晓波最近引用了一组数据:去年中国有 187 万户个人住房贷款断供。
这个数字很容易让人联想到 2008 年美国的次贷危机 —— 同样是大规模房贷违约,同样是房地产市场调整。但简单的类比往往会误导判断。中国的房贷市场和当年的美国,在底层结构上有本质区别。不过,这并不意味着我们可以高枕无忧。
为什么说中国不是 2008 年的美国
美国次贷危机的爆发,是三个条件同时叠加的结果:大批量劣质贷款、金融衍生品链式放大、法律规则鼓励集体弃房。中国目前这三个条件都不具备,或者说程度轻得多。
第一,贷款质量不同。美国次贷危机前,大量信用差、无稳定收入的人可以零首付、不用收入证明买房,很多还是浮动利率,加息后月供暴涨。中国的按揭长期要求首付,首套最低也要 15%-20%,银行审批要核验收入流水和征信。高首付是第一道缓冲 —— 房价小幅下跌,先亏的是购房者的首付,银行的本金不容易直接受损。
第二,法律规则不同。美国很多州是无追索房贷 —— 房子拍卖后不够还贷,差额银行不能再找借款人追。房价大跌时,居民理性选择直接放弃房子,债务了结,批量违约集中爆发。中国是完全追索债务,房子只是抵押物,借款人是第一债务人,拍卖不够还的部分,法院可以继续执行存款和其他财产,还会限高、上失信。这意味着普通人不会仅仅因为房价下跌就主动断供弃房。绝大多数逾期是失业、重病等真实收入崩塌导致的,而不是 "房价跌了我就躺平"。
第三,没有衍生品放大链条。这是最关键的防火墙。美国银行把房贷打包成 MBS、CDO,再搭配 CDS 信用保险卖给全球机构,一笔房贷违约,风险沿着链条成倍放大,投行、保险、养老金连环爆雷。中国的个人房贷绝大多数留在银行表内,MBS 规模很小,不存在复杂多层的高杠杆衍生品,风险不会跨市场链式扩散。
第四,风险主体不同。美国次贷危机的源头是居民端大规模违约,而中国当前的地产压力主要集中在房企供给端 —— 开发贷、房企债券暴雷,居民按揭的资产质量整体还在可控范围。保交付政策也在从源头减少烂尾引发的停贷纠纷。
第五,银行有缓冲。国有大行拨备充足,每年的净利润能够消化一部分房贷不良,而且风险更多是区域性、局部性的,很难全国同步爆发。监管也允许银行对暂时困难的家庭做延期、展期,不会一逾期就立刻起诉、批量拍卖,避免集中抛售造成房价踩踏。
但风险确实存在
说中国不会复制 2008 年美国次贷危机,不等于没有风险。恰恰相反,我们面临的是另一类问题,而且同样不容忽视。
最直接的是部分家庭的负资产困境。在三四线城市,以及在房价高点上车的家庭,房价下跌后房产市值可能已经低于贷款余额。只要有稳定收入,他们还会继续还贷;但一旦遭遇失业或收入大幅下降,就会面临真实的偿债压力。187 万户断供,背后就是 187 万个正在经历困难的家庭。
银行端的压力也在分化。国有大行因为客户质量高、区域分散,抗风险能力强;但部分城商行、农商行的地产相关不良率明显高于大行,尤其是那些经济结构单一、人口流出的地区,本地银行的资产质量压力更大。
更深层的问题是居民部门的杠杆率。中国住户部门的债务收入比已经处于高位,这意味着居民加杠杆的空间被压缩了。即使银行愿意放贷,家庭也未必愿意再借钱买房、借钱消费。这也是为什么房地产刺激政策的效果在递减 —— 不是利率不够低,而是居民的资产负债表需要修复。
还有一个容易被忽视的风险是预期。当房价持续下跌、断供案例增多,会影响潜在购房者的信心,形成 "越跌越不买" 的负反馈。这种预期的自我实现,比单个家庭的违约更难扭转。
客观地说,中国爆发美国式次贷危机的概率确实不高,因为底层贷款质量、法律环境和金融结构都不同。但 "不会发生次贷危机" 和 "没有风险" 是两回事。
美国次贷危机是急性病 —— 衍生品链条让风险在短时间内集中爆炸,几天之内就能让大型金融机构倒闭。中国更可能面对的是慢性病 —— 房价缓慢下行、居民资产负债表缓慢修复、银行不良缓慢暴露,整个过程可能持续很多年。急性病虽然猛烈,但可以用猛药救;慢性病虽然不致命,但会长期消耗经济活力,拖累消费和投资。
187 万户断供这个数字,放在中国几亿户家庭的基数里比例不算高,但它提醒我们:房地产调整的代价,最终是由具体的家庭来承担的。政策的重点不应该只是 "防止系统性风险",还应该关注那些正在困境中的个体 —— 延期还贷、保交付、就业扶持,这些措施比单纯讨论 "会不会爆发危机" 更有意义。
对银行和投资者来说,需要警惕的是风险的区域分化。一线城市和强二线城市的房贷资产质量相对稳健,但人口流出、产业单一的三四线城市,可能会成为未来不良的集中暴露区。银行的拨备和利润能不能覆盖这些风险,需要持续观察。
说到底,中国房地产的问题不是会不会爆发危机,而是需要多长时间、以多大代价完成出清。这个过程中,最关键的不是金融体系能不能扛住,而是普通家庭的收入和信心能不能恢复。只有居民的资产负债表修复了,房地产才能真正企稳。