AI摘要: 本文围绕欧洲AI赢家施耐德电气展开,其作为AI算力地基供应商,靠数据中心基础设施、工业自动化、楼宇与电网能源管理三大业务增长,本轮增量多来自中国市场,因中国智算中心建设节奏快且公司本土化布局深。欧洲AI优势集中在算力基建等二阶三阶赛道,除施耐德外还有ABB、诺基亚等企业。英伟达呼吁欧洲把握AI革命,与施耐德合作配套方案。但施耐德股价因收购PTC的债务与整合风险,呈现多空博弈行情。
很多人谈论AI,目光只锁定英伟达、OpenAI这类芯片、大模型厂商,下意识认为欧洲在AI浪潮中缺席。事实上,欧洲的优势并不在顶层大模型,而是AI产业链的二阶、三阶效应赛道:算力底座、供电、温控、工业自动化。法国企业施耐德电气,就是这一轮AI基建红利最典型的代表。
近期,施耐德交出一份超市场预期的财报, Q3 总营收同比大涨 16.9%,创下自 2021 年以来最强单季增速,结果甚至超过分析师最乐观的预期。本轮增长的核心引擎正是 AI 算力基建:数据中心相关业务本季度实现三位数增长,覆盖预制模块化机房、备用供电、液冷冷却等 AI 集群刚需硬件。公司年内第二次上调业绩指引,将全年内生收入增速预期由 10%–13% 提升至 12%–14%,CEO 奥利维耶・布鲁姆同时表示,企业对 2027、2028 年经营前景的确定性显著增强。CFO 补充说明,除了火热的数据中心赛道之外,施耐德在其余各个下游市场需求同样保持稳健,业绩增长具备广谱支撑,不完全依赖 AI 算力的短期红利。
有意思的一点是,这一轮新增增长当中,很大一部分增量来自中国市场,打破大家固有的认知:AI算力基建不只是美国的独角戏,中国市场的扩张,正在给欧洲老牌工业巨头带来巨大订单。
施耐德为什么业绩这么强?
施耐德电气总部位于法国,它不生产GPU,不开发大模型,属于AI产业的“算力地基供应商”。AI服务器功耗极高,高密度GPU集群,对供电稳定性、不间断电源、精密配电、液冷散热、能耗智能管理有着严苛要求。一旦供电中断、散热失效,价值不菲的算力集群直接停摆。施耐德的核心产品,就是预制模块化机房、UPS电源、高密度机柜、液冷单元,搭配EcoStruxure能源管理软件,为智算中心提供整套电力与温控解决方案。
简单划分它三大业务板块:
第一,数据中心基础设施,是本轮业绩爆发的核心引擎。全球各地新建智算、超算中心,都需要配套配电和冷却系统。它不仅服务 hyperscale 云大厂,也和英伟达深度合作,联合设计AI工厂整套基础设施方案。
第二,工业自动化业务,旗下AVEVA工业软件,提供数字孪生、工厂智能化方案,落地工业AI。
第三,楼宇与电网能源管理,面向商业建筑、微电网节能。
GPU属于AI一阶收益;支撑GPU稳定运行的电力、散热硬件,是二阶收益;由算力扩张带动工业数字化、电网改造,属于三阶衍生收益。AI大模型火热,直接拉动算力资本开支,进而带动施耐德这类配套设备的订单爆发。
法国企业施耐德,为何和中国市场绑定这么深?
施耐德增长本轮增量为什么大量来自中国?
第一,中国智算中心建设节奏快、资本开支力度大。国内各大云厂商、地方智算集群持续上马高密度GPU机房,对配电、液冷基础设施需求爆发。国内算力新基建项目集中落地,带来大量硬件采购订单。财报数据显示,中国及东亚区域,贡献集团约18%营收,区域业务实现接近20%的有机增长,增长主线就是数据中心、半导体装备赛道。不是说中国市场占施耐德总营收大头,而是新增增量里面中国贡献很高。
第二,施耐德在中国深度本土化布局,并非简单进口产品。国内拥有完整生产工厂、本地研发团队、工程交付团队,可以快速响应国内大型IDC、智算项目的工程交付。国内互联网大厂、电信运营商、算力平台建设机房,施耐德可以快速落地项目。对比欧洲本土,欧洲受土地、电网审批、监管限制,AI算力园区落地周期更长,短期建设规模反而不及中国。
当然,施耐德不只有中国市场红利,北美数据中心需求同样旺盛。只是中国算力基建的扩张速度,成为这一季财报最亮眼的超预期变量。
欧洲AI生态
市场提到欧洲科技公司,第一反应是ASML光刻机。但欧洲AI真正的优势集群,集中在算力基建、半导体设备、工业自动化、特种材料、通信硬件,也就是二阶、三阶受益赛道。这些企业不做大模型,但是AI算力扩张,会持续带来稳定订单。除施耐德外,代表性企业包括:
1. ABB(瑞士):工业自动化龙头,Genix工业AI平台,面向工厂、能源行业做工业数字化,配套数据中心配电、能源管理方案。
2. 诺基亚 Nokia(芬兰):数据中心高速网络硬件,AI机房网络交换设备,是算力集群互联核心硬件,本轮AI行情股价大幅上涨。
3. 爱思强Aixtron(德国):半导体沉积设备,用于GPU、光芯片外延制造,受益AI芯片扩产。
4. 意法半导体STMicroelectronics:功率半导体、边缘AI芯片,AI服务器电源芯片、工业边缘AI芯片。
5. 阿法拉伐Alfa Laval(瑞典):液冷换热器,AI高密度机房液冷散热核心部件。
6. 液化空气Air Liquide(法国):半导体制造特种气体,芯片生产必不可少。
欧洲也有少数上层大模型企业,最知名的是法国Mistral AI,主打轻量化开源大模型。但整体来看,欧洲在通用大模型、GPU芯片领域,很难和中美正面竞争。所以产业策略扬长避短:聚焦自己百年积累的高端装备、能源、工业软件,吃到AI算力扩张的间接红利。
黄仁勋欧洲路演:呼吁欧洲把握 AI 革命,施耐德是算力基建核心伙伴
黄仁勋欧洲多站路演,在巴黎 GTC 等场合向欧洲产业界传递清晰观点:AI 已经升级为国家级智能基础设施,欧洲不能在全球 AI 产业浪潮中掉队,应当依托本土强大工业底蕴落地专属 “AI 工厂” 算力集群,不必强行对标中美在 GPU、基础大模型赛道的竞争,而要发挥自身在能源、工业装备的长板优势。
黄仁勋本次欧洲之行,英伟达公布加码欧洲本土投资,同时深度扶持本土开源大模型企业 Mistral AI,配合欧盟 InvestAI 计划 —— 该计划目标动员 2000 亿欧元资金,落地至少 13 座 AI 工厂与 5 座 AI 超级工厂施耐德电气。而支撑这一批欧洲 AI 算力园区落地的核心基建合作方,正是施耐德电气。双方联合研发适配英伟达 GPU 集群的配电、液冷、高密度机架整套工程方案,输出标准化 AI 机房参考设计,施耐德 AVEVA 旗下 ETAP 数字孪生平台还接入英伟达Omniverse,用于数据中心虚拟仿真与运维,二者构成 AI 算力 “芯片 + 电力冷却底座” 的配套组合。
施耐德最新财报发布后股价呈现明显博弈特征
Q3 营收 114.6 亿欧元,同比 + 17.9%,数据中心业务需求增速超 100%,上调未来业绩指引,基本面大幅跑赢市场一致预期;但 226 亿美元收购 PTC 的巨额并购案,带来债务扩张、业务整合不确定性。
市场反应出现分化:财报出炉盘前一度冲高,随后承压回落。资金一方面认可 AI 算力基建带来的长期成长红利,另一方面持续评估这笔大型收购对于利润的潜在摊薄风险,形成利好与利空拉扯的格局。
财报公布盘前,市场原本预期业绩大超预期,盘前一度冲高;正式开盘之后,资金开始博弈 226 亿美元收购 PTC 的风险,抛压出现,股价直接低开。
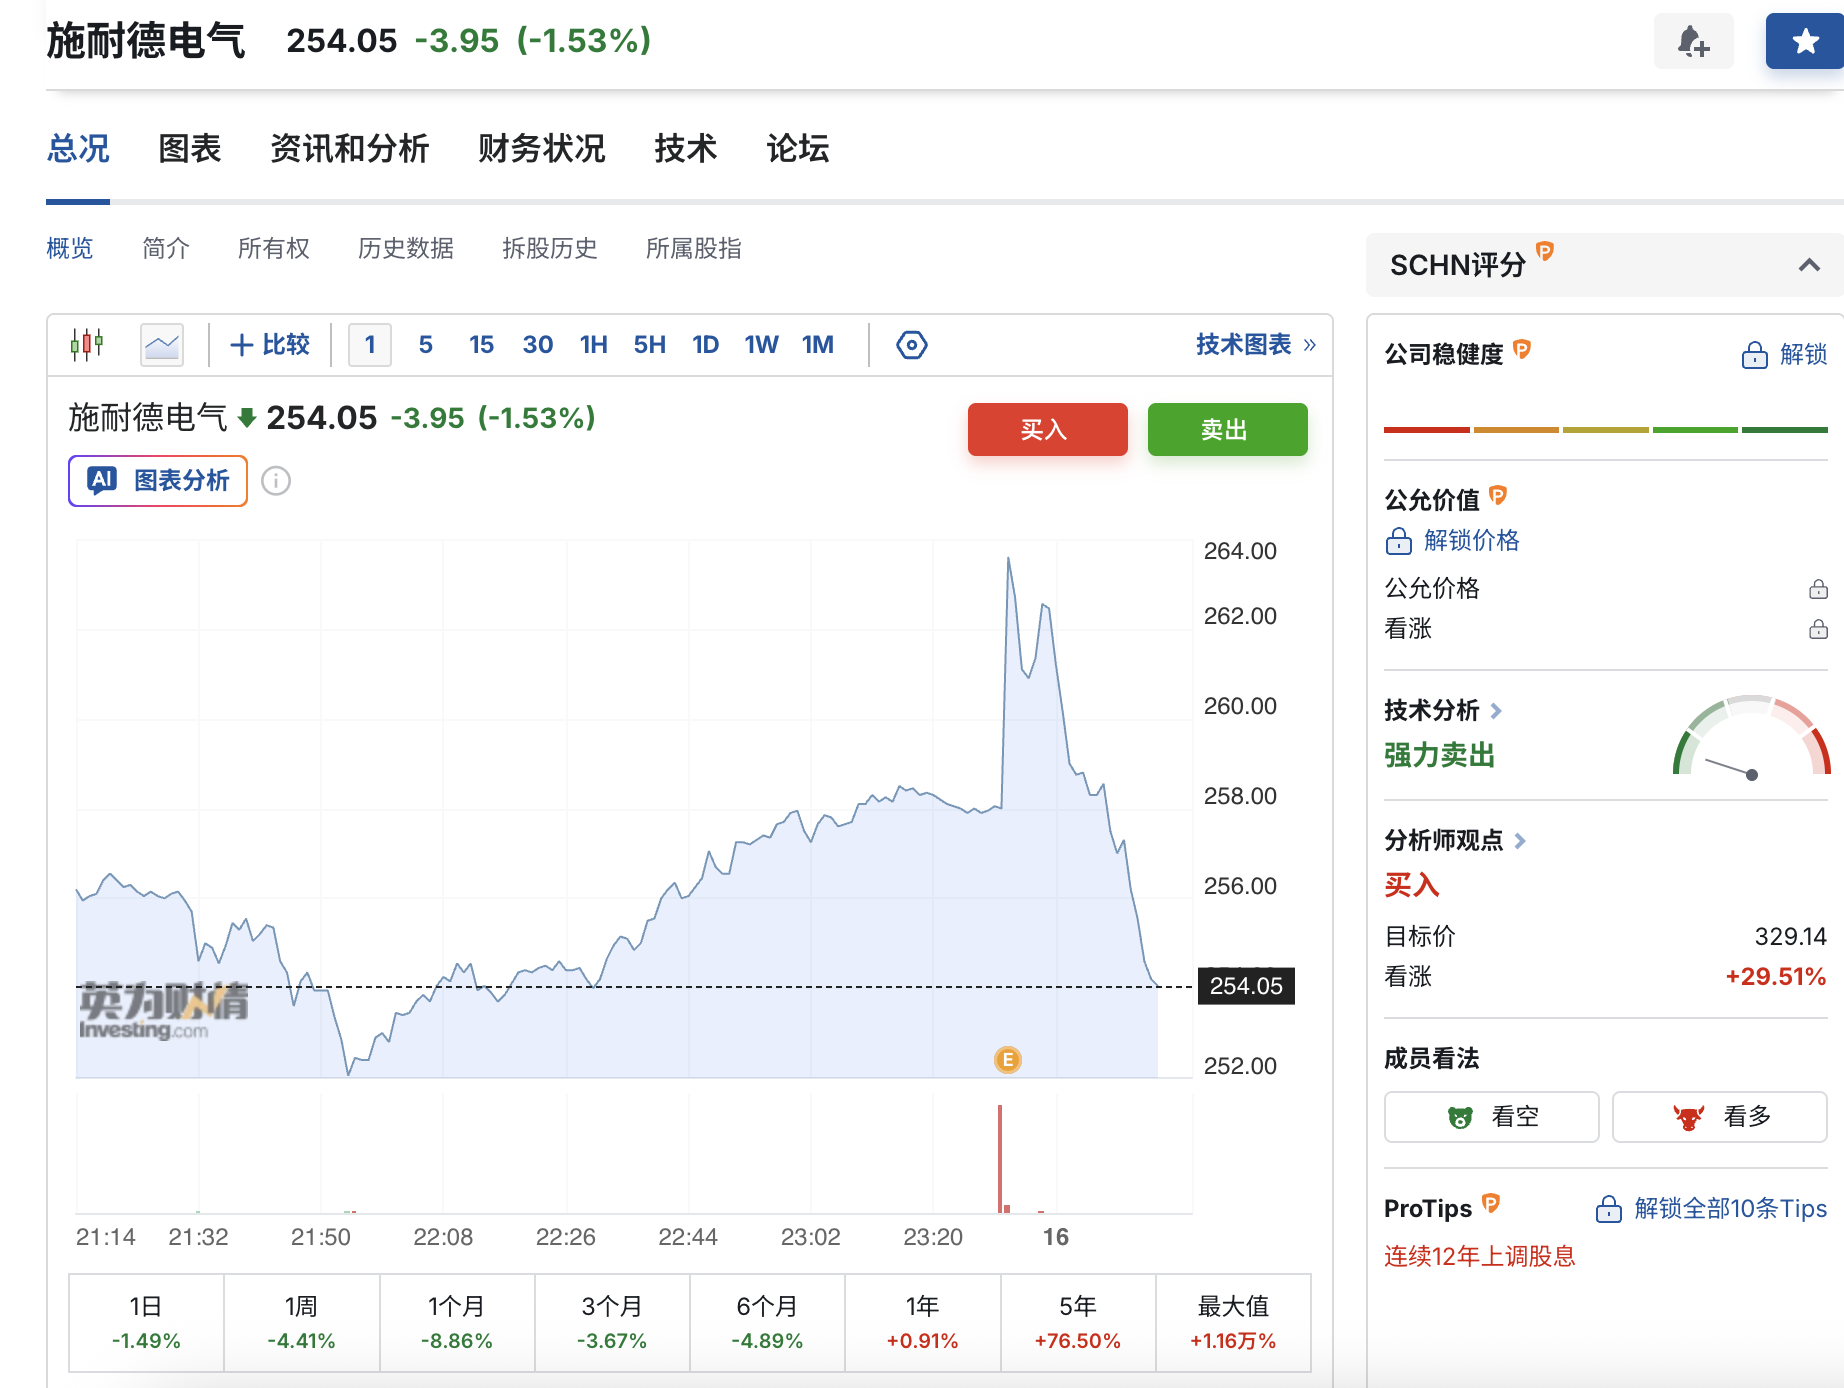
全天在250–255.6 欧元区间震荡,没有反弹回补缺口,收盘接近日内低位。走势呈现利好兑现 + 并购担忧,“利好但不涨,反而收跌”,典型多空博弈行情。




 鲁克
2026/10/28 17:10
 匡一瑶
2026/10/16 09:08
 林天心
2026/09/29 12:18
 陆一夫
2026/08/26 13:42










