AI摘要: 2026年10月,美国纳斯达克上市光学器件公司Lumentum称其产品售罄至2029年初,部分产品需求缺口达70%,产能扩张周期需3到5年,供给弹性有限。作为AI数据中心光互联关键器件供应商,其提供的InP激光器等高端芯片是高速光模块核心部件,当前AI算力集群对光互联需求远超供应链扩张速度,光学器件已成为AI基建的核心瓶颈。目前美企在高端InP激光器领域占主导,中国厂商则在光模块整机环节竞争力较强,该细分领域供需紧张及中美竞争格局将影响全球AI基建节奏。
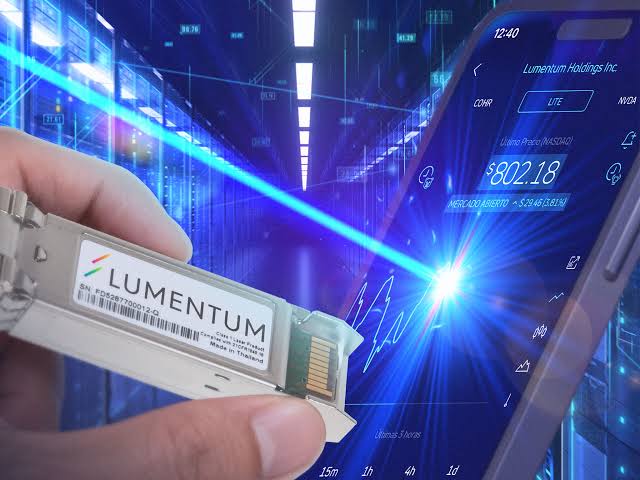
2026年10月,一则来自光学器件公司的消息在科技圈引发关注。
Lumentum首席执行官Michael Hurlston在东京接受彭博采访时表示,公司的光学器件已经完全售罄至2029年初,部分产品到明年的需求缺口高达约70%,其他产品到2028年仍有约30%的缺口。仅半年前,公司还预期产能会在2028年售罄,如今时间线又往后延了一年,客户甚至开始锁定2030年的订单。
这不是简单的“生意太好做不完”,而是AI数据中心建设速度持续超出供应链扩张能力的微观写照。消息发布后,Lumentum股价明显上涨,相关光学概念股同步走强,市场将其视为AI基础设施需求仍处于强劲阶段的信号。
Lumentum是一家什么样的公司?
Lumentum是一家美国公司,总部位于加利福尼亚州圣何塞,在纳斯达克上市(股票代码:LITE)。它专注于光子学和光通信器件领域,核心产品包括基于铟磷化物(InP)的EML芯片(电吸收调制激光器)、泵浦激光器以及相关高功率激光器组件。
这些器件是高速光模块中的关键“光源”和调制部件,负责将电信号高效转换成光信号。在800G、1.6T乃至更高速率的光互联场景中,这类高端光学芯片的技术门槛较高,产能扩张周期通常需要3到5年,因此供给弹性相对有限。今年早些时候,英伟达向Lumentum及其主要竞争对手Coherent分别进行了约20亿美元的战略投资,目的之一正是提前锁定关键光学供应能力。
为什么它在AI数据中心产业链中很重要?
大型AI训练和推理集群对网络带宽的需求极高。成百上千张GPU需要在机架内部、机架之间以及数据中心之间实现超高速、低延迟的通信。传统铜缆在高速、长距离传输时面临严重的信号损耗和功耗问题,因此光模块加光纤成为主流方案。
在这条链条中,英伟达等公司提供算力(GPU),而Lumentum这类企业提供的是让这些算力能够高效协同工作的“光互联血管”。如果核心光学器件供应不足,整个AI集群的网络互联就会成为瓶颈,影响数据中心的交付进度和运行效率。换句话说,光学器件是当前AI资本开支周期中一个真实且难以快速缓解的卡点。
Lumentum过去两年已将其东京都市圈关键工厂的产能提升至原来的12倍,并计划继续投入资金扩产,但新产能的落地仍需要时间。这也解释了为什么“完全售罄”的时间线一再后延——需求增速持续快于供给扩张速度。
中美竞争格局
在高端InP激光器和EML芯片这个细分领域,美国公司目前仍占据主导地位:
- Coherent 是Lumentum最直接的竞争对手,产品线高度重叠,英伟达同期也对其进行了战略投资。
- Applied Optoelectronics等美国厂商在激光器和光模块相关领域也具备一定竞争力。
中国厂商则在光模块整机环节进步迅速:
- 中际旭创是中国最大的光模块供应商之一,在800G/1.6T市场占据重要份额。
- 新易盛、光迅科技等企业同样受益于AI数据中心需求,在整机设计和交付能力上竞争力较强。
目前,中国公司在光模块整机和部分器件上已形成较强竞争力,但在最核心、最难快速扩产的高端InP激光器芯片环节,Lumentum和Coherent等美系供应商仍具明显优势。如果相关技术出口或供应链进一步受限,这一领域的供需紧张可能进一步加剧。
总结
Lumentum“售罄至2029年”的表态,本质上是在提醒市场:AI数据中心的建设不仅需要算力,还高度依赖高速光互联的配套能力。光学器件的产能瓶颈不会在短期内消失,这也意味着相关供应链企业在未来几年仍将处于有利的需求环境中。与此同时,中美在这一细分领域的竞争格局,也将持续影响全球AI基础设施的建设节奏和成本。
对于关注AI产业链的人来说,光学器件这一环值得持续跟踪——它既是需求热度的晴雨表,也是供给约束的真实体现。





 陆一夫
2026/09/26 11:08
 匡一瑶
2026/09/16 09:01
 Vicky
2026/06/03 11:27










