AI摘要: 本文围绕英伟达一边加码1500亿美元股票回购授权至2350亿、一边发行250亿美元债券展开分析。指出其账上流动性远不及回购额度,回购支撑来自未来自由现金流,管理层认为当前股价被低估。发债则因债券成本低廉,可优化资本结构,还能为现金流波动提供缓冲。同时强调回购和发债并行是兼顾股东回报与公司运营的安排,中长期股价仍需看AI需求增长与现金流状况。
英伟达刚把股票回购授权再加了1500亿美元,剩余额度升到2350亿美元,计划在2028财年结束前用完。这是美国公司历史上单次最大的回购加码。消息一出,股价当天涨了约两个点。很多人也许会得出结论:这家公司自由现金多到花不完。这个判断大体没错,但不完整。因为就在几个月前,英伟达刚刚发行了约250亿美元债券,还是五年里第一次走进债市。一边把天量现金承回购,一边还发债借钱,这两件事能同时成立,这是为什么?
授权2350亿,账上现金只有224亿
我们先看看,一些自英伟达公告和SEC文件的财务资料,截至2026年9月:
剩余回购授权2350亿美元;本次新增1500亿为美股史上单次最大加码,计划2028财年结束前用完;
7月末现金及现金等价物约224亿美元,另有约341亿短期有价证券,合计流动性约565亿;
6月发债250亿美元,认购需求850亿,利率4.25%到5.6%,最长期限30年(2056年到期);
发债后长期债务从约85亿美元升至约320亿美元,杠杆依旧极低。
可以看出,英伟达7月季度末的现金及现金等价物大约只有224亿美元,就算把有价证券一起算上,约565亿的流动性,离2350亿的授权也差得远,远覆盖不了这笔授权。真正支撑回购的,不是此刻账上那一摞现金,而是公司预期未来两三年仍会持续喷出的自由现金流。
回购:一份关于未来现金流的声明
英伟达此前已经说得很清楚:会把大约一半甚至更多的自由现金流,通过回购和分红还给股东。2026财年,它用这两种方式向股东返还了约411亿美元。今年5月,它把季度股息从每股1美分提到25美分,同时加码800亿美元回购额度;9月这次再加了1500亿。
9月这次承诺回购也表明,管理层觉得股票便宜。宣布回购时,英伟达对应2028财年的远期市盈率大约在14.5倍附近,处于十多年来的最低区间,而过去五年的平均市盈率接近63倍。黄仁勋上个月接受采访时也直言:“回购英伟达股票是一个巨大的机会。”对公司而言,当内部项目、并购和供应链锁定都安排完之后,如果自家股票的预期回报仍然更高,回购就是最好的“投资项目”。
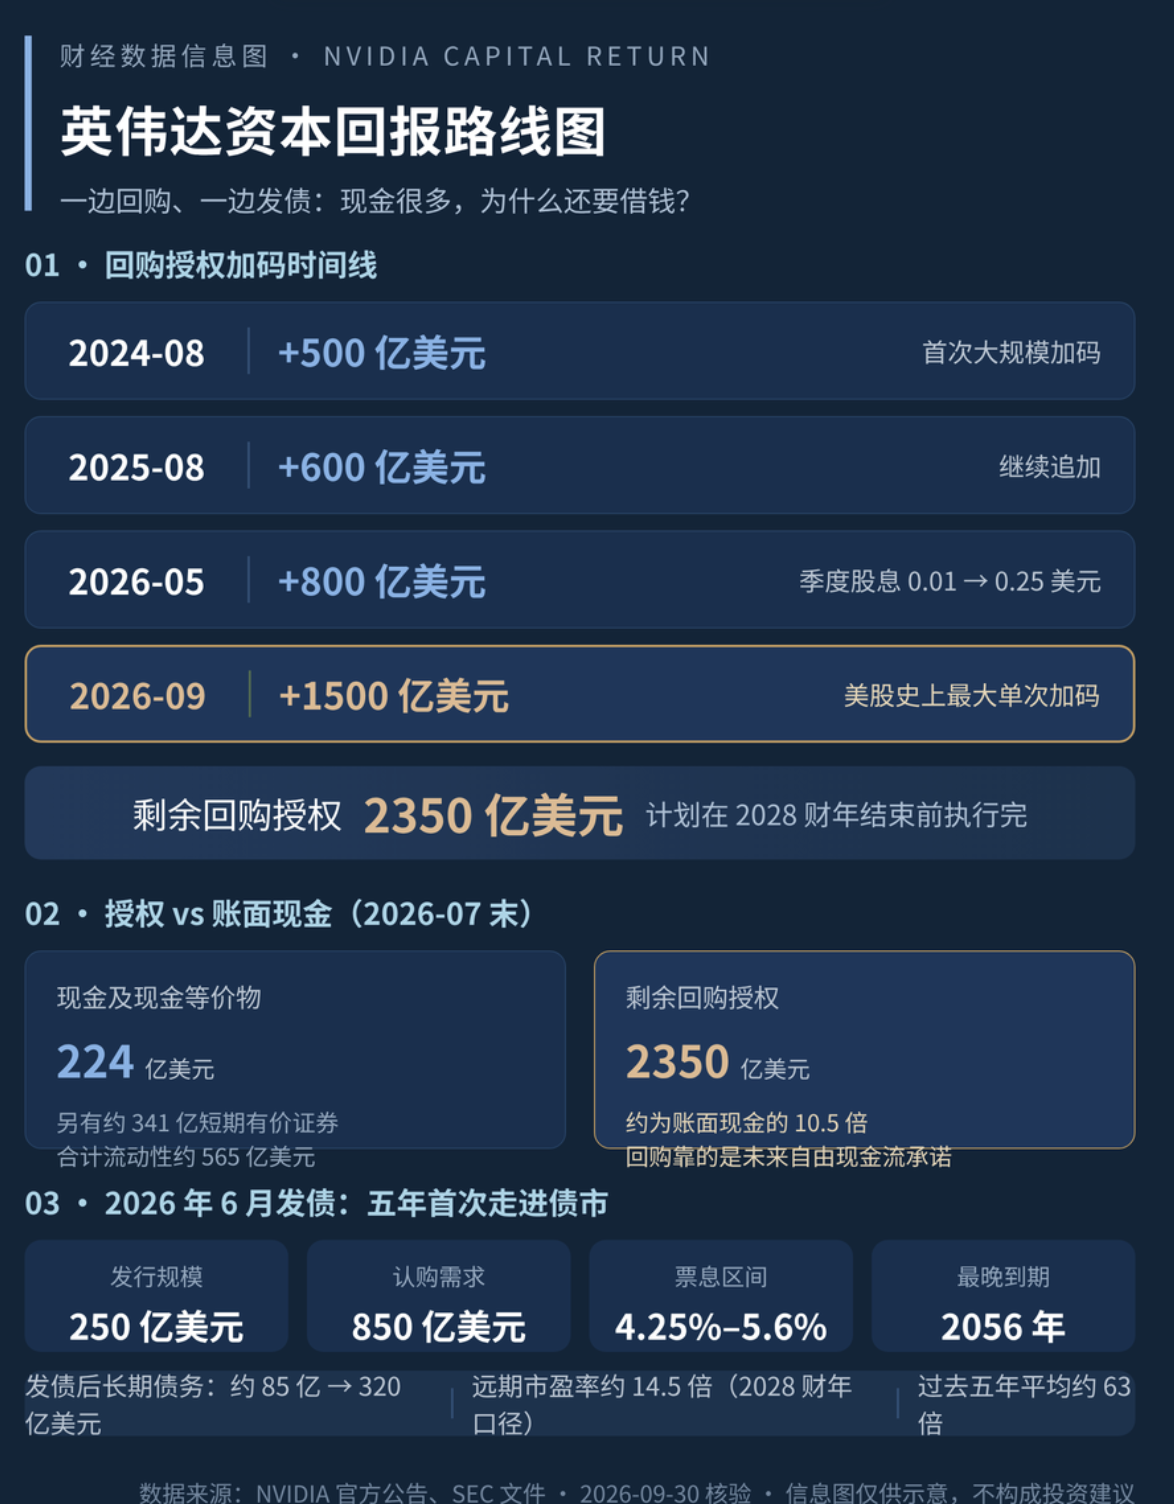
图1:英伟达资本回报信息图(数据来源:NVIDIA公告、SEC文件,2026-09-30核验)
发债:不是因为没钱,而是因为债太便宜
6月那笔250亿美元债券,七档结构,期限从两年到30年,利率大致落在4.25%到5.6%,最晚2056年到期,认购需求高达850亿美元,公司顺势把计划规模从200亿提到250亿。
一家几乎能自己印现金流的公司,为什么还要借钱呢?并不是因为他们资金有窟窿不借钱不行,而是债相对便宜。
AA、Aa1级别的发行人,能用极低成本锁定超长期资金,利息还能税前抵扣。用便宜的债去支持回购,等于用成本更低的债权替换成本更高的股权,每股收益会被摊厚。对评级极高、增长仍快的公司,这是教科书式的资本结构安排。
还有一层现实常常被忽略,这个「卖铲子」的英伟达,如今利润和现金并不是每个季度齐步走。因为,英伟达给部分大客户拉长了账期,应收账款曾经单季增加超过220亿美元,经营现金流会阶段性明显落后于账面利润。与此同时,它还在做股权投资、锁定存储等供应链、参与客户侧的芯片融资和残值支持。现金生成能力极强,但用途也极多,节奏并不均匀。发债的意义,是给这些波动留出缓冲。
再往深说一层:账上没有负债,并不等于财务做得最好。完全不借钱,等于把市场上最便宜的长期资金放着不用。英伟达这种公司,几乎可以自己挑什么时候发债。一旦窗口打开——投资者抢着买和AI核心资产挂钩的债券、利率又低——趁机锁一笔超长期借款,就是抓住便宜资金。
公司还能赚很多现金,借钱又很便宜,所以回购和发债一起做。
回购当时花的是现金,但改的是股权。公司拿出现金把股票买回来,这些股票通常会注销,或者先做成库存股。结果是外面流通的股份变少。愿意卖出的股东当时拿到现金;留下的股东持股比例更高,每股利润也会被摊厚。发债正好相反:公司先借到现金,同时多出一笔负债。
英伟达两边一起做,意思很简单。生意还在大量赚钱,债券利率又低,那就一边用回购和分红把部分现金送回给股东,一边用便宜的债补上周转资金和投资开支。
一边答应把未来现金流的一半以上拿去回购和分红,是在告诉市场:AI这轮赚来的钱,不会全部留在公司里。一边再借一笔便宜的长期债,是在告诉市场:该投的还投,该支持客户、锁定供应链的还做,不会因为回购就停下来。对英伟达这种自己不建晶圆厂、毛利率很高、扩产开支相对收入并不算多的公司,这是很常见的做法。
市场当天也是这么理解的。回购额度公布后股价涨了,投资者看到这两层意思:管理层觉得股票便宜,以及后面还有大笔现金会通过回购和分红回到股东这边。按现在的市值粗算,2350亿美元如果大致用完,流通股大概能少约4%,每股收益会被抬高一点;公司持续在市场上买自家股票,股价承压时也会多一层支撑。
但2350亿美元是额度,不是必须按表花完的任务。公司会看股价高低、手头项目和经营情况,分批买。数字再大,也替代不了增长。中长期股价还是看两件事:AI需求能不能撑住公司给出的高增长预期,以及赚到的现金会不会被拉长的应收账款、对外投资和那些或有支持慢慢吃掉。增长还在,回购就是加油;增长一停,再大的回购额度也只是一张还没兑现的支票。
总之,英伟达这次回购,确实证明它有很多、而且预计还会有很多自由现金。
对投资者来说,以后要关注的是,英伟达自由现金流是否仍能覆盖回购节奏;债务成本是否显著低于股权成本;管理层是否真的在股价偏低时,把授权变成真金白银的买盘。

 币海独步者
2026/11/16 07:47
 陆一夫
2026/11/15 08:47
 流动的沙
2026/11/12 14:17
 Vicky
2026/11/11 10:00
 匡一瑶
2026/11/07 13:16
 以太坊信徒
2026/11/04 11:10
 鲁克
2026/11/02 14:49