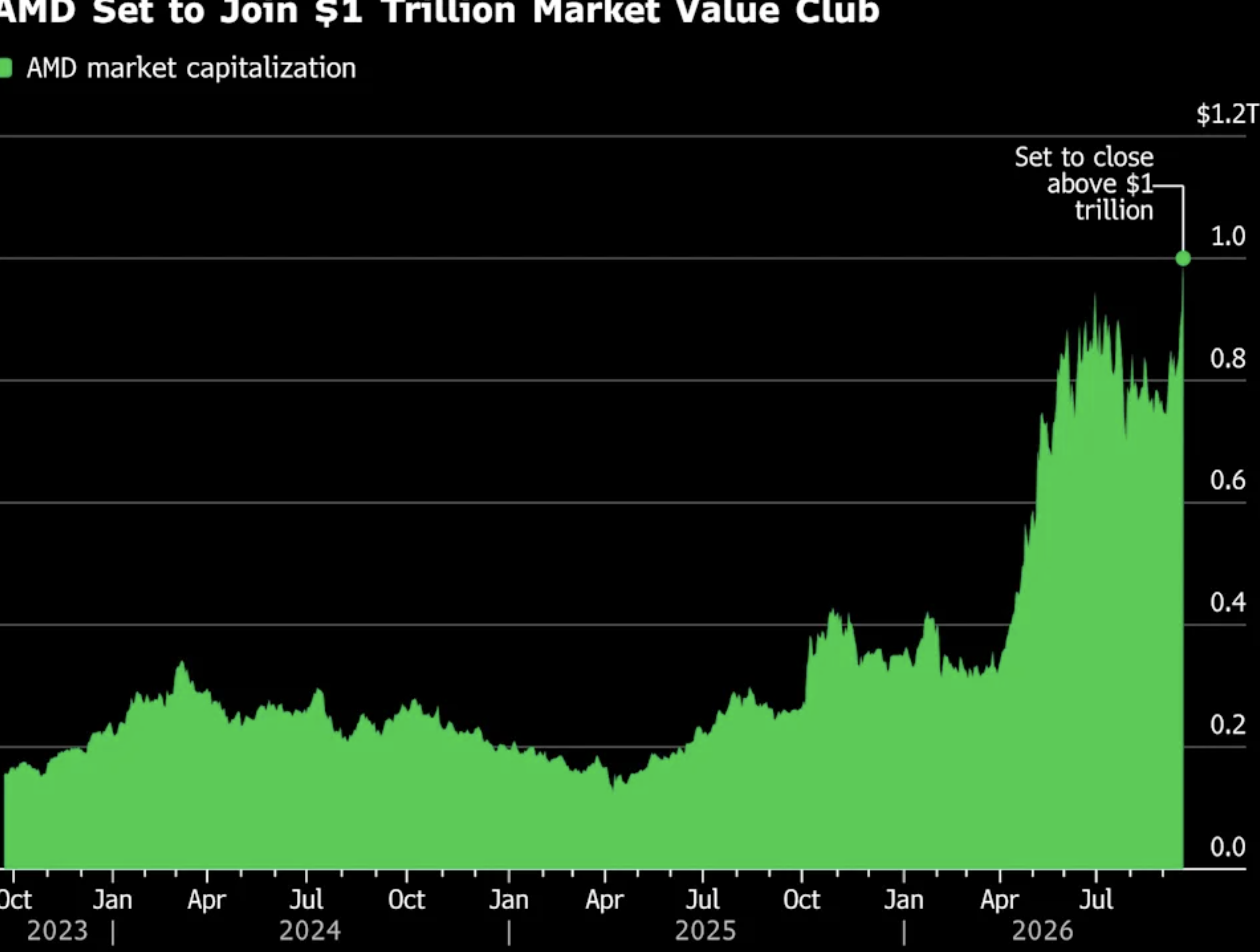
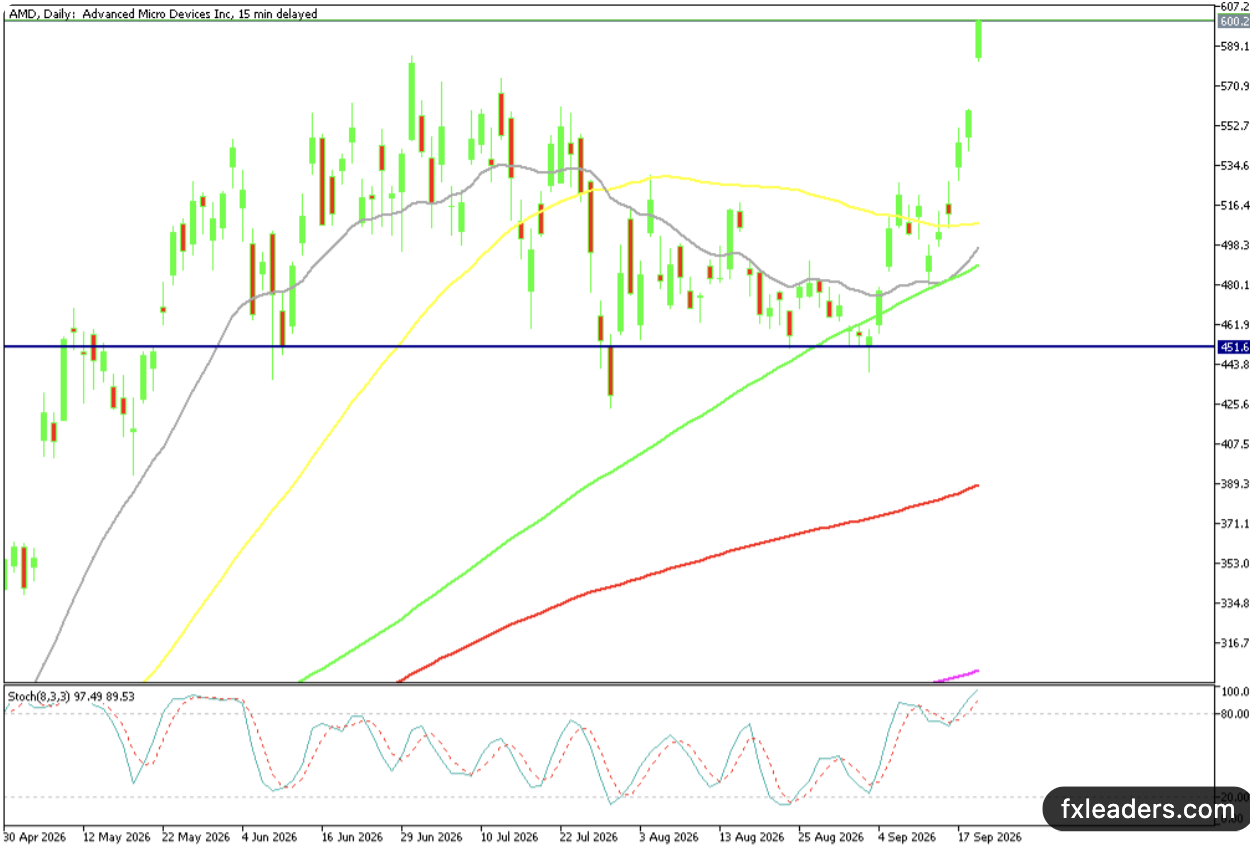
9月21日,AMD收盘大涨9.95%,报615.52美元,盘中最高触及616.69美元,总市值首次跨过1万亿美元。这是继英伟达、博通、美光之后,又一家美国芯片公司进入“万亿俱乐部”。当天纳斯达克创收盘新高,费城半导体指数涨4.3%,英特尔涨超12%,Arm涨超17%。芯片股集体爆发,而AMD是这轮行情里最醒目的那个名字。

表面上看,这是又一次AI情绪回暖。真正把资金从观望推到抢筹的,是Meta新上线的消费级AI智能体Muse。
Muse为什么能带动AMD?
Muse本月早些时候上线,定位不是聊天机器人,而是能在后台替用户执行多步骤任务的Agent:网购、买票、订行程、操作虚拟电脑和浏览器。Sensor Tower数据显示,它很快登顶美国iPhone免费应用下载榜,连续多日压过ChatGPT。短短几天的下载量,已经足以让市场重新讨论一个问题:智能体如果从“能聊”走向“能办事”,算力结构会不会变? 市场给出的答案偏向CPU。问答式大模型更吃GPU训练和推理;真正落地的Agent还要负责任务拆解、工具调用、浏览器操作和长时间会话状态,这部分负载会落到服务器CPU和配套基础设施上。AMD自己也反复强调过这一点。苏姿丰此前公开表示,Agentic AI或“智能体沙盒”可能是未来最大的TAM之一。 更直接的是客户关系。Meta是AMD第二大客户,约占其营收5.5%。双方今年2月已签署多年期协议,计划部署最多6吉瓦的AMD Instinct GPU,首批支持1吉瓦部署的产品预计2026年下半年出货。Muse一旦规模化,对AMD来说不只是情绪,而是订单能见度。 同一天,Wells Fargo将Meta目标价从640美元上调至796美元,理由也是Muse早期数据和即将到来的Connect大会。Meta自身大涨11.43%,等于给整条AI应用链做了一次情绪点火。资金顺着这条链往下找受益最明确的硬件商,AMD排在前面。
不是一天行情,是几个月逻辑的兑现
AMD本轮上涨并不孤立。截至21日,它已连续五个交易日上涨,五日累计涨幅接近19%;9月以来涨幅约25%至30%。2026年以来涨幅超过170%。公司二季度营收111.5亿美元,同比增长50%;数据中心业务67亿美元,同比翻倍以上。EPYC服务器CPU和Instinct加速器,是这条增长曲线的核心。

市场还在消化另外几条线索:有报道称AMD计划对部分AI加速器和消费级GPU提价约10%;与Anthropic等大模型公司的合作也在扩大。敢于提价,本身就被解读为供不应求、话语权上升。对一家已经接近万亿市值的公司来说,这种信号比单纯的“AI概念”更硬。 当天帮助科技股的,还有宏观面。油价下跌、10年期美债收益率回落到5%下方,给高估值成长股腾出空间。上周因AI安全讨论引发的科技股抛售后,资金需要一个新的叙事重新进场。Muse刚好提供了这个叙事:AI不是只烧钱训练,开始有面向普通用户的产品抓手。
万亿之后,市场在赌什么?
AMD进入万亿俱乐部,意味着定价逻辑已经从“英伟达的替代品”转向“AI基础设施双寡头之一”。投资者现在看的不只是GPU份额,还包括:
- 智能体普及后,CPU在数据中心的重新定价;
- Meta、Oracle、OpenAI等大客户的实际出货节奏;
- 2026年下半年MI450及相关定制芯片能否按期放量;
- 提价能否真正落到毛利率上。
风险同样清楚。Muse目前仍是早期下载数据,留存、付费转化和真实算力消耗还没有完整披露。Agent热度如果只是产品发布窗口的脉冲,芯片股的估值弹性会很快回吐。AMD当前市盈率仍然偏高,任何订单推迟、竞争加剧或宏观利率再上修,都会放大波动。
但21日的交易给出的信息很明确:资金愿意为“应用端出现爆款、算力需求从训练转向推理和编排”支付溢价。AMD不再只是跟涨英伟达的标的,它被单独标成了这轮智能体行情的核心受益股。
万亿只是一个整数关口。真正决定接下来走势的,是Muse会不会从下载榜第一变成持续占用服务器的工作负载,以及AMD能不能把这份预期,变成下几个季度数据中心收入里看得见的数字。
作者:鲁克