AI摘要: 瑞银报告指出,中国未来十年难赶上ASML顶尖EUV光刻技术,当前技术成熟度仅相当于ASML 2004年水平,差距约15年,且受出口管制短期难出海。不过2到5年内或可大规模制造浸没式DUV光刻机,目前国内已由上海爱晟纳牵头启动国产DUV量产。EUV难在光源、光学系统等核心领域,需长期技术积累,而DUV量产经验可为EUV研发铺路,能缓解当前半导体卡脖子问题。
瑞银最近给中国半导体产业泼了盆冷水,也给了颗糖。
冷水是:未来十年内,中国大概率还是搞不出能替代 ASML 极紫外光刻(EUV)的技术。糖是:2 到 5 年内,中国应该能大规模制造浸没式深紫外光刻机(DUV)。

EUV 差了 15 年,DUV 还有 2 到 5 年
瑞银的判断依据是专利数据,尤其是光源和激光子系统这两个核心领域。他们的结论是:中国目前的技术成熟度,大约相当于 ASML 在 2004 年的水平 —— 而 ASML 是在那之后又过了 15 年才开始量产 EUV 的。
换句话说,在最尖端的 EUV 领域,中国和 ASML 的差距大概是 15 年。考虑到光刻机还涉及良率、吞吐量等工程化问题,加上美国的出口管制,瑞银认为中国光刻设备短期内不太可能走出国门,在境外市场投入使用。
但在次一级的 DUV 领域,进展要快得多。瑞银预计中国 2 到 5 年内就能大规模制造浸没式 DUV 光刻机。这东西虽然不如 EUV 先进,但也是芯片制造的关键设备 ——ASML 的浸没式 DUV 一台卖近 9000 万美元,EUV 则超过 2 亿美元。
路透社 7 月底已经证实,中国开始生产国产 DUV 了,牵头的是一家成立仅三年的公司 —— 上海爱晟纳电子科技集团,它整合了国内顶尖光刻初创公司的团队来推进量产。
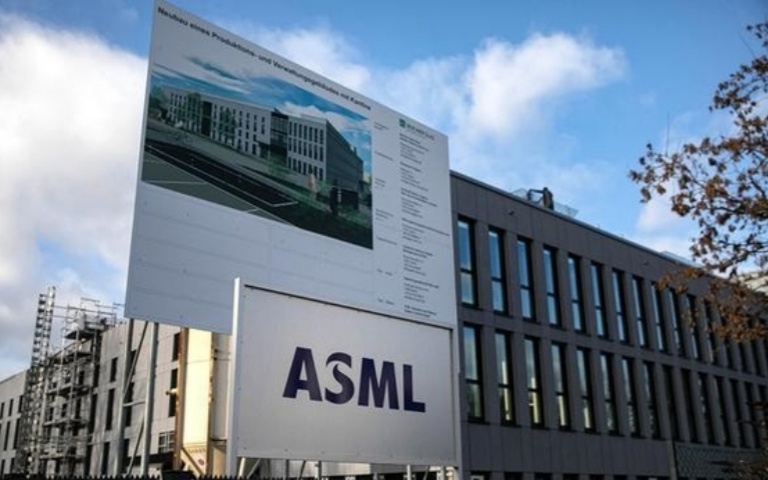
为什么 EUV 这么难
光刻机被称为 "半导体工业皇冠上的明珠",而 EUV 是明珠上最亮的那一点。
它难在几个层面:首先是光源,EUV 用的是极紫外光,需要用激光轰击锡滴产生,功率、稳定性、寿命都是极端工程难题;其次是光学系统,EUV 光会被几乎所有材料吸收,所以镜头全部要用反射式,而且表面精度要达到原子级;还有整机的良率和吞吐量,实验室能做出来和工厂里能稳定量产,完全是两回事。
ASML 不是一家公司在战斗,它的 EUV 整合了德国的光学系统、美国的光源、全球各地的精密零部件,是几十年技术积累和全球供应链协作的产物。中国要在被封锁的情况下从零追赶,难度可想而知。
瑞银这份报告的判断比较中肯,既没有唱衰国产半导体,也没有盲目乐观。
EUV 差 15 年这个结论,从专利和技术积累的角度看是合理的。光刻机不是靠砸钱就能短期突破的领域,它需要材料、光学、精密机械、控制软件等多个学科的长期沉淀。ASML 从 1984 年成立到 2010 年左右 EUV 初步量产,花了二十多年;中国在被技术封锁的情况下追赶,时间只会更长,不会更短。
但 DUV 的突破意义不能低估。浸没式 DUV 虽然做不了最先进的 3nm、2nm 芯片,但足以覆盖 7nm 及以上的大部分制程,而这恰恰是当前市场需求量最大的区间 —— 汽车芯片、物联网、消费电子、工业控制,很多都不需要 EUV 级别的工艺。如果国产 DUV 能实现稳定量产,中国半导体的 "卡脖子" 问题会缓解一大半。
更重要的是,DUV 的量产经验会为 EUV 研发铺路。光刻机的很多底层技术 —— 精密运动控制、光学系统、量测技术 —— 是 DUV 和 EUV 共通的。先把 DUV 做稳、做精,再往 EUV 攻坚,是符合工程规律的路径。
当然也要看到,国产 DUV 目前还在起步阶段,良率、可靠性、配套供应链都需要时间验证。上海爱晟纳成立才三年,整合团队、量产爬坡、客户验证,每一步都不容易。2 到 5 年是瑞银的乐观估计,实际可能更长。
对中国半导体来说,最现实的策略不是 "十年内追上 ASML",而是 "先把 DUV 做扎实,再逐步向 EUV 渗透"。EUV 的差距客观存在,急不得;但 DUV 的窗口期就在眼前,抓住了就能解决大部分燃眉之急。
封锁确实延缓了中国半导体的进度,但也逼出了一条自主可控的路。这条路很难、很慢,但一旦走通,就是真正的护城河。


 鲁克
2026/09/03 17:01
 币海独步者
2026/05/30 15:09